Note
La réponse courte d'abord. Pour la plupart des gens, la meilleure carte de crédit suisse en ce moment est la Swisscard Cashback Cards Amex : CHF 0 de frais annuels, du cashback sur chaque achat et rien à gérer. Elle est en tête de notre classement cashback parmi 104 cartes de crédit suisses, et c'est celle que je conseillerais à un ami qui veut simplement une bonne carte par défaut. Le piège : elle facture 2,5% sur les paiements en devises.
Le top 5 des cartes de crédit en Suisse en ce moment :
- Meilleure au global : Swisscard Cashback Cards Amex (classement cashback)
- Meilleure carte de crédit gratuite : Swisscard Cashback Cards Amex, sans frais annuels quelle que soit l'année et 2,5% sur les devises (cartes de crédit gratuites)
- Meilleure pour voyager : Offre combinée Cornèrcard Miles & More Platinum (classement voyage)
- Meilleure pour le shopping : Poinz Card Amex (classement shopping)
- Meilleure pour les étudiants : Simply Card Smart Visa (classement étudiants)
Les choix premium et luxe se trouvent dans la section gagnants par catégorie, et le classement complet de toutes les cartes dans le tableau ci-dessus. Certaines de ces cartes viennent de partenaires qui nous versent une commission ; cela ne change jamais leur position.
Carte de crédit suisse : comment trouver la meilleure
Le tableau ci-dessus est un comparatif complet des cartes de crédit en Suisse : toutes les cartes de la catégorie dans une seule liste, évaluées selon les mêmes critères. Commencez par les filtres Frais annuels, Frais de change et Récompenses (cashback, points ou miles), puis affinez par Réseau ou Émetteur si besoin. Dépliez ensuite une ligne : « Notre avis » et « Idéal pour » résument en quelques phrases à qui la carte convient, et à qui elle ne convient pas. Il vous reste deux ou trois candidates ? Cochez « Ajouter à la comparaison » et examinez-les point par point dans notre comparateur.
Qu'est-ce qui fait d'une carte de crédit la « meilleure » en Suisse ?
Soyons honnêtes: la meilleure carte de crédit en Suisse, c'est celle qui correspond à vos dépenses réelles. Pas à celles que vous imaginez faire.
Après des années à tester des cartes et à construire GetRates, j'ai vu le même scénario se répéter. Les gens choisissent une carte premium parce que l'accès aux lounges fait classe, puis ils prennent l'avion deux fois par an. Ou ils se lancent dans des programmes de points complexes qu'ils n'optimisent jamais, alors qu'un simple cashback leur aurait mis de l'argent directement dans la poche.
Ce qui compte vraiment: les cartes de crédit suisses ne fonctionnent pas comme les cartes américaines ou britanniques. La plupart sont des cartes à débit différé (vous payez l'intégralité chaque mois), pas du crédit revolving. Oubliez donc les taux d'intérêt. Concentrez-vous sur les frais annuels, les frais à l'étranger, et surtout: est-ce que vous allez vraiment utiliser ces fameux avantages?
Le tableau comparatif ci-dessus classe les cartes selon des critères qui impactent vraiment votre porte-monnaie: frais, taux de récompense, assurances et valeur réelle. Ci-dessous, je vous explique comment choisir la bonne carte, sans le blabla marketing.
Mise à jour octobre 2026 : chaque carte est désormais rangée dans la catégorie où elle obtient sa meilleure note, et les cartes sans données de satisfaction client sont évaluées sur les critères dont nous disposons au lieu d'une note de satisfaction de 0/5. La Migros Cumulus Visa et les cartes Coop Supercard comptent donc comme cartes shopping, la Cornèrcard Miles & More Gold comme carte de voyage, et la TCS Travel Mastercard Gold et la Poinz Card Amex entrent dans le top 5 des cartes cashback.
Mise à jour Q1/Q2 2026 : Cembra a renforcé son programme cashback Certo! le 12 février 2026 en ajoutant des promotions tournantes de commerçants dans la mode, le lifestyle et l'électronique, en plus du cashback standard (1% chez trois enseignes favorites, 0,25% partout ailleurs). Les cartes sans frais annuels restent les mêmes, avec Migros Cumulus Visa, Coop Supercard, Swisscard Cashback et Cembra Certo! One toujours à CHF 0. Les offres de bienvenue limitées dans le temps apparaissent directement dans le tableau, pour qu'elles ne soient jamais périmées ici.
Comment les Suisses utilisent-ils vraiment leurs cartes de crédit?
La plupart des résidents suisses utilisent leur carte de débit pour les achats quotidiens comme les courses ou le restaurant, et les chiffres le confirment. Dans l'enquête sur les moyens de paiement 2025 de la Banque nationale suisse, la carte de débit représentait 37% des paiements en magasin, l'argent liquide 30%, les applications de paiement 17% et la carte de crédit seulement 13%.
En ligne, c'est l'inverse. Pour les paiements dans les boutiques en ligne et les applications, la carte de crédit atteignait 19%, devant la carte de débit à 16%, les applications de paiement menant avec 32%. La carte de crédit, c'est donc pour les achats en ligne, les réservations de voyage et accumuler des récompenses sur les grosses dépenses. (Bref, ce qui compte vraiment.)
Pas sûr d'avoir besoin d'une carte de crédit ? Notre comparatif débit vs crédit vous aide à déterminer quand chaque type de carte est utile en Suisse.
C'est pour ça que les frais annuels comptent autant. Une carte à CHF 200 de frais annuels doit vous rapporter plus de CHF 200 en avantages concrets, sinon vous payez pour le privilège d'utiliser un moyen de paiement. Si votre carte ne sort que pour les commandes en ligne et les vacances, une carte gratuite gagne presque toujours.
Types de cartes de crédit en Suisse
Cartes cashback: les meilleures pour la simplicité
Les cartes de crédit cashback vous reversent 0,25% à 1% de vos dépenses en argent réel. Pas de conversion de points, pas de partenaires exclusifs, pas de dates d'expiration. Vous dépensez, vous recevez du cash. Terminé.
Les taux de cashback suisses sont franchement modestes comparés à l'Amérique du Nord (spoiler: les cartes de crédit ici sont globalement moins généreuses). Mais voilà pourquoi c'est quand même intéressant: une carte à 1% qui vous rapporte CHF 200 par an sur CHF 20'000 de dépenses, ça bat largement un programme de points compliqué que vous n'optimiserez jamais. Faites-moi confiance.
Pour des comparaisons détaillées, consultez notre comparatif carte de crédit cashback en Suisse.
Cartes voyage: les meilleures pour les voyageurs fréquents
Les cartes de crédit voyage ont du sens si vous prenez l'avion plus de quatre fois par an, surtout avec SWISS ou les partenaires Star Alliance. Vous accumulez des miles en dépensant et vous les convertissez en vols. C'est en business class que vos miles valent en général le plus.
Le truc, c'est que l'assurance seule peut justifier ces cartes. Couverture médicale de CHF 1'000'000 ou plus, protection annulation, assurance voiture de location. Achetez ça séparément et vous en avez pour une somme conséquente. Mais (et c'est important) seulement si vous voyagez assez pour en profiter.
Notre comparatif Meilleures cartes de crédit voyage détaille les assurances par carte.
Cartes étudiantes: les meilleures pour construire son historique
Les cartes de crédit étudiantes proposent des frais annuels réduits ou offerts pour les 18-30 ans. C'est essentiellement des petites roues pour construire votre historique de crédit suisse tout en ayant une protection de base pour les achats en ligne. Les limites restent modestes pour éviter les catastrophes financières.
Le piège: ces cartes passent automatiquement à des produits standards quand vous atteignez la limite d'âge. Vérifiez les conditions de transition avant de signer. Personne n'aime les augmentations de frais surprises.
Voir les Meilleures cartes de crédit étudiantes pour les options actuelles.
Cartes premium et luxe: les meilleures pour les gros budgets
Les cartes de crédit premium s'adressent aux gros dépensiers qui veulent l'accès aux lounges, les services de conciergerie et des taux de récompense élevés. Dans notre comparatif, les frais annuels montent jusqu'à CHF 2'000 par an. (Oui, vraiment.)
La valeur dépend entièrement de ce que vous utilisez réellement. L'accès aux lounges ne vaut rien si vous prenez l'avion deux fois par an. Les services de conciergerie semblent cools, mais honnêtement, à quand remonte la dernière fois où vous aviez besoin de quelqu'un pour réserver un restaurant que vous ne pouviez pas réserver vous-même?
Comparez les options sur nos pages Cartes de crédit Gold comparées et Meilleures cartes de crédit luxe.
Cartes de crédit prépayées: les meilleures pour le contrôle, pas pour les récompenses
Les cartes de crédit prépayées fonctionnent à l'envers : vous chargez d'abord de l'argent, puis vous dépensez uniquement ce qui se trouve sur la carte. Pas de vérification de crédit ni de facture en fin de mois, ce qui les rend pratiques pour les ados, les budgets serrés ou les achats en ligne avec un plafond fixe. La plupart fonctionnent sur Visa ou Mastercard, l'acceptation est donc la même qu'avec une carte classique.
Le piège : les cartes prépayées facturent souvent des frais de chargement ou des frais annuels et rapportent rarement des récompenses. Dès le 30 novembre 2026, les versions prépayées des cartes Bonuscard perdent complètement leur programme de fidélité. Nous ne classons pas les cartes prépayées dans le tableau : si vous pouvez obtenir une carte classique, une carte gratuite vous coûtera moins cher.
Gagnants par catégorie : nos recommandations rapides
Vous ne savez pas par où commencer ? Quand on prend le temps de comparer les cartes de crédit sur tout le marché, des gagnants clairs se dégagent dans chaque catégorie de dépenses. Ces noms viennent directement du classement du tableau ci-dessus et se mettent à jour avec les données :
Swisscard Cashback Cards Amex. Notre numéro 1 du cashback et la meilleure carte par défaut pour le quotidien. Classement cashback.
Swisscard Cashback Cards Amex. Sans frais annuels quelle que soit l'année, 2,5% sur les devises. Cartes gratuites.
Offre combinée Cornèrcard Miles & More Platinum. Des miles et une assurance voyage pour les voyageurs fréquents SWISS et Star Alliance. Classement voyage.
Poinz Card Amex. La meilleure note pour les récompenses sur les achats du quotidien. Classement shopping.
Simply Card Smart Visa. Notre carte la mieux notée pour les étudiants et les jeunes adultes. Guide étudiant.
Diners Club Gold Card. Le meilleur mélange d'assurances et d'avantages sous les prix du luxe. Classement des cartes Gold.
Swisscard American Express Platinum Card. Le meilleur choix si vous utilisez vraiment les lounges et la conciergerie. Classement luxe.
Cartes avec approbation flexible pour les titulaires de permis B et frais à l'étranger réduits. Guide expatriés.
Cartes de crédit gratuites en Suisse
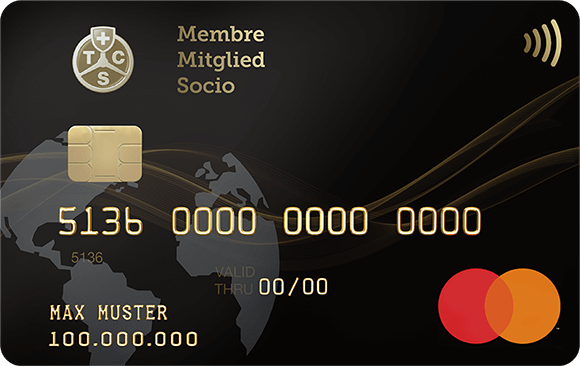
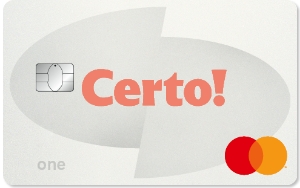
Oui, elles existent : des cartes de crédit sans frais annuels en Suisse, et pas seulement la première année. Notre choix est la Swisscard Cashback Cards Amex, et 23 cartes de notre comparatif ne facturent aucuns frais annuels, quelle que soit l'année, dont la Certo! One Mastercard, la Migros Cumulus Visa, la Coop Supercard (Visa et Mastercard), les Swisscard Cashback Cards et la TCS Member Mastercard.
Le piège : « gratuite » ne concerne que les frais annuels. Les frais de change de ces cartes vont de 1,5% (Certo! One, Coop Supercard, TCS Member) à 2,5% (Swisscard Cashback Cards), la Migros Cumulus Visa se situant entre les deux à 1,75%. Si vous payez souvent en euros, c'est là que se joue le vrai comparatif.
Pour trouver la meilleure carte de crédit gratuite, réglez le filtre Frais annuels ci-dessus sur CHF 0 et plafonnez les Frais de change. Le classement complet avec toutes les conditions se trouve dans notre guide des cartes de crédit gratuites en Suisse.
Comparer les cartes de crédit : quels sont les facteurs les plus importants ?
CHF 0 à CHF 2'000. Le calcul de rentabilité compte le plus.
0% à 2,5% sur les achats hors CHF. Ça s'accumule vite.
Assurance médicale voyage, protection achats, garantie prolongée.
Points vs. cashback. Retours garantis vs. optimisation. Consultez notre guide des programmes bonus.
Frais annuels: le chiffre qui change tout
Les frais annuels en Suisse vont de CHF 0 à CHF 2'000. Voici le calcul de rentabilité: frais annuels divisés par taux de récompense égale le montant à dépenser pour récupérer vos frais.
- Frais annuels: CHF 150
- Taux de cashback: 1%
- Dépenses pour rentabiliser: CHF 15'000
Il vous faut CHF 15'000 de dépenses avant de voir un centime de bénéfice.
Les cartes sans frais garantissent que vous êtes gagnant peu importe combien vous dépensez. Parfaites pour les utilisateurs occasionnels ou ceux qui construisent leur historique. Les cartes premium? Elles exigent des dépenses sérieuses et une utilisation réelle des avantages. Pas moyen d'y échapper. Pour un détail complet de chaque type de frais, consultez notre guide complet des frais de carte de crédit en Suisse.
Répartition des coûts par catégorie de carte
Frais annuels : CHF 0 Récompenses : 0,25-0,5% cashback Assurance : Minimale ou aucune Idéal pour : Moins de CHF 15'000 de dépenses
Frais annuels : CHF 50-150 Récompenses : 0,5-1% cashback ou miles Assurance : Couverture voyage basique Idéal pour : CHF 15'000-30'000 de dépenses
Frais annuels : CHF 150-900 Récompenses : 1-2% + accès lounges Assurance : Voyage + médicale complète Idéal pour : CHF 30'000+ de dépenses, 4+ voyages/an
Frais de transaction à l'étranger: le coût caché
Les frais de transaction à l'étranger ajoutent 0% à 2,5% sur les achats hors CHF. Ça ne semble pas énorme? Sur CHF 5'000 de dépenses à l'étranger, des frais de 2,5% vous coûtent CHF 125. Envolés. Pffuit.
Pour les voyageurs fréquents ou les frontaliers, ça s'accumule vite. Si plus de 20% de vos dépenses sont internationales, privilégiez les cartes à faibles frais à l'étranger même si leurs frais annuels sont légèrement plus élevés. Les calculs sont favorables. Notre guide des taux de change explique exactement comment les taux Visa et Mastercard diffèrent et comment éviter les pièges DCC.
Couverture assurance: souvent sous-estimée
Les cartes de crédit suisses incluent des assurances valant des centaines de francs par an. Notre guide des assurances carte de crédit compare exactement ce que chaque carte couvre. L'assurance médicale voyage peut atteindre CHF 1'000'000 ou plus sur les cartes premium. La protection des achats couvre vos articles neufs contre le vol ou les dommages. La garantie prolongée ajoute 12 mois aux garanties constructeur.
Structures de récompenses: points vs cashback
2-5x la valeur sur les rachats optimaux. Exige une gestion active.
Retours garantis de 0,5-1%. Aucun effort requis.
Les programmes de points (comme Miles & More ou les partenariats hôteliers) peuvent offrir 2 à 5 fois la valeur sur les rachats optimaux. Super, non? Sauf qu'ils exigent une gestion active, des rachats stratégiques et une inquiétude constante sur les dates d'expiration.
Les programmes cashback vous donnent des retours garantis de 0,5% à 1% sans aucun effort. L'argent apparaît simplement sur votre compte.
Le meilleur choix? Franchement, ça dépend de si vous êtes du genre à vraiment optimiser vos points (soyez honnête) ou si vous préférez la simplicité et les retours garantis.
Visa ou Mastercard ? Migros ou Coop ? Réponses rapides
Visa ou Mastercard : laquelle choisir en Suisse ?
Honnêtement ? Au quotidien en Suisse, ça ne change presque rien : les deux sont acceptées quasiment partout où l'on paie par carte, en Suisse comme à l'étranger. Les différences se jouent sur le taux de change appliqué par chaque réseau aux paiements en devises et sur les avantages ajoutés par votre émetteur, pas sur le logo. Attention à American Express : les petits commerces ne l'acceptent souvent pas, une Amex se combine donc mieux avec une Visa ou une Mastercard. Notre comparatif Visa vs Mastercard détaille les vraies différences.
Migros ou Coop : quelle carte de crédit de supermarché choisir ?
C'est plus serré que la guerre des programmes de fidélité ne le laisse croire. La Migros Cumulus Visa et la Coop Supercard coûtent toutes deux CHF 0 par an et rapportent environ 0,33% en points selon nos données. Coop est un peu moins chère à l'étranger, avec 1,5% de frais de change contre 1,75% chez Migros. Le vrai critère : prenez la carte de l'enseigne où vous faites déjà vos courses, c'est là que les points s'accumulent.
Que montrent les tests indépendants de cartes de crédit ?
L'émission de consommation de la SRF Kassensturz a comparé en septembre 2024 20 cartes de crédit suisses à frais annuels faibles ou nuls (comparatif des coûts de Kassensturz, en allemand). Dans le profil « étranger » (EUR 2'500 d'achats), l'écart entre la carte la moins chère et la plus chère dépassait CHF 110 par an.
La Migros Cumulus Visa arrivait en tête de ce profil avec CHF 64 par an, la Raiffeisen Mastercard/Visa Silber pour les non-sociétaires fermait la marche avec CHF 175. Dans le profil « Suisse », la Swisscard Cashback Cards Amex affichait même un « gain » de CHF 33 grâce au cashback.
Notre contrôle avec les données actuelles : les deux gagnantes du test coûtent toujours CHF 0 par an. La Migros Cumulus Visa facture désormais 1,75% de frais de change, les Swisscard Cashback Cards 2,5%. La leçon reste valable : les frais annuels ne sont que la moitié de la facture, et un test vieux de deux ans ne vous donne pas les frais d'aujourd'hui. C'est pour ça que le tableau ci-dessus est mis à jour en continu.
Demander une carte de crédit en Suisse
Demander une carte de crédit en Suisse prend souvent moins de temps que le comparatif qui précède. Voici le déroulement type :
Filtrez le tableau ci-dessus par frais annuels, frais de change et récompenses. Choisissez la carte qui correspond à vos dépenses réelles, pas celle qui a le plus beau marketing.
Domicile en Suisse, revenu régulier et dossier ZEK propre : c'est la base. Les détails sur le revenu et les permis se trouvent plus bas.
Gardez votre passeport, carte d'identité ou permis de séjour à portée de main et indiquez honnêtement votre revenu, votre employeur et vos frais de logement. Le formulaire ne prend en général que quelques minutes.
Selon l'émetteur, par identification vidéo ou en ligne avec votre smartphone, sinon en signant la demande et en l'envoyant par la poste.
Certaines cartes sont utilisables instantanément : avec la Certo! One Mastercard et la TCS Member Mastercard (toutes deux de Cembra), la carte numérique arrive directement dans votre wallet mobile après une décision de crédit positive. La carte physique suit par la poste.
Documents requis
Les demandes de carte de crédit suisse exigent les joies habituelles de la bureaucratie:
Permis B, permis C ou passeport suisse.
Certificats de salaire ou déclarations fiscales.
Facture de services ou contrat de bail.
Documentation des comptes existants.
Les délais de traitement vont de l'approbation instantanée si vous êtes déjà client de la banque à 2-3 semaines pour les nouvelles demandes nécessitant une vérification de revenus. (La Suisse avance à son rythme, c'est-à-dire: méthodique et rigoureux.)
Pour savoir exactement qui est éligible et comment se déroule le processus, consultez notre guide des conditions d'éligibilité.
Évaluation du crédit en Suisse
La Suisse n'a pas de score de crédit centralisé comme aux États-Unis (pas de FICO ici). À la place, les banques consultent la ZEK (Zentralstelle für Kreditinformation), qui recense les événements de crédit négatifs comme les défauts de paiement et les faillites.
Dossier ZEK propre? Vous êtes bon. Plusieurs demandes de crédit simultanées? Ça peut compliquer les choses. La solution est ennuyeuse mais efficace: payez à temps, gardez un emploi stable, ne faites pas cinq demandes de cartes en même temps.
Exigences de revenu
La plupart des émetteurs ne publient pas de revenu minimum. Pour les cartes qui en indiquent un, la fourchette de nos données va de CHF 25'000 à CHF 120'000 par an, la Swisscard American Express Platinum étant tout en haut. Attendez-vous à ce que les cartes premium et luxe regardent votre revenu de plus près. (Oui, ils vérifient vraiment.)
Les titulaires d'un permis B peuvent recevoir des limites initiales réduites qui augmentent avec un historique de paiement positif. Et voilà la partie frustrante: les historiques de crédit internationaux ne se transfèrent pas en Suisse. Les nouveaux résidents repartent de zéro, quel que soit leur score parfait dans leur pays d'origine.
Quelles sont les erreurs courantes à éviter?
Les gens choisissent des cartes premium pour des avantages qu'ils n'utilisent littéralement jamais. L'accès aux lounges semble prestigieux jusqu'à ce que vous réalisiez que vous prenez l'avion deux fois par an. Les services de conciergerie prennent la poussière.
Des frais de 2% sur CHF 10'000 de dépenses internationales annuelles vous coûtent CHF 200. Ce seul facteur rend souvent les cartes sans frais supérieures malgré des taux de récompense plus bas.
Les cartes de crédit suisses facturent des intérêts élevés sur tout montant que vous ne remboursez pas. N'utilisez jamais les cartes de crédit comme outils de financement. Payez l'intégralité chaque mois, sans exception.
Avant de postuler, soyez brutalement honnête: quels avantages allez-vous vraiment utiliser dans les 12 prochains mois? Les cartes premium à CHF 300+ par an sont du gaspillage si vous ne captez que CHF 100 de valeur réelle. C'est juste de l'optimisme coûteux.
Calculez toujours le coût total incluant les frais de transaction. Les maths comptent plus que le marketing. Si vous avez besoin d'emprunter, un prêt personnel est en général la voie la moins chère. Ce n'est pas négociable. Et assurez-vous de bien comprendre les bases de la sécurité des cartes de crédit pour vous protéger contre la fraude.
Comment le marché suisse se compare-t-il au niveau mondial?
Le marché suisse offre moins de cartes que les États-Unis ou le Royaume-Uni, mais la qualité est solide. Visa et Mastercard dominent avec une acceptation quasi universelle. Pour savoir lequel des deux réseaux choisir, voyez la réponse rapide plus haut. American Express existe, mais bonne chance pour l'utiliser chez les petits commerçants (ils ne l'acceptent souvent pas à cause des frais plus élevés).
L'acquisition de Credit Suisse par UBS a consolidé le marché. Les anciennes cartes Credit Suisse sont maintenant sous la marque UBS, même si les titulaires existants n'ont pas vu beaucoup de perturbations.
Les banques digitales comme Neon et Yuh ont lancé des cartes de débit (et non de crédit) sur application avec des frais réduits, ciblant les jeunes consommateurs qui n'ont pas besoin d'agences physiques. Les banques traditionnelles ont répondu avec de meilleures expériences mobiles tout en gardant leurs réseaux d'agences (parce que certaines personnes aiment encore parler à des humains).
Devriez-vous avoir plusieurs cartes de crédit?
Les stratégies multi-cartes peuvent optimiser vos retours en utilisant différentes cartes pour différentes dépenses. Genre: carte voyage à taux élevé pour les vols, carte cashback pour les courses, carte sans frais à l'étranger pour les achats internationaux.
Ça semble malin, non? Ça l'est. Mais ça demande de l'organisation et de la charge mentale. La plupart des résidents suisses profitent honnêtement plus d'une seule carte bien choisie qui correspond à leur mode de dépenses principal plutôt que de jongler entre plusieurs comptes.
Si vous envisagez plusieurs cartes, faites le calcul: le total des frais annuels ne peut pas dépasser le total des avantages captés. Trois cartes à CHF 100 de frais annuels doivent rapporter plus de CHF 300 de valeur combinée pour justifier la complexité. Sinon, vous vous compliquez la vie pour rien.
Comment comparer les cartes de crédit sur GetRates
Le tableau comparatif ci-dessus affiche des données en temps réel sur les frais annuels, les taux de récompense et les caractéristiques clés. Filtrez par frais annuels, frais de change, récompenses, réseau (Visa, Mastercard, Amex) ou émetteur pour affiner vos options. Un comparatif carte de crédit suisse à l'échelle du marché devient ainsi une courte liste qui vous correspond vraiment.
Cliquez sur les cartes individuelles pour des détails incluant la couverture d'assurance, les réseaux d'acceptation et les conditions de demande. Notre méthodologie pondère les facteurs selon les besoins réels des résidents suisses, pas selon ce que les émetteurs veulent qu'on mette en avant.
Comment nous gagnons de l'argent : certains émetteurs nous versent une commission lorsque vous faites une demande via nos liens, et certains ont payé pour une intégration plus rapide de leurs données (Fast Track). Ni l'un ni l'autre n'achète une meilleure place. La formule est la même pour chaque carte, et les offres partenaires sont signalées dans le tableau. Les offres de bienvenue actuelles sont réunies sur notre page offres cartes de crédit.
Conseil de pro: Considérez comment les avantages des cartes de crédit complètent vos choix de compte bancaire. Certaines banques offrent des frais de carte réduits à leurs clients existants, ce qui peut créer une vraie valeur grâce aux tarifs relationnels.
Ma recommandation personnelle
Après des années à optimiser mes propres produits financiers et à observer les autres faire de même, j'en suis arrivé à cette conclusion: la plupart des résidents suisses se prennent trop la tête sur le choix de leur carte de crédit. À moins d'être un voyageur international fréquent qui maximise ses miles ou un gros dépenseur qui utilise vraiment les avantages premium, une simple carte cashback sans frais ou à faibles frais offre la meilleure valeur pratique. Point final.

La « meilleure » carte de crédit est celle que vous utiliserez correctement. Ça veut dire: payer l'intégralité chaque mois, rester dans des habitudes de dépenses qui génèrent des récompenses positives, et utiliser l'assurance incluse quand vous voyagez. Tout le reste, c'est du marketing conçu pour vous donner l'impression d'être sophistiqué tout en payant des frais inutiles.
Commencez par le tableau comparatif ci-dessus. Filtrez selon votre niveau de dépenses et votre usage principal. La bonne carte pour votre situation devient évidente quand vous vous concentrez sur les chiffres plutôt que sur des avantages aspirationnels que vous n'utiliserez pas.
Pour des recommandations par catégorie, consultez nos guides détaillés: cartes de crédit Cashback, Voyage, Shopping, Étudiantes, Premium et Luxe.
Questions fréquentes
Quelle est la meilleure carte de crédit en Suisse ?
Pour la plupart des gens, la Swisscard Cashback Cards Amex : elle mène notre classement cashback, coûte CHF 0 par an et rapporte du cashback sur chaque achat. Si vous ne voulez payer aucuns frais annuels, prenez la Swisscard Cashback Cards Amex. Les voyageurs fréquents tireront plus de la Offre combinée Cornèrcard Miles & More Platinum. Chaque carte de crédit suisse de notre comparatif est notée selon la même formule, donc ces choix évoluent avec les données.
Quelle est la meilleure carte de crédit gratuite ?
Notre choix est la Swisscard Cashback Cards Amex : sans frais annuels quelle que soit l'année et 2,5% sur les devises. 23 cartes de notre comparatif sont gratuites pour de bon, dont la Migros Cumulus Visa, la Coop Supercard, les Swisscard Cashback Cards et la TCS Member Mastercard. « Gratuite » ne couvre toutefois que les frais annuels : les frais de change s'appliquent quand même. Voir toutes les cartes de crédit gratuites en Suisse.
Visa ou Mastercard : laquelle choisir en Suisse ?
Aucune ne gagne nettement. Les deux sont acceptées presque partout en Suisse et à l'étranger, choisissez donc la carte pour ses frais et ses récompenses, pas pour le réseau. Les petites différences portent sur les taux de change appliqués aux paiements en devises. L'exception, c'est American Express : beaucoup de petits commerces suisses ne l'acceptent pas, gardez donc une Visa ou une Mastercard en réserve.
Quelle carte de crédit gratuite est facile à obtenir ?
Aucune carte n'est garantie : chaque émetteur vérifie votre revenu et votre dossier ZEK. Avec un domicile en Suisse, un revenu régulier et un dossier ZEK propre, la plupart des cartes standard sont à votre portée, permis B compris. Les plus rapides sont la Certo! One Mastercard et la TCS Member Mastercard de Cembra, toutes deux sans frais annuels : après une décision de crédit positive, la carte numérique arrive directement dans votre wallet mobile.
Quelle est la meilleure carte de crédit prépayée en Suisse ?
Nous ne classons pas les cartes prépayées, car elles rapportent rarement des récompenses et facturent souvent des frais de chargement ou des frais annuels. Elles ont du sens si vous ne pouvez pas obtenir de carte classique ou si vous voulez un plafond de dépenses strict. Si vous pouvez obtenir une carte de crédit suisse classique, une carte gratuite comme la Swisscard Cashback Cards Amex coûte moins cher. À noter : les versions prépayées des cartes Bonuscard perdent leur programme de fidélité dès le 30 novembre 2026.
Quels sont les frais de carte de crédit en Suisse ?
Les frais annuels vont de CHF 0 à CHF 2'000 dans notre comparatif, et 23 cartes ne coûtent rien, quelle que soit l'année. Les frais que la plupart des gens oublient sont les frais de change : 0% à 2,5% sur chaque paiement en euros ou en dollars. Ajoutez les retraits d'espèces et les frais de retard, et les frais annuels sont souvent la plus petite partie de la facture. Notre guide des frais de carte de crédit les détaille tous.
Quelle est la meilleure carte de crédit pour les étrangers en Suisse?
Les titulaires d'un permis B sont éligibles à la plupart des cartes de crédit suisses avec vérification de revenu. Commencez par des options accessibles chez des émetteurs établis. Démontrez une utilisation responsable (payez à temps, n'atteignez pas votre limite) avant de viser les produits premium. Les limites de crédit augmentent avec un historique de paiement positif. Pour un guide complet, consultez notre page cartes de crédit pour expatriés.