Valutazione






















Prima la risposta breve. Per la maggior parte delle persone, la migliore carta di credito svizzera in questo momento è la Swisscard Cashback Cards Amex: CHF 0 di costo annuo, cashback su ogni acquisto e niente da gestire. È in testa alla nostra classifica cashback su 104 carte di credito svizzere, ed è la carta che consiglierei a un amico che vuole solo una buona carta di base. La fregatura: sui pagamenti in valuta estera costa 2,5%.
Le 5 migliori carte di credito in Svizzera in questo momento:
- Migliore in assoluto: Swisscard Cashback Cards Amex (classifica cashback)
- Migliore carta di credito gratuita: Swisscard Cashback Cards Amex, senza costo annuo in nessun anno e 2,5% sulle valute estere (carte di credito gratuite)
- Migliore per i viaggi: Offerta combinata Cornèrcard Miles & More Platinum (classifica viaggi)
- Migliore per lo shopping: Poinz Card Amex (classifica shopping)
- Migliore per studenti: Simply Card Smart Visa (classifica studenti)
Le scelte premium e lusso sono nella sezione vincitori per categoria, e la classifica completa di tutte le carte è nella tabella sopra. Alcune di queste carte arrivano da partner che ci versano una commissione; questo non cambia mai la loro posizione.
Carta di credito svizzera: come trovare la migliore
La tabella sopra è un confronto completo delle carte di credito in Svizzera: tutte le carte della categoria in un'unica lista, valutate con gli stessi criteri. Parti dai filtri Canone annuale, Commissione di cambio e Premi (cashback, punti o miglia), poi restringi per Circuito o Emittente se ti serve. Apri una riga: «Il nostro parere» e «Ideale per» spiegano in poche frasi a chi conviene la carta, e a chi no. Ti restano due o tre candidate? Spunta «Aggiungi al confronto» e analizzale punto per punto nel nostro strumento di confronto.
Cosa rende una carta di credito la «migliore» in Svizzera?
Parliamoci chiaro: la migliore carta di credito in Svizzera è quella che si adatta a come spendi veramente i tuoi soldi. Non a come pensi di spenderli.
Dopo anni a testare carte e a costruire GetRates, ho visto tantissime persone fare lo stesso errore. Scelgono carte premium di viaggio perché l'accesso alle lounge sembra figo, poi prendono l'aereo due volte l'anno. O inseguono programmi a punti complicatissimi che non ottimizzano mai, ignorando il semplice cashback che gli metterebbe soldi veri in tasca.
Ecco cosa conta davvero: le carte di credito svizzere non funzionano come quelle americane o britanniche. La maggior parte sono carte di credito a saldo (paghi tutto ogni mese), non credito revolving. Quindi dimentica i tassi d'interesse. Concentrati sul costo annuo, sulle commissioni all'estero e su una domanda: userai davvero quei famosi vantaggi?
La tabella comparativa sopra classifica le carte usando criteri reali che impattano il tuo portafoglio: commissioni, tassi di premio, copertura assicurativa e valore reale. Sotto, ti spiego come scegliere la carta giusta senza le solite frasi da marketing.
Aggiornamento ottobre 2026: ogni carta è ora classificata nella categoria in cui ottiene il punteggio migliore, e le carte senza dati sulla soddisfazione dei clienti sono valutate sui criteri di cui disponiamo invece che con un punteggio di soddisfazione di 0/5. La Migros Cumulus Visa e le carte Coop Supercard contano quindi come carte shopping, la Cornèrcard Miles & More Gold come carta da viaggio, e la TCS Travel Mastercard Gold e la Poinz Card Amex entrano nella top 5 delle carte cashback.
Aggiornamento Q1/Q2 2026: Il 12 febbraio 2026 Cembra ha potenziato il programma cashback Certo! aggiungendo promozioni rotanti di commercianti in moda, lifestyle ed elettronica, oltre al cashback standard (1% nei tre negozi preferiti, 0,25% altrove). Le carte senza costo annuo restano le stesse, con Migros Cumulus Visa, Coop Supercard, Swisscard Cashback e Cembra Certo! One sempre a CHF 0. Le offerte di benvenuto a tempo compaiono direttamente nella tabella, così qui non scadono mai.
Come usano davvero le carte di credito i residenti svizzeri?
La maggior parte dei residenti svizzeri usa la carta di debito per le transazioni quotidiane come la spesa e i ristoranti, e i dati lo confermano. Nell'indagine sui mezzi di pagamento 2025 della Banca nazionale svizzera, la carta di debito copriva il 37% dei pagamenti in negozio, i contanti il 30%, le app di pagamento il 17% e la carta di credito appena il 13%.
Online il quadro si ribalta. Nei pagamenti in negozi online e app, la carta di credito arrivava al 19%, davanti alla carta di debito al 16%, con le app di pagamento in testa al 32%. La carta di credito serve quindi per gli acquisti online, le prenotazioni di viaggio e accumulare premi sugli acquisti più grossi. (Insomma, le cose che contano davvero.)
Non sei sicuro di aver bisogno di una carta di credito? Il nostro confronto debito vs credito ti aiuta a capire quando ogni tipo di carta ha senso in Svizzera.
Per questo il costo annuo conta così tanto. Una carta con CHF 200 di commissione annuale deve restituirti più di CHF 200 in benefici reali solo per andare in pari. Se la tua carta esce solo per gli ordini online e le vacanze, di solito vince una carta gratuita. Altrimenti stai pagando per il privilegio di usare un metodo di pagamento.
Tipi di carte di credito in Svizzera
Carte cashback: le migliori per la semplicità
Le carte di credito cashback ti restituiscono dallo 0,25% all'1% delle tue spese come soldi veri. Niente conversione punti, niente restrizioni sui partner, niente date di scadenza. Spendi, ricevi contanti. Fine.
I tassi cashback svizzeri sono onestamente un po' deboli rispetto al Nord America (spoiler: la maggior parte delle cose sulle carte di credito qui sono meno generose). Ma ecco perché sono comunque ottime: una carta all'1% che ti restituisce CHF 200 all'anno su CHF 20'000 di spese batte alla grande programmi a punti complicati che non ottimizzerai mai. Fidati.
Per confronti dettagliati, consulta il nostro confronto carta di credito cashback in Svizzera.
Carte viaggio: le migliori per i viaggiatori frequenti
Le carte di credito viaggio hanno senso quando voli più di quattro volte l'anno, soprattutto con SWISS o partner Star Alliance. Accumuli miglia spendendo e le converti in voli. È con i riscatti in business class che di solito ottieni il valore più alto per miglio.
Ecco il punto: l'assicurazione da sola può giustificare queste carte. Copertura medica da CHF 1'000'000 in su, protezione per cancellazione viaggio, assicurazione auto a noleggio. Compra tutto questo separatamente e parliamo di soldi seri. Ma (e questo è importante) solo se viaggi abbastanza da usarla davvero.
Il nostro confronto Migliori carte di credito viaggio analizza i dettagli assicurativi per ogni carta.
Carte studenti: le migliori per costruire la storia creditizia
Le carte di credito per studenti hanno commissioni annuali ridotte o azzerate per chi ha tra 18 e 30 anni. Sono essenzialmente le rotelle per costruire la tua storia creditizia svizzera dandoti protezione base per gli acquisti online. I limiti di credito restano modesti così non puoi devastare le tue finanze troppo gravemente.
Ecco la fregatura: queste carte passano a prodotti standard quando raggiungi il limite d'età. Assicurati di capire le condizioni di transizione prima di firmare. A nessuno piacciono gli aumenti di commissione a sorpresa.
Vedi Migliori carte di credito per studenti per le opzioni attuali.
Carte premium e lusso: le migliori per chi spende tanto
Le carte di credito premium sono per chi spende tanto e vuole accesso alle lounge aeroportuali, servizi di concierge e tassi di premio più alti. Nel nostro confronto il costo annuo arriva fino a CHF 2'000. (Sì, davvero.)
Il valore dipende interamente da se usi davvero i benefici. L'accesso alle lounge non vale niente se voli due volte l'anno. I servizi di concierge sembrano fighi ma onestamente, quand'è stata l'ultima volta che hai avuto bisogno di qualcuno che ti prenotasse un ristorante che non potevi prenotare da solo?
Confronta le opzioni sulle nostre pagine Carte di credito Gold a confronto e Migliori carte di credito lusso.
Carte di credito prepagate: le migliori per il controllo, non per i premi
Le carte di credito prepagate (o ricaricabili) funzionano al contrario: prima carichi i soldi, poi spendi solo quello che c'è sulla carta. Nessuna verifica del credito e nessuna fattura a fine mese, il che le rende pratiche per adolescenti, budget stretti o acquisti online con un tetto fisso. La maggior parte funziona su Visa o Mastercard, quindi l'accettazione è la stessa di una carta normale.
Ecco la fregatura: le carte prepagate di solito costano commissioni di ricarica o un canone e raramente danno premi. Dal 30 novembre 2026, le versioni prepagate delle carte Bonuscard perdono del tutto il programma fedeltà. Non classifichiamo le carte prepagate nella tabella: se puoi ottenere una carta normale, una gratuita ti costa meno.
Vincitori per categoria: le nostre scelte rapide
Non sai da dove cominciare? Se confronti le carte di credito su tutto il mercato, in ogni categoria di spesa emergono vincitori chiari. Questi nomi arrivano direttamente dalla classifica della tabella sopra e si aggiornano con i dati:
Swisscard Cashback Cards Amex. La nostra numero 1 del cashback e la migliore carta di base per la spesa quotidiana. Classifica cashback.
Swisscard Cashback Cards Amex. Senza costo annuo in nessun anno, 2,5% sulle valute estere. Carte gratuite.
Offerta combinata Cornèrcard Miles & More Platinum. Miglia più assicurazione viaggio per chi vola spesso con SWISS e Star Alliance. Classifica viaggi.
Poinz Card Amex. Il punteggio più alto per i premi sugli acquisti di tutti i giorni. Classifica shopping.
Simply Card Smart Visa. La nostra carta più votata per studenti e giovani adulti. Guida studenti.
Diners Club Gold Card. Il miglior mix di assicurazioni e vantaggi sotto i prezzi del lusso. Classifica carte Gold.
Swisscard American Express Platinum Card. La scelta migliore se userai davvero lounge e concierge. Classifica lusso.
Carte con approvazione flessibile per titolari di permesso B e basse commissioni estere. Guida espatriati.
Carta di credito svizzera gratuita
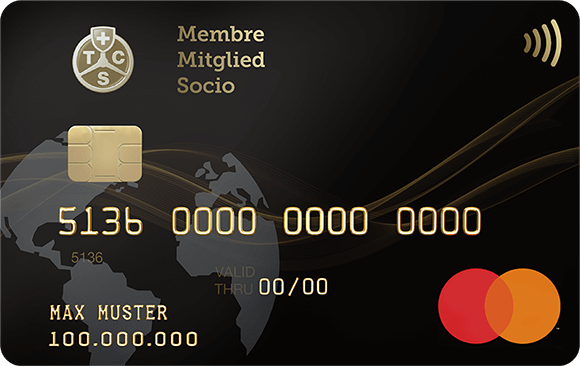
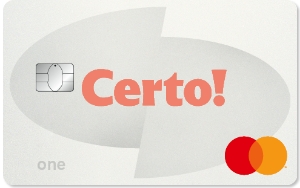
Sì, esistono: carte di credito gratuite in Svizzera per sempre, non solo il primo anno. La nostra scelta è la Swisscard Cashback Cards Amex, e 23 carte del nostro confronto non costano nulla in nessun anno, tra cui la Certo! One Mastercard, la Migros Cumulus Visa, la Coop Supercard (Visa e Mastercard), le Swisscard Cashback Cards e la TCS Member Mastercard.
Ecco la fregatura: «gratuita» vale solo per il canone annuale. La commissione di cambio di queste carte va dall'1,5% (Certo! One, Coop Supercard, TCS Member) al 2,5% (Swisscard Cashback Cards), con la Migros Cumulus Visa a metà strada all'1,75%. Se paghi spesso in euro, il vero confronto si gioca qui.
Per trovare la tua carta gratuita, imposta sopra il filtro Canone annuale su CHF 0 e metti un tetto alla Commissione di cambio. La classifica completa con tutte le condizioni è nella nostra guida alle carte di credito gratuite in Svizzera.
Confrontare le carte di credito: quali sono i fattori più importanti?
Da CHF 0 a CHF 2'000. Il calcolo del pareggio conta di più.
Tra 0% e 2,5% sugli acquisti non in CHF. Si accumula in fretta.
Assicurazione medica viaggio, protezione acquisti, garanzia estesa.
Punti vs. cashback. Rendimenti garantiti vs. ottimizzazione. Consultate la nostra guida ai programmi bonus.
Commissioni annuali: il numero che conta
Il costo annuo di una carta di credito in Svizzera va da CHF 0 a CHF 2'000. Ecco il calcolo del pareggio: commissione annuale diviso tasso di premio uguale quanto devi spendere solo per recuperare la commissione.
- Commissione annuale: CHF 150
- Tasso cashback: 1%
- Spese per pareggiare: CHF 15'000
Ti servono CHF 15'000 di spese prima di vedere un centesimo di beneficio reale.
Le carte senza commissioni garantiscono che sei in vantaggio indipendentemente da quanto spendi. Sono perfette per utenti occasionali o chiunque stia costruendo la storia creditizia. Le carte premium? Richiedono spese serie e utilizzo dei benefici per giustificare i costi. Non c'è scampo. Per un'analisi dettagliata di ogni tipo di commissione, consulta la nostra guida completa ai costi delle carte di credito in Svizzera.
Ripartizione dei costi per categoria di carta
Commissione annuale: CHF 0 Premi: 0,25-0,5% cashback Assicurazione: Minima o nessuna Ideale per: Meno di CHF 15'000 di spese
Commissione annuale: CHF 50-150 Premi: 0,5-1% cashback o miglia Assicurazione: Copertura viaggio base Ideale per: CHF 15'000-30'000 di spese
Commissione annuale: CHF 150-900 Premi: 1-2% + accesso lounge Assicurazione: Viaggio + medica completa Ideale per: CHF 30'000+ di spese, 4+ viaggi/anno
Commissioni all'estero: il costo nascosto
Le commissioni sulle transazioni estere aggiungono tra 0% e 2,5% sugli acquisti non in CHF. Non sembra tanto? Su CHF 5'000 di spese all'estero, una commissione del 2,5% ti costa CHF 125. Spariti. Puf.
Per viaggiatori frequenti o lavoratori frontalieri, questo si accumula in fretta. Se più del 20% delle tue spese è all'estero, dai priorità alle carte con commissioni estere basse anche se hanno commissioni annuali leggermente più alte. I conti tornano. La nostra guida ai tassi di cambio spiega esattamente come differiscono i tassi Visa e Mastercard e come evitare le trappole DCC.
Copertura assicurativa: spesso sottovalutata
Le carte di credito svizzere includono assicurazioni che valgono centinaia di franchi all'anno. La nostra guida alle assicurazioni delle carte di credito confronta esattamente cosa copre ogni carta. L'assicurazione medica di viaggio può arrivare a CHF 1'000'000 o più sulle carte premium. La protezione acquisti copre gli articoli nuovi contro furto o danni. La garanzia estesa aggiunge 12 mesi alle garanzie del produttore.
Strutture dei premi: punti vs cashback
2-5x il valore sui riscatti ottimali. Richiede gestione attiva.
Rendimenti garantiti 0,5-1%. Nessuno sforzo richiesto.
I programmi a punti (come Miles & More o partnership alberghiere) possono dare 2-5x il valore sui riscatti ottimali. Sembra fantastico, vero? Tranne che richiedono gestione attiva, riscatti strategici e preoccupazione costante per le date di scadenza.
I programmi cashback ti danno rendimenti garantiti dallo 0,5% all'1% senza alcuno sforzo. I soldi appaiono semplicemente sul tuo conto.
La scelta migliore? Onestamente dipende da se sei il tipo che massimizzerà davvero i punti (sii onesto) o se preferisci semplicità e rendimenti garantiti.
Visa o Mastercard? Migros o Coop? Risposte rapide
Visa o Mastercard: quale conviene in Svizzera?
Onestamente? Nella vita di tutti i giorni in Svizzera cambia poco: entrambe sono accettate quasi ovunque si paghi con carta, in Svizzera come all'estero. Le differenze stanno nel tasso di cambio che ogni circuito applica ai pagamenti in valuta estera e nei vantaggi aggiunti dal tuo emittente, non nel logo. Attenzione invece ad American Express: i negozi più piccoli spesso non la accettano, quindi una Amex funziona meglio insieme a una Visa o Mastercard. Il nostro confronto Visa vs Mastercard analizza le vere differenze.
Migros o Coop: quale carta di credito del supermercato conviene?
È più equilibrato di quanto faccia pensare la guerra dei programmi fedeltà. La Migros Cumulus Visa e la Coop Supercard costano entrambe CHF 0 all'anno e restituiscono circa lo 0,33% in punti secondo i nostri dati. All'estero Coop costa un po' meno, con l'1,5% di commissione di cambio contro l'1,75% di Migros. Il vero criterio: scegli la carta del supermercato dove fai già la spesa, perché è lì che si accumulano i punti.
Cosa mostrano i test indipendenti sulle carte di credito?
La trasmissione per i consumatori della SRF Kassensturz ha confrontato a settembre 2024 20 carte di credito svizzere con canone basso o nullo (confronto dei costi di Kassensturz, in tedesco). Nel profilo «estero» (EUR 2'500 di acquisti), la differenza tra la carta più economica e la più cara superava i CHF 110 all'anno.
La Migros Cumulus Visa era prima in quel profilo con CHF 64 all'anno, mentre la Raiffeisen Mastercard/Visa Silber per i non soci chiudeva la classifica con CHF 175. Nel profilo «Svizzera», la Swisscard Cashback Cards Amex chiudeva addirittura con un «guadagno» di CHF 33 grazie al cashback.
Il nostro controllo con i dati di oggi: entrambe le vincitrici del test costano ancora CHF 0 all'anno. La Migros Cumulus Visa applica ora l'1,75% sulle valute estere, le Swisscard Cashback Cards il 2,5%. La lezione resta: il costo annuo è solo metà del conto, e un test di due anni fa non ti dice le commissioni di oggi. Per questo la tabella sopra viene aggiornata di continuo.
Richiedere una carta di credito in Svizzera
Richiedere una carta di credito svizzera online oggi richiede spesso meno tempo del confronto che lo precede. Ecco la procedura tipica:
Filtra la tabella sopra per canone annuale, commissione di cambio e premi. Scegli la carta che si adatta alle tue spese reali, non quella con il marketing più bello.
Domicilio in Svizzera, reddito regolare e un record ZEK pulito sono la base. I dettagli su reddito e permessi sono più sotto.
Tieni a portata di mano passaporto, carta d'identità o permesso per stranieri e indica onestamente reddito, datore di lavoro e costi dell'alloggio. Il modulo richiede di solito pochi minuti.
A seconda dell'emittente, tramite identificazione video o online con lo smartphone, altrimenti firmando la domanda e inviandola per posta.
Alcune carte sono utilizzabili subito: con la Certo! One Mastercard e la TCS Member Mastercard (entrambe di Cembra), la carta digitale arriva direttamente nel wallet del tuo smartphone dopo un esito positivo della verifica del credito. La carta fisica segue per posta.
Documentazione richiesta
Le domande di carta di credito svizzera richiedono il solito divertimento burocratico:
Permesso B, permesso C o passaporto svizzero.
Certificati di stipendio o dichiarazioni fiscali.
Bolletta o contratto d'affitto.
Documentazione dei conti esistenti.
I tempi di elaborazione vanno dall'approvazione immediata se sei già cliente della banca a 2-3 settimane per nuove domande che richiedono verifica del reddito. (La Svizzera si muove a velocità svizzera, cioè: accurata e ponderata.)
Per sapere esattamente chi è idoneo e come funziona il processo, consulta la nostra guida ai requisiti per le carte di credito.
Valutazione del credito in Svizzera
La Svizzera non ha punteggi di credito centralizzati come il sistema americano (niente FICO qui). Invece, le banche controllano la ZEK (Zentralstelle für Kreditinformation), che traccia eventi creditizi negativi come inadempienze e fallimenti.
Record ZEK pulito? Sei a posto. Più domande di credito simultanee? Può complicare le cose. La soluzione è noiosa ma efficace: paga puntuale, mantieni un impiego stabile, non fare domanda per cinque carte contemporaneamente.
Requisiti di reddito
La maggior parte degli emittenti non pubblica un reddito minimo. Per le carte che lo indicano, nei nostri dati la forbice va da CHF 25'000 a CHF 120'000 all'anno, con la Swisscard American Express Platinum in cima. Aspettati che le carte premium e lusso guardino il tuo reddito più da vicino. (Sì, controllano davvero.)
I titolari di permesso B potrebbero ricevere limiti iniziali ridotti che aumentano con una storia di pagamenti dimostrata. E ecco la parte frustrante: le storie creditizie internazionali non si trasferiscono in Svizzera. I nuovi residenti partono da zero, indipendentemente dal tuo punteggio perfetto nel paese d'origine.
Quali sono gli errori comuni da evitare?
Le persone scelgono carte premium per benefici che letteralmente non usano mai. L'accesso alle lounge aeroportuali sembra figo finché non realizzi che voli due volte l'anno. I servizi di concierge prendono polvere.
Una commissione del 2% su CHF 10'000 di spese internazionali annuali ti costa CHF 200. Questo singolo fattore spesso rende le carte senza commissioni superiori nonostante tassi di premio più bassi.
Le carte di credito svizzere applicano interessi alti su qualsiasi importo che non rimborsi. Non trattare mai le carte di credito come strumenti di finanziamento. Paga il saldo completo ogni mese, senza eccezioni.
Prima di fare domanda, sii brutalmente onesto: quali benefici userai davvero nei prossimi 12 mesi? Le carte premium con CHF 300+ di commissione annuale sono uno spreco se catturi solo CHF 100 di valore reale. È solo ottimismo costoso.
Calcola sempre il costo totale includendo le commissioni di transazione. I conti contano più del marketing. Se devi prendere in prestito soldi, un prestito personale è di solito la strada più economica. Non è negoziabile. E assicurati di conoscere le basi della sicurezza delle carte di credito per proteggerti dalle frodi.
Come si confronta il mercato svizzero delle carte di credito a livello globale?
Il mercato svizzero ha meno carte rispetto a USA o UK, ma la qualità è solida. Visa e Mastercard dominano con accettazione quasi universale. Quale circuito scegliere lo trovi nella risposta rapida più sopra. American Express esiste ma buona fortuna a usarla nei negozi più piccoli (spesso non la accettano per via delle commissioni più alte).
L'acquisizione di Credit Suisse da parte di UBS ha consolidato un po' il mercato. Le ex carte Credit Suisse sono ora integrate sotto il marchio UBS, anche se i titolari esistenti non hanno visto molti disagi.
Le banche digitali come Neon e Yuh hanno lanciato carte di debito (non di credito) basate su app con commissioni ridotte, puntando ai consumatori più giovani che non hanno bisogno di filiali fisiche. Le banche tradizionali hanno risposto con esperienze mobile migliorate mantenendo le loro reti di filiali (perché ad alcune persone piace ancora parlare con esseri umani).
Dovresti avere più carte di credito?
Le strategie multi-carta possono ottimizzare i rendimenti usando carte diverse per spese diverse. Tipo: carta viaggio ad alto tasso per i voli, carta cashback per la spesa, carta senza commissioni estere per acquisti internazionali.
Sembra intelligente, vero? Lo è. Ma richiede organizzazione e carico mentale. La maggior parte dei residenti svizzeri onestamente beneficia di più da una carta ben scelta che si adatta al loro principale schema di spesa invece di destreggiarsi tra più conti.
Se stai considerando più carte, fai i conti: le commissioni annuali totali non possono superare i benefici totali catturati. Tre carte con CHF 100 di commissione annuale ciascuna devono dare CHF 300+ di valore combinato per giustificare la complessità. Altrimenti ti stai solo complicando la vita per niente.
Come confrontare le carte di credito su GetRates
La tabella comparativa sopra mostra dati in tempo reale su commissioni annuali, tassi di premio e caratteristiche chiave. Filtra per canone annuale, commissione di cambio, premi, circuito (Visa, Mastercard, Amex) o emittente per restringere le tue opzioni. Così un confronto carte di credito su tutto il mercato diventa una breve lista che fa davvero per te.
Clicca sulle singole carte per analisi dettagliate che includono copertura assicurativa, reti di accettazione e requisiti di domanda. La nostra metodologia pesa i fattori in base alle esigenze reali dei residenti svizzeri, non a quello che gli emittenti di carte vogliono che promuoviamo.
Come guadagniamo: alcuni emittenti ci versano una commissione quando fai richiesta tramite i nostri link, e alcuni hanno pagato per un'integrazione più rapida dei loro dati (Fast Track). Nessuna delle due cose compra una posizione migliore. La formula è la stessa per ogni carta, e le offerte partner sono segnalate nella tabella. Le offerte di benvenuto attuali sono raccolte nella nostra pagina offerte carte di credito.
Consiglio da pro: Considera come i benefici delle carte di credito complementano le tue scelte di conto bancario. Alcune banche offrono commissioni ridotte sulle carte di credito per i clienti esistenti, il che può creare valore reale attraverso i prezzi relazionali.
La mia raccomandazione personale
Dopo anni a ottimizzare i miei prodotti finanziari e guardare altri fare lo stesso, sono arrivato a questa conclusione: la maggior parte dei residenti svizzeri ci pensa troppo sulla scelta della carta di credito. A meno che tu non sia un viaggiatore internazionale frequente che massimizza le miglia o un grande spender che usa davvero i benefici premium, una semplice carta cashback senza commissioni o a basse commissioni offre il miglior valore pratico. Punto e basta.

La «migliore» carta di credito è quella che userai correttamente. Significa: pagare per intero ogni mese, restare entro schemi di spesa che generano premi positivi, e usare l'assicurazione inclusa quando viaggi. Tutto il resto è marketing progettato per farti sentire sofisticato mentre paghi commissioni inutili.
Inizia dalla tabella comparativa sopra. Filtra per il tuo livello di spesa e uso principale. La carta giusta per la tua situazione diventa ovvia quando ti concentri sui numeri reali invece che sui benefici aspirazionali che non userai.
Per raccomandazioni specifiche per categoria, dai un'occhiata alle nostre guide dettagliate: carte di credito Cashback, Viaggio, Shopping, Studenti, Premium e Lusso.
Domande frequenti
Qual è la migliore carta di credito svizzera?
Per la maggior parte delle persone, la Swisscard Cashback Cards Amex: è prima nella nostra classifica cashback, costa CHF 0 all'anno e dà cashback su ogni acquisto. Se non vuoi pagare un costo annuo in nessun anno, prendi la Swisscard Cashback Cards Amex. Chi viaggia spesso ottiene di più dalla Offerta combinata Cornèrcard Miles & More Platinum. Ogni carta di credito svizzera del nostro confronto è valutata con la stessa formula, quindi queste scelte si aggiornano quando cambiano i dati.
Qual è la migliore carta di credito gratuita in Svizzera?
La nostra scelta è la Swisscard Cashback Cards Amex: senza costo annuo in nessun anno e 2,5% sulle valute estere. 23 carte del nostro confronto sono gratuite per sempre, tra cui la Migros Cumulus Visa, la Coop Supercard, le Swisscard Cashback Cards e la TCS Member Mastercard. «Gratuita» riguarda però solo il canone: le commissioni all'estero restano. Vedi tutte le carte di credito gratuite in Svizzera.
Visa o Mastercard: quale conviene in Svizzera?
Nessuna vince nettamente. Entrambe sono accettate quasi ovunque in Svizzera e all'estero, quindi scegli la carta per costi e premi, non per il circuito. Le piccole differenze riguardano i tassi di cambio applicati ai pagamenti in valuta estera. L'eccezione è American Express: molti piccoli negozi svizzeri non la accettano, quindi tieni una Visa o Mastercard di scorta.
Qual è la carta di credito più facile da ottenere?
Nessuna carta è garantita: ogni emittente svizzero verifica il tuo reddito e il tuo record ZEK. Con domicilio in Svizzera, un reddito regolare e un record ZEK pulito, la maggior parte delle carte standard è alla tua portata, anche con permesso B. Le più rapide sono la Certo! One Mastercard e la TCS Member Mastercard di Cembra, entrambe senza canone: dopo l'esito positivo della verifica del credito, la carta digitale arriva subito nel wallet del tuo smartphone.
Quali sono le migliori carte di credito prepagate in Svizzera?
Non classifichiamo le carte prepagate, perché raramente danno premi e di solito costano commissioni di ricarica o un canone. Hanno senso se non puoi ottenere una carta normale o vuoi un tetto di spesa rigido. Se puoi avere una normale carta di credito svizzera, una gratuita come la Swisscard Cashback Cards Amex costa meno. Nota: le versioni prepagate delle carte Bonuscard perdono il programma fedeltà dal 30 novembre 2026.
Quanto costa una carta di credito in Svizzera?
Nel nostro confronto il costo annuo va da CHF 0 a CHF 2'000, e 23 carte non costano nulla in nessun anno. La commissione che quasi tutti trascurano è quella all'estero: tra 0% e 2,5% su ogni pagamento in euro o dollari. Aggiungi prelievi di contanti e spese di sollecito, e il canone è spesso la parte più piccola del conto. La nostra guida ai costi delle carte di credito li spiega tutti.
Qual è la migliore carta di credito per stranieri in Svizzera?
I titolari di permesso B sono idonei per la maggior parte delle carte di credito svizzere con verifica del reddito. Inizia con opzioni accessibili da emittenti consolidati. Dimostra un uso responsabile (paga puntuale, non esaurire il limite) prima di puntare a prodotti premium. I limiti di credito aumentano con una storia di pagamenti positiva. Per una guida completa, consulta la nostra pagina carte di credito per espatriati.