Note
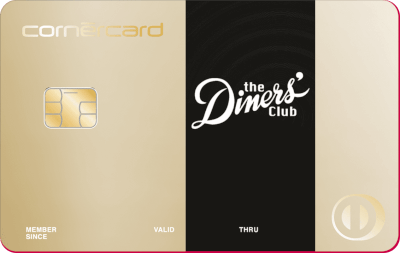
En bref : la meilleure carte de crédit Gold en Suisse est actuellement la Diners Club Gold Card, à CHF 100 la première année. Elle arrive en tête de notre comparatif de 34 cartes Gold et premium.
Une carte de crédit Gold coûte en général autour de CHF 200 par an. En échange, vous obtenez une assurance voyage, une limite plus élevée et, sur beaucoup de cartes, une adhésion Priority Pass. Que cela vaille le coup dépend de trois chiffres : combien de fois vous voyagez, combien vous dépensez à l'étranger et si vous achèteriez sinon une assurance voyage à part.
Carte de crédit Gold en Suisse : comment fonctionne notre comparatif
Chez GetRates, premium signifie cartes Gold et cartes Platinum à moins de CHF 400 par an. Les cartes métal, Black et Platinum à partir de CHF 400 sont comparées à part sur notre page des cartes Platinum dès CHF 400.
Le tableau ci-dessus classe chaque carte pour un profil type : environ CHF 2'000 de dépenses par mois, dont un cinquième à l'étranger, et deux à trois voyages par an. Sept critères comptent : assurances, cotisation plus frais de change, accès aux salons, récompenses et crédits annuels, offre de bienvenue, services (concierge, carte partenaire gratuite, acceptation dans les commerces suisses) et satisfaction client. À prestations égales, la carte la moins chère passe devant.
Triez par Cotisation annuelle, vérifiez les Frais de change (ce sont eux qui décident de ce que vous payez vraiment à l'étranger) et dépliez une ligne pour lire les détails sur les salons et l'assurance dans Notre avis. Avec Ajouter au comparatif, vous examinez jusqu'à trois cartes point par point dans notre outil de comparaison.
Mise à jour octobre 2026 : les versions Visa et Mastercard aux conditions identiques partagent désormais une seule ligne. La carte Gold de Viseca, vendue avec les mêmes prestations par dix banques, est signalée comme un seul produit ; chaque fiche cite les autres banques. Les notes sont affichées sur une échelle de 2,5 à 5.
La meilleure carte Gold selon vos besoins
Le classement montre la meilleure carte polyvalente. Si vous savez déjà ce qu'il vous faut, c'est plus rapide :
- Une assurance voyage solide pour une cotisation modérée : la Diners Club Gold. Frais médicaux à l'étranger jusqu'à CHF 1'500'000, assurance annulation jusqu'à CHF 40'000, 0,6% de cashback (1,2% à l'étranger) et 1,2% de frais de change. Gardez une Visa ou une Mastercard à côté pour les commerces qui refusent Diners.
- Du cashback simple, sans points : la Cornèrcard Gold. 0,6% sur les achats en CHF, 1,2% en devises, 1,2% de frais de change et une protection juridique sur les achats. Pas d'accès aux salons.
- Auprès de votre banque cantonale : la Viseca Gold, la carte Gold de la plupart des banques cantonales. La version de l'AKB a la cotisation la plus basse, CHF 144.
- Pour les clients Raiffeisen : la Raiffeisen Gold. 0,5% de cashback, CHF 198 par an, 1,5% de frais de change et des frais d'annulation couverts jusqu'à CHF 15'000.
- Pour collectionner des miles : le package Miles & More Gold de Cornèrcard avec Visa et Diners Club. Plus de détails dans notre comparatif des cartes Miles and More.
- Pour les restaurants et les hôtels : l'American Express Gold Card, aussi disponible via Alpian. Un crédit restaurant de CHF 25 par trimestre et 1 point Membership Rewards par franc, mais 2,5% de frais de change et une acceptation plus inégale dans les commerces suisses.
- Pour les clients UBS : la carte de crédit UBS Gold. Selon UBS, dès CHF 12 par mois pour les clients existants, avec une adhésion Priority Pass gratuite.
Vous voulez un accès illimité aux salons et un concierge personnel ? Seules les cartes du niveau luxe l'offrent. Comparez nos cartes Platinum dès CHF 400.
Combien coûte une carte de crédit Gold ?
CHF 80 à CHF 350 par an, le plus souvent CHF 200
- Environ CHF 7 à CHF 29 par mois
- Assurance voyage sur presque toutes les cartes
- Adhésion Priority Pass sur beaucoup, visites généralement payantes
- Récompenses de 0,3% à 1% des dépenses
Dès CHF 400 par an
- Accès illimité aux salons sur beaucoup de cartes
- Plafonds d'assurance plus élevés
- Service de conciergerie
- Comparées sur notre page des cartes Platinum dès CHF 400
Beaucoup de cartes Gold coûtent moins cher la première année. Les rabais actuels figurent dans le tableau ci-dessus ; ils changent en permanence.
Les coûts cachés
Les frais de change des cartes Gold vont de 0,84% (UBS key4 premium) à 2,5% (American Express Gold, SWISS Miles & More Gold). La plupart facturent 1,75%. Sur CHF 5'000 de paiements en devises par an, cela fait CHF 42 à CHF 125 perdus en frais.
Visa Gold ou Mastercard Gold : quelle différence ?
Pour vous, la différence est faible. La cotisation, les assurances et les récompenses sont fixées par l'émetteur, pas par le réseau. C'est pourquoi Viseca et les banques cantonales, Raiffeisen, UBS, Bonus Card et LibertyCard proposent leur carte Gold en Visa et en Mastercard aux mêmes conditions. Notre tableau affiche ces jumelles sur une seule ligne.
Les deux réseaux sont acceptés presque partout en Suisse et dans le monde entier. Pour l'American Express Gold et la Diners Club Gold, c'est différent : elles passent par leurs propres réseaux, moins acceptés dans les commerces suisses. Prévoyez une deuxième carte. Les détails sur l'acceptation et les taux de change sont dans notre guide Visa ou Mastercard.
Quelles assurances sont comprises avec une carte Gold ?
Presque toutes les cartes Gold incluent une assurance voyage, mais la couverture varie beaucoup. Trois exemples, directement auprès des émetteurs :
- Raiffeisen Gold : frais d'annulation jusqu'à CHF 15'000, bagages jusqu'à CHF 5'000, retard de bagages jusqu'à CHF 1'000, assistance médicale en voyage jusqu'à CHF 250'000 et franchise de voiture de location jusqu'à CHF 10'000.
- Diners Club Gold : frais médicaux à l'étranger jusqu'à CHF 1'500'000 et assurance annulation jusqu'à CHF 40'000.
- UBS Gold : assurance accidents de voyage et d'aviation, franchise de voiture de location et garantie du meilleur prix. Les retards de vol, la perte de bagages, les frais médicaux à l'étranger ainsi que le sauvetage et le rapatriement ne sont couverts que par l'option Travel Insurance Plus à CHF 98 par an, incluse avec la Platinum.
L'exemple d'UBS montre ce qu'il faut vérifier : « assurance voyage incluse » peut désigner une assurance accidents ou un paquet complet avec annulation et frais médicaux. Vérifiez aussi si le voyage doit être payé avec la carte. Est-il nécessaire de souscrire une assurance voyage en plus ? Cela dépend de ces détails. Les cartes les mieux couvertes figurent dans notre comparatif de la carte de crédit avec assurance voyage.
Carte Gold avec protection juridique
La protection juridique est l'exception sur les cartes Gold. Selon les émetteurs, ces cartes l'incluent :
- Cornèrcard Gold : protection juridique en cas de litige lié à l'achat de biens et de services, y compris les voitures de location et les achats en ligne. La protection juridique privée et circulation n'existe qu'en option payante.
- Bonus Card Gold : protection juridique voyage, que le voyage ait été payé ou non avec la carte, et protection juridique achats si au moins 50% ont été payés avec la carte.
- Cartes Gold de la LUKB, de la BEKB et de la SGKB (Viseca) : protection juridique en ligne, jusqu'à CHF 10'000 par cas à la LUKB.
UBS ne mentionne pas de protection juridique parmi les assurances incluses avec l'UBS Gold.
Carte supplémentaire : combien coûte la carte partenaire ?
Si vous partagez la carte avec votre partenaire, vous payez la carte supplémentaire chaque année. Les écarts sont plus grands que la cotisation ne le laisse penser :
- UBS Gold et SWISS Miles & More Gold : le set comprend déjà deux cartes.
- ZKB Gold : CHF 25 par an. Viseca Gold : CHF 25 la première année, puis CHF 50.
- PostFinance Gold : CHF 40. Raiffeisen Gold : CHF 48, gratuite la première année pour les sociétaires.
- La plupart des banques cantonales et la Cornèrcard Gold : CHF 50.
- Bonus Card Gold : CHF 72. Diners Club Gold : CHF 100.
- American Express Gold : CHF 150.
Avec deux cartes, une carte Gold à la cotisation plus élevée peut donc revenir moins cher qu'une carte bon marché avec une carte supplémentaire chère.
Points, miles ou cashback : que rapporte une carte Gold ?
Le cashback est le plus simple : la Diners Club Gold et la Cornèrcard Gold versent 0,6% sur les achats en CHF et 1,2% en devises, la Raiffeisen Gold 0,5%.
Les programmes de points demandent plus de calcul. L'UBS Gold rapporte 4 points KeyClub par tranche de CHF 1'000 ; un point vaut CHF 1 chez les partenaires KeyClub, soit 0,4%. L'American Express Gold rapporte 1 point Membership Rewards par franc.
Sur CHF 24'000 de dépenses par an, 0,6% de cashback rapporte CHF 144. Cela ne couvre pas à lui seul la cotisation de la plupart des cartes Gold. Le reste doit venir de l'assurance et des salons que vous utilisez vraiment. Si vous ne cherchez que le rendement, les meilleures cartes cashback sont souvent un meilleur choix.
Bonus Card et LibertyCard : des points au cashback
À partir du 30 novembre 2026, Bonus Card, TUI Bonus Card et LibertyCard accumuleront automatiquement du cashback au lieu de points. La Bonus Card Gold versera alors 0,6% sur les achats en CHF et 1,2% en devises, l'Exclusive 0,9% et 1,7%. Les multiplicateurs fixes chez les partenaires et MyCountry disparaissent. Notre classement note déjà ces cartes avec les nouveaux taux.
Accès aux salons avec une carte de crédit Gold
Beaucoup de cartes Gold incluent une adhésion Priority Pass, avec des salons notamment à Zurich, Genève et Bâle. Le piège : sur les cartes Gold, seule l'adhésion est généralement gratuite et chaque visite est payante. L'UBS Gold, par exemple, inclut l'adhésion d'une valeur de EUR 89. La Cornèrcard Gold, la Raiffeisen Gold et la Bonus Card Gold n'ont pas d'accès aux salons.
Aucune carte de notre tableau Gold n'offre actuellement des visites gratuites illimitées. Si vous voulez aller au salon plusieurs fois par an, une carte Platinum est souvent plus avantageuse. Le nombre de visites incluses par carte figure dans notre guide de l'accès aux salons.
Qui a vraiment besoin d'une carte de crédit Gold ?
- Les voyageurs avec 3 voyages ou plus par an qui achèteraient sinon une assurance voyage à part.
- Les couples qui partagent une carte avec une carte supplémentaire bon marché ou incluse.
- Les gros dépensiers qui ont besoin d'une limite plus élevée et d'une protection des achats.
- Les voyageurs occasionnels (1 à 2 voyages par an) : une assurance voyage séparée coûte souvent moins que la cotisation.
- Les dépenses modérées (moins de CHF 15'000 par an) : les récompenses ne couvrent pas la cotisation. Une carte de crédit gratuite est généralement meilleure.
- Ceux qui n'utilisent ni salons ni assurance : vous payez alors seulement la couleur de la carte.
Une carte de crédit Gold vaut-elle le coup ? Le calcul
Additionnez ce que vous utiliserez vraiment : primes d'assurance évitées, visites au salon que vous paieriez sinon, récompenses sur vos dépenses et frais de carte supplémentaire économisés. Soustrayez la cotisation. Si le résultat est positif, la carte est rentable.
- Assurance au lieu d'une police séparée (5 × CHF 100, hypothèse) : CHF 500
- Récompenses (CHF 30'000 × 0,6%) : CHF 180
- Valeur totale : CHF 680
- Cotisation annuelle : - CHF 200
- Bénéfice net : CHF 480
- Assurance au lieu d'une police séparée (1 × CHF 100, hypothèse) : CHF 100
- Récompenses (CHF 10'000 × 0,6%) : CHF 60
- Valeur totale : CHF 160
- Cotisation annuelle : - CHF 200
- Bénéfice net : - CHF 40
Dans le second cas, vous perdez de l'argent. Une carte gratuite plus une assurance voyage pour ce seul voyage revient moins cher.
Gold ou Platinum : quand le surcoût en vaut-il la peine ?
Chez GetRates : premium signifie cartes Gold et cartes Platinum à moins de CHF 400, dont la cotisation paie une assurance, un peu d'accès aux salons et une limite plus élevée. Luxe signifie cartes Platinum, métal et Black dès CHF 400, jusqu'à l'Amex Centurion, uniquement sur invitation.
Le surcoût se justifie surtout pour les salons. Les cartes Gold n'apportent en général que l'adhésion, les cartes Platinum souvent des visites gratuites, parfois avec un invité. Chez UBS, l'option Travel Insurance Plus est incluse avec la Platinum et coûte CHF 98 par an avec la Gold. Si vous allez rarement au salon, la Gold est plus avantageuse. Toutes les cartes du niveau luxe sont sur notre page des cartes Platinum dès CHF 400, le contexte dans notre guide des cartes de luxe.
Les erreurs fréquentes avec les cartes Gold
Beaucoup paient CHF 200 par an sans jamais aller au salon, sans jamais faire jouer l'assurance et en gagnant à peine des récompenses. Une fois par an, vérifiez ce que vous avez vraiment utilisé. Si cela ne couvre pas la cotisation, passez à une carte moins chère.
Gold sonne bien, mais n'apporte rien si les prestations ne vous correspondent pas. Une carte cashback gratuite bat une carte Gold à CHF 200 pour la plupart des profils de dépenses.
2,5% sur CHF 10'000 de dépenses à l'étranger font CHF 250 par an. C'est souvent plus que les récompenses sur ces achats. Si vous payez souvent à l'étranger, choisissez une carte Gold à 1,2% ou moins.
Carte de crédit Gold pour les étrangers en Suisse
Avec un permis B, C ou G et un domicile en Suisse, vous pouvez demander une carte Gold. Les émetteurs vérifient vos revenus, vos dettes et votre inscription auprès de la Centrale d'information de crédit (ZEK). La plupart des émetteurs n'indiquent pas de revenu minimum sur leurs pages. Les nouveaux arrivants sans historique de crédit suisse obtiennent souvent une première limite plus basse. Les cartes adaptées pour démarrer figurent dans notre guide des cartes de crédit pour expatriés.
Mon avis honnête sur les cartes Gold
Après avoir analysé des centaines de configurations de cartes sur GetRates, ma conclusion est simple : une carte Gold n'est rentable que si vous avez vraiment besoin de l'assurance. Sur les cartes Gold, les salons et les récompenses sont généralement trop limités pour couvrir seuls la cotisation.

Si vous voyagez plusieurs fois par an et achèteriez sinon une assurance voyage, une carte Gold peut nettement valoir le coup. Sinon, le comparatif des meilleures cartes de crédit propose des alternatives moins chères.
Questions fréquentes
Quelle est la meilleure carte de crédit Gold en Suisse ?
Dans notre comparatif actuel de 34 cartes, la Diners Club Gold Card arrive en tête. La meilleure carte pour vous dépend de ce que vous utilisez : la Diners Club Gold pour une assurance voyage solide, la Cornèrcard Gold pour du cashback simple, la Viseca Gold via votre banque cantonale. Filtrez le tableau ci-dessus selon ce qui compte pour vous.
Combien coûte une carte Gold par an et par mois ?
Les cartes Gold de notre comparatif coûtent de CHF 80 à CHF 350 par an, le plus souvent CHF 200. Cela fait environ CHF 7 à CHF 29 par mois. Beaucoup de cartes sont moins chères la première année. Comptez aussi la carte supplémentaire : selon l'émetteur, elle ne coûte rien de plus ou jusqu'à CHF 150 par an.
Quelles assurances sont comprises avec une Visa Gold ou une Mastercard Gold ?
C'est la banque qui décide, pas le réseau. La Raiffeisen Gold couvre par exemple les frais d'annulation jusqu'à CHF 15'000, les bagages jusqu'à CHF 5'000, l'assistance médicale en voyage jusqu'à CHF 250'000 et la franchise de voiture de location jusqu'à CHF 10'000. L'UBS Gold inclut une assurance accidents de voyage et d'aviation et la franchise de voiture de location ; les bagages et les frais médicaux à l'étranger coûtent CHF 98 par an en plus.
Une carte Gold inclut-elle une assurance annulation de voyage ?
Beaucoup, mais pas toutes. La Raiffeisen Gold couvre les frais d'annulation jusqu'à CHF 15'000, la Diners Club Gold jusqu'à CHF 40'000. UBS ne mentionne pas d'assurance annulation parmi les prestations incluses avec l'UBS Gold. Vérifiez aussi si le voyage doit être payé avec la carte.
Quelle carte Gold inclut une protection juridique ?
La Cornèrcard Gold inclut une protection juridique en cas de litige lié aux achats, y compris les voitures de location et les achats en ligne. La Bonus Card Gold offre une protection juridique voyage et achats. Les cartes Gold de la LUKB, de la BEKB et de la SGKB incluent une protection juridique en ligne, jusqu'à CHF 10'000 par cas à la LUKB.
Quelles sont les conditions pour obtenir une carte Gold ?
Vous devez avoir au moins 18 ans, habiter en Suisse, avoir un revenu régulier et une inscription ZEK sans incident. Swisscard indique exactement ces conditions pour l'American Express Gold, sans revenu minimum. La plupart des autres émetteurs ne publient pas non plus de seuil de revenu, mais vérifient votre capacité de crédit.
Gold ou Platinum : quelle différence ?
Les cartes Platinum dès CHF 400 apportent surtout de meilleurs avantages en salon et des plafonds d'assurance plus élevés. Sur les cartes Gold, seule l'adhésion Priority Pass est généralement gratuite et les visites sont payantes. Si vous allez rarement au salon, la Gold coûte moins cher.