Note
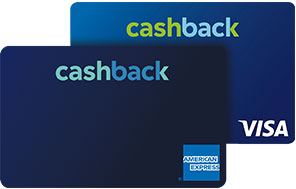



















La meilleure carte de crédit cashback en Suisse vous rembourse jusqu'à 1% de vos paiements, sans cotisation annuelle. C'est le plafond pour vos dépenses courantes en francs : au-delà, il s'agit d'une offre de bienvenue limitée dans le temps, d'un taux valable seulement à l'étranger ou d'une carte payante. Sous le tableau, je vous montre lesquelles des 90 cartes comparées vous font vraiment gagner de l'argent, une fois les frais déduits.
Ma carte cashback par défaut est la Swisscard Cashback Cards Amex, gratuite. Là où un commerçant refuse l'American Express, il vous faut une deuxième carte, et c'est là que le choix devient intéressant.
Carte de crédit cashback en Suisse : laquelle rapporte le plus ?
Le chiffre clé d'abord : le meilleur taux au quotidien d'une carte de crédit cashback gratuite en Suisse est de 1%, et il y a une condition. Les Swisscard Cashback Cards versent 1% sur l'American Express, mais seulement 0,25% sur la Visa ou la Mastercard du duo. La Poinz Card Amex, émise elle aussi par Swisscard, verse le même 1% gratuitement. La Certo! One verse 1% chez trois commerçants favoris et 0,25% partout ailleurs.
Pour comparer les cartes de crédit cashback vous-même, utilisez le tableau ci-dessus. Réglez le filtre Récompenses sur Cashback, choisissez « Récompenses les plus élevées » dans Trier par, puis regardez les colonnes Frais annuels et Frais de change (c'est là que se cachent les vrais coûts). Dépliez une ligne pour lire Notre avis et Idéal pour. Cochez Ajouter à la comparaison sur 3 cartes au maximum et ouvrez-les dans notre comparateur.
Les taux suisses sont plus bas que les 2% à 5% des États-Unis ou du Royaume-Uni, mais les conditions sont plus simples : un taux fixe sur tous vos paiements, sans catégories à suivre. La différence entre une carte à 0,5% et une carte à 1% sur CHF 20'000 de dépenses annuelles ? CHF 100. Les frais comptent plus que le taux.
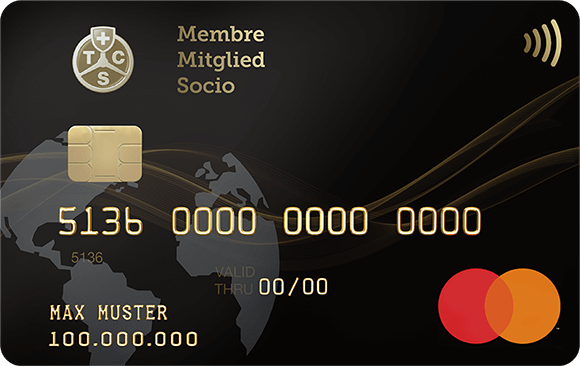
Mise à jour d'octobre 2026 : nous avons changé la façon dont le tableau traite les données manquantes. Les cartes sans données de satisfaction client étaient notées comme si les clients leur avaient donné 0/5. Elles sont désormais évaluées sur les critères dont nous disposons (taux de cashback et rapport qualité-prix). Deux cartes entrent ainsi dans le top 5 : la Poinz Card Amex gratuite (1% de cashback, émise par Swisscard) et la TCS Travel Mastercard Gold (CHF 100 par an, réservée aux membres TCS), qui verse 1% de cashback chez SWISS, Edelweiss, CFF, Booking.com et Airbnb selon son émetteur Cembra.
Taux de cashback suisses en un coup d'œil
Voici où en est le marché en 2026. Connaître le paysage vous évite de perdre du temps avec des cartes qui ne tiennent pas leurs promesses :
Swisscard Cashback Cards et Poinz Card Amex : 1% sur l'American Express, sans cotisation. Swisscard ajoute un taux de bienvenue les trois premiers mois (voir le tableau). Le meilleur taux au quotidien en Suisse.
Certo! One (1% chez trois commerçants, 0,25% ailleurs, gratuite), PostFinance Gold (0,5%, CHF 100), Cornèrcard (0,3% à 0,9% en CHF, jusqu'à 1,7% à l'étranger). Solide si l'Amex n'est pas votre carte principale.
Raiffeisen et les autres cartes bancaires versent 0,25% à 0,5% pour CHF 96 à CHF 198 par an. Utiles pour l'assurance, rarement pour le cashback.
Bonus Card, LibertyCard et Simply Card : ce qui change le 30 novembre 2026
À partir du 30 novembre 2026, Cornèr remplace les points par du cashback sur la Bonus Card, la TUI Bonus Card, la LibertyCard et la Simply Card. Le cashback est versé dès CHF 25 collectés, sur votre carte ou à un partenaire caritatif. Les points accumulés avant le changement sont convertis à 100 points Bonus = CHF 1 et 250 points Liberty = CHF 1. Les cartes prépayées perdent leurs récompenses de fidélité. Notre tableau et notre classement passent ces cartes au cashback automatiquement à cette date.
| Carte | Cashback en CHF | Cashback en devises | Cotisation annuelle |
|---|---|---|---|
| Bonus Card Classic (aussi TUI) | 0,3% | 0,6% | CHF 48 |
| Bonus Card Gold (aussi TUI) | 0,6% | 1,2% | CHF 144 |
| Bonus Card Exclusive (aussi TUI) | 0,9% | 1,7% | CHF 216 |
| LibertyCard | 0,3% | 0,6% | CHF 60 |
| LibertyCard Plus | 0,6% | 1,2% | CHF 150 |
| Simply Card Smart | 0,2% | 0,3% | CHF 0 |
C'est à l'étranger que ça devient intéressant. La Bonus Card Exclusive verse 1,7% sur les paiements en devises, ce qui compense à peu près ses frais de change de 1,75%, mais vous payez CHF 216 par an pour cela. La Simply Card Smart, gratuite, ne prélève que 0,5% sur les devises : avec 0,3% de cashback, vous perdez environ 0,2% par paiement à l'étranger, l'une des cartes gratuites les moins chères hors de Suisse dans notre tableau. Les offres de bienvenue actuelles sont sur les pages code promo Bonus Card et code promo Cornèrcard.
Quelle carte cashback convient à votre niveau de dépenses ?
Tout dépend de ce que vous dépensez vraiment. Pas ce que vous pensez dépenser (on surestime tous), mais le montant réel que vous passez sur votre carte chaque année. Voici ma grille :
Moins de CHF 10'000
Prenez une carte gratuite. Swisscard Cashback verse 1% sur l'Amex et 0,25% sur la Visa sans cotisation, vous n'avez donc pas à vous contenter du 0,25% d'une banque en ligne. Payer CHF 100 pour une carte « premium » à ce niveau de dépenses, c'est perdre de l'argent. Une carte gratuite vous garantit de ne rien perdre, ce qui est rafraîchissant dans un monde rempli de frais cachés.
CHF 10'000 à 30'000
La carte gratuite à 1% reste gagnante côté cashback. Les cartes à CHF 50 à CHF 150 avec 0,5% à 0,6% de cashback ne valent la peine que si vous avez besoin de l'assurance ou si vous utilisez rarement l'Amex. Ni gratuites, ni chères, juste... correctes. Bien si les avantages comptent plus que le taux.
Plus de CHF 30'000
Une carte gratuite à 1% reste gagnante sur le cashback seul. Les cartes Gold et Platinum (CHF 100 à CHF 500 par an) apportent de la valeur par l'assurance voyage, pas par un meilleur taux en francs. L'exception, ce sont les dépenses à l'étranger, où la Cornèrcard Visa Platinum verse 1,7%. À ce niveau, comparez aussi les cartes de crédit voyage.
Comment fonctionne le cashback sur les cartes de crédit suisses ?
La plupart des cartes de crédit cashback suisses se règlent en totalité chaque mois : vous pouvez ignorer le taux d'intérêt et vous concentrer sur la cotisation et les frais de change (tous les frais sont dans notre guide des frais de carte de crédit). Pour CHF 1'000 de dépenses, vous récupérez CHF 2.50 à CHF 10, versés chaque année, chaque trimestre ou dès un montant minimum selon l'émetteur. Les frais, intérêts et retraits d'espèces ne rapportent rien. Versements et impôts sont expliqués dans notre guide complet du cashback.
Carte de crédit cashback sans cotisation : est-ce que ça vaut la peine ?
Oui, pour la plupart des gens. Sous CHF 15'000 par an, une carte gratuite bat une carte payante, car il n'y a pas de seuil de rentabilité : chaque franc de cashback est un gain. Swisscard Cashback et Poinz versent 1% sur l'Amex ; la Certo! One, gratuite, verse 1% chez trois commerçants de votre choix et 0,25% ailleurs, crédité chaque trimestre. Toutes les cartes sont dans notre guide des cartes cashback sans cotisation.
Swisscard Cashback : est-ce la meilleure option ?
On parle sans arrêt de Swisscard Cashback, et ce n'est pas pour rien. Les cartes sont gratuites, et l'Amex du duo offre l'un des taux fixes les plus élevés que vous trouverez sur une carte sans cotisation en Suisse. Mais est-ce vraiment la meilleure ? Ça dépend où vous faites vos achats.
Le principe : vous recevez deux cartes avec CHF 0 de cotisation annuelle. L'American Express verse 1% de cashback, la Visa ou la Mastercard 0,25%. Votre taux réel dépend de la fréquence à laquelle les commerçants acceptent l'Amex. Le cashback est crédité une fois par an, et si vous résiliez avant la date de crédit, vous perdez ce que vous avez accumulé.
- Hypothèse : 60% sur l'Amex (là où elle est acceptée), 40% sur la Visa/Mastercard
- Amex : CHF 12'000 × 1% = CHF 120
- Visa/Mastercard : CHF 8'000 × 0,25% = CHF 20
- Frais annuels : CHF 0
- Total : CHF 140 par an (soit 0,7% effectif)
Pas de cotisation, donc pas de calcul de rentabilité. Le compromis, c'est l'assurance : une couverture complète ne fait pas partie du forfait gratuit ; selon nos données, Swisscard la propose en option payante. Si l'assurance est votre priorité, comparez d'abord avec des cartes de crédit voyage. Les offres de bienvenue actuelles de la version Poinz sont sur notre page code promo Poinz.
En résumé : Swisscard Cashback est une évidence si vous dépensez surtout en Suisse, chez des commerçants qui acceptent l'Amex. Vous voyagez souvent ou payez dans plusieurs devises ? Il y a de meilleures options.
Cashback Mastercard ou Visa : est-ce que ça change quelque chose ?
Pas vraiment. Mastercard et Visa fonctionnent presque partout, en Suisse comme à l'étranger. C'est l'American Express qu'il faut surveiller : de petits commerces et certains sites marchands la refusent encore, d'où la Visa ou la Mastercard de secours fournie avec les cartes Amex à 1%.
Ce qui compte vraiment : le taux de cashback, la cotisation annuelle et les frais de change. Une Visa à 1% bat une Mastercard à 0,5% à chaque fois, quels que soient les avantages du réseau mis en avant. Arrêtez de regarder le logo sur la carte et regardez les vrais chiffres.
Cashback ou points : quelles récompenses rapportent le plus ?
Le cashback, c'est une valeur garantie en francs ; les points peuvent valoir plus, mais seulement si vous les échangez bien. Les points des détaillants comme Migros Cumulus ou Coop Supercard rapportent environ 0,33% hors magasin selon nos calculs, moins qu'une carte de crédit cashback à 1%. Notre comparatif cashback ou points fait le calcul, et vous trouverez tous les programmes dans programmes bonus des cartes de crédit. Si vous faites vos courses chaque semaine chez Migros ou Coop, voyez nos meilleures cartes de crédit shopping.
Quelle carte de crédit offre le meilleur cashback pour les achats en ligne ?
Les achats en ligne reçoivent le taux de cashback standard sur la plupart des cartes suisses. Pas de bonus spéciaux, pas de catégories tournantes. Le même taux qu'en magasin, que vous payiez à la caisse, via l'app ou avec Apple Pay.
Mais voilà le hic : acheter chez des commerçants américains ou européens en devises vous coûte en général 1,5% à 2,5% de frais de change. Votre carte cashback à 1% vous coûte donc de l'argent quand vous commandez sur Amazon US ou ailleurs. Sympa, non ?
La solution : prenez une carte avec des frais de change bas, ou une carte qui verse plus de cashback à l'étranger. Le comparatif Meilleures cartes de crédit en Suisse vous montre quelles cartes prélèvent le moins sur les devises.
Comment calculer la vraie valeur de votre cashback
Place aux calculs honnêtes. Prenez une calculatrice (ou votre téléphone) et voyons ce que vous allez vraiment gagner.
Additionnez courses, carburant, restaurants, shopping, abonnements et voyages. Laissez de côté le loyer, l'hypothèque et les dépenses en espèces (impossible de les payer par carte de crédit). La plupart des ménages suisses dépensent entre CHF 15'000 et CHF 25'000 par an par carte. Vous êtes sûrement quelque part entre les deux.
Multipliez vos dépenses annuelles par le taux de cashback. CHF 20'000 sur une carte à 1%, cela fait CHF 200. Facile.
C'est là que la réalité frappe. CHF 200 de cashback moins CHF 150 de cotisation = CHF 50. Tout de suite moins excitant, non ?
Si l'assurance voyage de la carte vous fait économiser CHF 100 sur des polices que vous auriez achetées de toute façon, ajoutez-les. Donc CHF 50 + CHF 100 = CHF 150 de valeur totale. Mais soyez honnête : l'auriez-vous vraiment achetée séparément ?
Une carte gratuite à 0,5% sur CHF 20'000 = CHF 100 sans cotisation. Dans cet exemple, la carte gratuite gagne, sauf si vous avez vraiment besoin de l'assurance. C'est pour ça que je répète sans cesse l'argument de la carte gratuite.
Envie d'éviter le calcul à la main ? Utilisez notre calculateur de cashback pour comparer les cartes selon vos dépenses réelles et voir exactement laquelle vous rapporte le plus.
Conditions pour obtenir une carte de crédit cashback
Demander une carte de crédit en Suisse est assez simple, en ligne ou directement dans l'app chez la plupart des émetteurs. Voici ce qu'il vous faut :
- Un permis de séjour valable (B, C ou passeport suisse)
- Un justificatif de revenu (fiches de salaire ou déclaration d'impôts)
- Une confirmation d'adresse (facture ou contrat de bail)
- Une relation bancaire existante aide, mais n'est pas obligatoire
Les conditions de revenu varient selon l'émetteur et le niveau de carte, vérifiez-les avant votre demande. Avec un permis B, attendez-vous à une limite plus basse au début ; elle augmente en général à mesure que vous construisez un historique de paiements.
Le délai de traitement va de l'immédiat (si vous êtes déjà client) à 2 à 3 semaines (si l'émetteur doit vérifier votre revenu et que vous êtes nouveau).
Les erreurs à éviter avec une carte cashback
J'optimise les cartes de crédit depuis des années, et je vois les mêmes erreurs revenir sans cesse. Voici comment les éviter.
Une carte à 1% avec CHF 150 de cotisation ne bat une carte gratuite à 0,5% que si vous dépensez plus de CHF 30'000 par an. La plupart des gens surestiment largement ce qu'ils paient par carte. Vérifiez vos relevés avant de vous engager.
Vous avez une carte cashback à 1%, très bien. Mais si elle prélève 2% sur les paiements en devises, vous perdez 1% sur chaque achat à l'étranger. Vérifiez toujours la grille de frais avant de voyager ou d'acheter sur des sites étrangers.
Les cartes de crédit suisses facturent 9% à 15% d'intérêts sur les soldes impayés. À ces taux, votre cashback ne vaut plus rien. Payez votre carte en totalité chaque mois, sans exception. Si vous n'y arrivez pas, ce n'est pas d'une carte cashback dont vous avez besoin, mais d'un budget.
Les cartes premium incluent souvent une assurance voyage d'une valeur de CHF 200 ou plus par an. Si vous l'auriez achetée de toute façon, intégrez-la dans votre calcul. Cela peut complètement changer l'intérêt d'une carte premium.
Plusieurs demandes de crédit en peu de temps peuvent compliquer les approbations futures. Choisissez une carte adaptée à vos besoins au lieu de les collectionner. Ce n'est pas Pokémon.
Meilleure carte de crédit cashback en Suisse en 2026 : ma recommandation
Après avoir analysé tout le marché suisse, voici ce que vous devriez vraiment faire : la plupart des gens devraient commencer avec une carte cashback sans cotisation. Vous gagnez quelque chose sans aucun risque de perdre de l'argent en frais. Si vos dépenses augmentent plus tard, vous pourrez toujours changer. Mais honnêtement, la plupart des gens n'en ont jamais besoin.

Carte gratuite à 1% (Swisscard Cashback sur l'Amex). Zéro risque, meilleur taux au quotidien.
Plus de CHF 25'000 par an ? Restez sur une carte gratuite à 1%, sauf si vous avez besoin d'une assurance premium et d'avantages voyage.
Privilégiez des frais de change bas, ou une carte qui verse plus à l'étranger, plutôt que le taux de cashback.
Le tableau en haut de page classe toutes les cartes cashback suisses selon leur valeur réelle (pas selon le marketing). Filtrez par cotisation, taux de cashback ou ce qui compte pour vous. Pour une comparaison plus large, y compris les cartes voyage et premium, consultez notre aperçu Meilleures cartes de crédit en Suisse.
Questions fréquentes
Qu'est-ce qu'une carte de crédit cashback ?
Une carte de crédit cashback vous rembourse un pourcentage de vos dépenses, crédité sur votre compte carte. En Suisse, c'est en général 0,25% à 1%, versé une fois par an ou par trimestre selon l'émetteur. Contrairement aux points ou aux miles, il n'y a rien à échanger : l'argent réduit simplement votre facture. Les frais, intérêts et retraits d'espèces ne rapportent jamais de cashback, et certaines cartes ne versent le taux plus élevé que chez des commerçants sélectionnés.
Quelle est la meilleure carte de crédit cashback en Suisse ?
Pour les dépenses courantes, les Swisscard Cashback Cards et la Poinz Card Amex : 1% sur les paiements avec l'American Express, sans cotisation. La TCS Travel Mastercard Gold (CHF 100 par an) verse 1% chez SWISS, Edelweiss, CFF, Booking.com et Airbnb. Des taux plus élevés ne viennent que d'offres de bienvenue limitées dans le temps (voir le tableau) ou des dépenses à l'étranger : la Cornèrcard Visa Platinum verse 1,7% sur les devises, mais coûte CHF 500 par an dès la deuxième année.
Existe-t-il des cartes de crédit cashback gratuites en Suisse ?
Oui. Swisscard Cashback et la Poinz Card Amex sont gratuites et versent 1% sur l'Amex (0,25% sur la Visa ou la Mastercard). La Certo! One, gratuite, verse 1% chez trois commerçants favoris et 0,25% ailleurs. Une carte gratuite à 1% bat une carte cashback « premium » payante pour presque tout le monde. Retrouvez-les toutes dans notre guide des cartes cashback sans cotisation.
Quels frais pour un retrait d'espèces avec une carte de crédit cashback ?
En Suisse, Swisscard Cashback, Poinz et Cornèrcard prélèvent 4% (au moins CHF 10), la Certo! One 3,75%. À l'étranger, c'est 5,2% à 6,5% : 5,2% chez Cornèrcard, 5,25% chez Certo! One et 6,5% chez Swisscard et Poinz. Les retraits d'espèces ne rapportent jamais de cashback : utilisez plutôt votre carte de débit pour retirer du liquide.
Existe-t-il du cashback sur les cartes de débit en Suisse ?
Ce classement ne couvre que les cartes de crédit. Les cartes de débit n'en font pas partie : vérifiez les conditions de votre banque si vous voulez les comparer.
Le cashback est-il imposable en Suisse ?
Non. Les autorités fiscales suisses traitent le cashback comme une remise sur achat, pas comme un revenu. Votre cashback habituel n'a pas à être déclaré. Si vous recevez de très gros bonus promotionnels ou utilisez des cartes professionnelles, parlez-en à un conseiller fiscal, mais pour un usage normal, vous n'avez rien à faire.
Combien de cashback peut-on gagner par an en Suisse ?
Sur CHF 20'000 de dépenses avec une carte à 1%, vous gagnez CHF 200 bruts. Soustrayez la cotisation pour obtenir le montant réel. La plupart des ménages suisses gagnent net entre CHF 50 et CHF 200 par an grâce au cashback. C'est agréable, mais ça ne change pas une vie.