Note
Comparatif des cartes Platinum : Black Card et cartes en métal en Suisse
Chez GetRates, « luxe » désigne les cartes Platinum, en métal et Black : chaque carte Platinum à partir de CHF 400 par an que vous pouvez demander, plus les cartes sur invitation comme l'American Express Centurion. Les cartes Gold figurent parmi les meilleures cartes de crédit premium, car c'est là que la plupart des gens placent mieux leur argent. Le tableau ci-dessus affiche toutes les cartes de crédit de luxe que vous pouvez demander (la Centurion étant sur invitation, nous la présentons dans la section Black Card ci-dessous) : filtrez par frais annuels, frais de change ou émetteur, ouvrez une ligne pour lire « Notre avis », et cochez jusqu'à trois cartes pour les mettre dans notre comparateur.
Soyons honnêtes : les cartes de crédit de luxe sont soit le meilleur investissement que vous ferez, soit le plus stupide. Il n'y a pas vraiment d'entre-deux.
Une carte Platinum coûte entre CHF 400 et CHF 900 par an au prix normal, et l'UBS Mastercard Excellence demande même CHF 2'000. Ce n'est pas une faute de frappe. Vous payez cette somme pour ce que les banques appellent des « expériences exclusives » (en clair : accès aux salons d'aéroport, un concierge qui réserve des restaurants que vous pourriez réserver vous-même, et des assurances que vous n'utiliserez peut-être jamais).
Après des années d'analyse des produits financiers suisses, j'ai identifié le schéma. Les cartes de luxe offrent une valeur exceptionnelle pour les grands voyageurs et les gros dépensiers. Pour tous les autres, vous payez littéralement des centaines de francs par an pour une carte en métal qui fait joli dans votre portefeuille.
La différence entre luxe et premium ? Accès illimité aux salons au lieu de visites limitées, invités gratuits au salon, statuts voyage et crédits annuels, et des assurances plus complètes. Est-ce que ça vaut 3 à 4 fois plus cher ? Ça dépend uniquement de si vous allez vraiment utiliser tout ça.
Mise à jour octobre 2026 : nous avons refait ce classement le 16 octobre pour les grands voyageurs qui utilisent vraiment les avantages. Il couvre les cartes Platinum à partir de CHF 400 par an : la PostFinance Visa Platinum (CHF 250) est passée sur notre page premium et la SWISS Miles & More Platinum fait son entrée. L'expérience lounge, les statuts voyage et les crédits annuels comptent désormais aux côtés des assurances, des récompenses, du concierge et du coût net, et une cotisation plus élevée ne rapporte jamais de points à elle seule. L'Amex Platinum prend donc la tête : CHF 460 de crédits annuels (un bon SWISS, un crédit SIXT ride et un crédit restaurant GaultMillau) allègent sa cotisation de CHF 900, et elle ajoute les salons Centurion et des statuts hôteliers chez Hilton, Marriott, Radisson et Meliá. Le 29 octobre, nous avons vérifié tous les prix sur les sites des émetteurs et ajouté l'UBS Mastercard Excellence, qui arrive deuxième : Priority Pass gratuit pour vous et un accompagnant, mais CHF 2'000 par an plus CHF 1'000 de frais d'adhésion, elle n'est donc rentable que si vous dépensez assez pour qu'UBS rembourse la cotisation. Suivent l'UBS Platinum (le même Priority Pass gratuit pour vous et un accompagnant) puis la Cornèrcard Visa Platinum (les meilleures récompenses et les frais de change les plus bas). Les notes sont affichées sur une échelle de 2,5 à 5.
Obtenir une Black Card en Suisse
Réponse courte : en Suisse, la seule vraie Black Card est l'American Express Centurion, et vous ne pouvez pas la demander. Elle est émise par Swisscard (détenue à 100 % par American Express depuis janvier 2026) et attribuée uniquement sur invitation.
Amex ne publie ni la cotisation, ni les avantages, ni les critères d'accès de la Centurion pour la Suisse. Un titulaire suisse a rapporté dans Inside Paradeplatz, en août 2026, payer CHF 4'500 par an, un montant que Swisscard lui aurait confirmé par téléphone. Prenez-le comme un repère, pas comme une grille tarifaire.
Il n'existe pas non plus de revenu minimum officiel, et le revenu seul ne vous vaudra pas d'invitation. D'après les témoignages de titulaires, les invitations vont à des personnes qui possèdent déjà une Amex Platinum ou Gold, y font passer plusieurs centaines de milliers de francs par an pendant plusieurs années et paient toujours l'intégralité. Swisscard regarde vos dépenses, pas votre fiche de salaire. Notre guide des conditions pour une carte de luxe détaille ce que demande l'invitation.
Deux choses que l'on confond souvent :
- L'Amex Platinum n'est pas la Centurion. La carte Platinum en métal reprend la tête de centurion dans son design, mais c'est un produit distinct, que vous pouvez demander pour CHF 900 par an.
- Il n'existe pas de Black Card UBS en Suisse. La UBS Visa Infinite que vous trouverez en ligne est un produit américain d'UBS Bank USA. En Suisse, la carte la plus haut de gamme d'UBS est la Mastercard Excellence, et vous pouvez la commander (on y vient juste en dessous).
Comme on ne peut pas la demander, la Centurion ne figure pas dans le tableau ci-dessus. Le tableau liste les cartes Platinum et en métal que vous pouvez réellement commander.
Existe-t-il une Black Card UBS ? La carte UBS Excellence expliquée
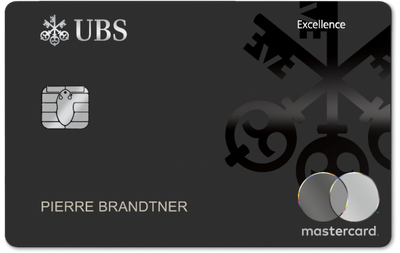
Aucune carte d'UBS Suisse ne s'appelle Black Card. Quand on cherche la « Black Card UBS », on pense généralement à l'UBS Mastercard Excellence, qu'UBS présente elle-même comme « l'une des cartes de crédit les plus exclusives au monde ». Contrairement à la Centurion, elle n'est pas réservée aux invités : UBS publie son prix et un lien de commande, et ses pages ne parlent d'aucune invitation.
Voici ce que dit la liste de prix officielle d'UBS :
- CHF 1'000 de frais d'adhésion uniques, puis CHF 2'000 par an
- La moitié de la cotisation remboursée dès CHF 50'000 de dépenses annuelles, la totalité dès CHF 100'000
- Accès gratuit aux salons Priority Pass pour vous et un accompagnant
- Une limite de dépenses fixée individuellement
- Devises étrangères : le cours Mastercard plus un supplément de traitement de 1,75 %
Alors, quelles sont les conditions pour la carte UBS Excellence ? UBS ne publie ni revenu minimum ni critères d'accès. Ce qu'elle publie, c'est le calcul : sous CHF 50'000 de dépenses par an, vous payez les CHF 2'000 en entier, et ce n'est qu'à partir de CHF 100'000 que la carte devient gratuite (après les CHF 1'000 de frais d'adhésion). Si vous ne dépensez pas à ce niveau, la carte UBS Platinum vous donne le même Priority Pass gratuit pour vous et un invité, pour une fraction du prix.
Cartes de crédit en métal en Suisse
Bonne nouvelle si vous voulez simplement une carte lourde : plusieurs cartes en métal sont ouvertes aux demandes en Suisse en ce moment.
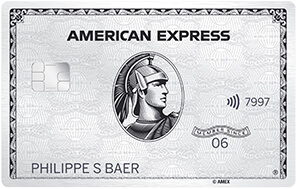
- American Express Platinum (Swisscard) : CHF 900 par an, avec une carte Platinum supplémentaire en métal incluse. Pour les grands voyageurs qui utiliseront les avantages hôtels et salons.
- Cornèrcard Visa Platinum : une carte en métal de 18 grammes, CHF 500 par an. Les nouveaux clients qui la demandent jusqu'au 17 janvier 2027 paient CHF 250 la première année et touchent un cashback doublé jusqu'au 14 mars 2027 (détails sur notre page d'offre Cornèrcard). Pour ceux qui veulent une carte en métal avec l'acceptation Visa et du cashback.
- Viseca Visa Platinum : en métal, CHF 550 par an. Avec le parking gratuit à l'aéroport de Zurich jusqu'à 24 fois par an.
Et l'UBS Platinum ? On la décrit souvent comme une carte en métal, mais UBS ne mentionne qu'un design inspiré des rochers des Gastlosen. Nous la laissons donc hors de cette liste.
Voici la partie honnête : le métal est un attribut de statut, pas un avantage financier. Ça sonne bien quand elle tombe sur le comptoir, mais elle ne vous rapporte pas un franc de plus. Choisissez la carte pour ses frais, son taux de change et ses avantages, et voyez la matière comme un bonus.
Juste en dessous de la Black Card : quelle carte Platinum pouvez-vous obtenir ?
Si vous n'êtes pas sur la liste d'invitation d'Amex (c'est le cas de la plupart d'entre nous), une carte Platinum est le plus haut niveau que la plupart des gens demandent. Voyez-la comme la marche sous les Black Cards. Si vous cherchez surtout les salons et les assurances, les cartes Gold de nos meilleures cartes de crédit premium vous y amènent souvent pour moins cher.
La meilleure carte Platinum est celle dont les règles d'accès aux salons correspondent à votre façon de voyager, car les cotisations vont d'environ CHF 400 à CHF 900. Voici les principales options avec leurs prix standards :
- UBS Platinum : 6 premiers mois gratuits, puis dès CHF 34 par mois pour la carte (CHF 43 dans le forfait UBS Banking Platinum). Visites Priority Pass gratuites et illimitées pour vous et un invité.
- Cornèrcard Visa Platinum : CHF 500 (CHF 250 la première année pour les nouveaux clients jusqu'au 17 janvier 2027). Priority Pass gratuit et illimité pour vous et un accompagnant, et des frais de change de 1,2 % au maximum, les plus bas du groupe.
- Viseca Visa Platinum : CHF 550, réduits de moitié dès CHF 40'000 de dépenses annuelles et offerts dès CHF 80'000. Entrées Priority Pass illimitées, vendue par de nombreuses banques cantonales.
- SWISS Miles & More Platinum : CHF 700 pour le duo de cartes. Son point fort est l'enregistrement au comptoir First Class de SWISS. Notre comparatif de la carte de crédit Miles and More la met face à la Cornèrcard Miles & More Platinum.
- American Express Platinum : CHF 900. Priority Pass illimité plus les salons Centurion, des statuts hôteliers et CHF 460 de crédits annuels. C'est une carte en métal.
- UBS Mastercard Excellence : CHF 2'000 par an plus CHF 1'000 de frais d'adhésion, remboursés en partie ou en totalité dès CHF 50'000 de dépenses.
Franchement ? UBS et Cornèrcard offrent l'essentiel du package Platinum pour environ la moitié du prix d'Amex.
UBS Platinum : le premier palier sous les Black Cards
L'UBS Platinum est l'entrée la plus simple si vous êtes déjà client UBS : une assurance solide et l'une des règles d'accès aux salons les plus généreuses du groupe, mais on est loin du niveau Centurion.
Voici ce que vous obtenez avec l'UBS Visa Platinum ou l'UBS Mastercard Platinum :
- Prix : 6 premiers mois gratuits, puis dès CHF 34 par mois pour la carte, ou CHF 43 par mois dans le forfait UBS Banking Platinum
- Un service de conciergerie 24h/24
- Priority Pass : illimité et gratuit pour vous et un invité, dans plus de 1'800 salons (UBS en estime la valeur à environ CHF 750 par an)
- L'assurance Travel Protection Plus, avec des frais médicaux à l'étranger couverts jusqu'à CHF 1'000'000
- Une limite de dépenses jusqu'à CHF 20'000 par mois
- Programme KeyClub : 6 points par tranche de CHF 1'000 dépensés
Amex Platinum : le plus haut niveau sans invitation
L'American Express Platinum est la carte la plus haut de gamme du segment Platinum classique que vous pouvez demander en Suisse, et le passage habituel vers une invitation Centurion. C'est aussi la plus chère des cartes Platinum classiques (le statut compte, même si on fait semblant que non).
Ce que vous payez CHF 900 par an, selon la fiche d'avantages d'Amex :
- CHF 460 de crédits annuels : un bon SWISS de CHF 100, jusqu'à CHF 200 de crédit de courses SIXT et CHF 40 par trimestre dans les restaurants GaultMillau (pour une addition d'au moins CHF 250)
- Priority Pass illimité pour vous et la carte supplémentaire Platinum incluse (les autres invités paient USD 35)
- Les salons Centurion pour vous plus deux invités
- Statuts hôteliers : Hilton Honors Gold, Marriott Bonvoy Gold Elite, Radisson Rewards Premium et Meliá Rewards Gold, plus Fine Hotels + Resorts
- Frais médicaux à l'étranger couverts jusqu'à CHF 3'000'000
- 1 point Membership Rewards par CHF 1, une offre de bienvenue standard de 45'000 points (Amex les valorise à CHF 200) et 10 % de réduction chez Gübelin, jusqu'à CHF 1'500 par an
Utilisez tous les crédits et la cotisation de CHF 900 tombe à CHF 440 net. Faites l'impasse sur les courses SIXT et les dîners GaultMillau et vous revoilà proche de CHF 800. Les frais de change sont de 1,75 % sur la carte en CHF.
Carte Visa Platinum : le métal sans les problèmes d'acceptation Amex
Vous pouvez obtenir une carte Visa Platinum chez Viseca, Cornèrcard ou votre banque cantonale. Visa Infinite est le niveau au-dessus du Platinum standard (parce que les noms dans la finance sont faits pour vous embrouiller).
La Viseca Visa Platinum vous donne :
- Cotisation annuelle : CHF 550, réduite de moitié dès CHF 40'000 de dépenses annuelles et offerte dès CHF 80'000
- Priority Pass illimité (les invités paient EUR 30 par visite)
- Un service de conciergerie 24h/24
- Frais médicaux à l'étranger couverts jusqu'à CHF 500'000 par événement
- 2 points surprize par franc et des frais de change de 1,75 %
L'avantage d'avoir une Visa Platinum via votre banque cantonale ? Vous gardez votre relation bancaire locale tout en profitant des avantages d'une carte de luxe nationale. En plus, Visa est acceptée à peu près partout, contrairement à Amex, encore refusée dans certains commerces suisses au hasard.
Carte Platinum : conditions, revenu et plafond
Réponse courte : les émetteurs suisses ne publient pas de revenu minimum fixe pour une carte Platinum. Amex, par exemple, demande seulement « un revenu régulier et une vérification de solvabilité positive ». Pas de seuil de salaire publié, pas de chiffre magique.
En pratique, les émetteurs regardent trois choses :
- Votre revenu et vos charges fixes, pour décider si vous pouvez assumer la limite
- Votre solvabilité auprès de la centrale d'information de crédit ZEK et au registre des poursuites (un extrait vierge compte plus qu'un gros salaire)
- Votre relation avec la banque : UBS vend sa Platinum dans un forfait bancaire, et de nombreuses banques cantonales émettent la Viseca Platinum pour leurs propres clients
Et le plafond ? UBS est le seul émetteur ici à en publier un : jusqu'à CHF 20'000 par mois sur l'UBS Platinum. Pour l'UBS Excellence, la limite est fixée individuellement, et les autres émetteurs fixent votre limite après la vérification de solvabilité. Pour la liste complète, Black Card comprise, lisez notre guide des conditions pour une carte de crédit de luxe.
Que font réellement les services de conciergerie ?
Chaque carte de luxe promet une « conciergerie 24h/24 ». En pratique, la conciergerie s'occupe des réservations de restaurant, des billets d'événements, de l'organisation de voyages et de la recherche de cadeaux. Parmi les cartes Platinum de notre tableau, l'Amex Platinum, l'UBS Platinum, la Cornèrcard Visa Platinum et la Viseca Visa Platinum en incluent une.
Voici la vérité : la plupart des titulaires n'appellent jamais leur concierge. Si vous l'utilisez pour des voyages complexes ou des réservations difficiles à obtenir, c'est vraiment précieux. Si vous avez Google et 10 minutes devant vous, vous n'en avez probablement pas besoin. Notre guide présente plus en détail les cartes de crédit avec service de conciergerie.
Combien coûte vraiment une carte Platinum ?
Les cotisations annuelles (accrochez-vous)
Les cartes Platinum suisses se répartissent en trois gammes de prix :
Entrée de gamme Platinum
- UBS Platinum (dès CHF 34 par mois)
- Cornèrcard Visa Platinum (CHF 500)
- TopCard Visa Platinum (CHF 500)
- Viseca Visa Platinum (CHF 550)
Poids lourds du voyage
- SWISS Miles & More Platinum (CHF 700)
- Forfait Cornèrcard Miles & More Platinum (CHF 750)
- American Express Platinum (CHF 900)
Du vrai argent
- UBS Mastercard Excellence (CHF 2'000 plus CHF 1'000 de frais d'adhésion)
- Amex Centurion (sur invitation, cotisation non publiée)
Les coûts cachés dont personne ne parle
Les cotisations annuelles ne sont que le début. Voici où les cartes de luxe vident discrètement votre portefeuille :
L'accès illimité aux salons vaut-il vraiment le coup ?
Presque toutes les cartes Platinum de notre tableau incluent le Priority Pass, la plupart avec des visites illimitées (la SWISS Miles & More Platinum n'offre aucun accès aux salons). La vraie différence, ce sont les invités : l'UBS Platinum et la Cornèrcard font entrer un accompagnant gratuitement, Amex facture USD 35 par invité (mais ses salons Centurion acceptent deux invités gratuits), et Viseca EUR 30.
Ces prix pour les invités donnent un bon repère de la valeur d'une visite : environ CHF 30. Faites dix allers-retours par an avec un salon à chaque trajet et vous arrivez à 20 visites, soit environ CHF 600 pour vous seul et CHF 1'200 si un accompagnant entre gratuitement. UBS estime son Priority Pass à environ CHF 750 par an. Si vous ne prenez l'avion que quelques fois par an, vous payez un abonnement aux salons que vous utilisez à peine. Notre guide complet de l'accès aux salons compare les règles de toutes les cartes suisses, cartes Gold comprises.
Et l'assurance voyage que tout le monde oublie qu'il a ?
Couverture urgence médicale (le truc important)
Les cartes de luxe incluent une assurance frais médicaux à l'étranger, et c'est là que les cartes diffèrent vraiment. La couverture par carte, d'après nos données et les fiches d'avantages des émetteurs :
- Amex Platinum : jusqu'à CHF 3'000'000
- Cornèrcard Visa Platinum : jusqu'à CHF 1'500'000
- UBS Platinum : jusqu'à CHF 1'000'000
- Viseca Visa Platinum : jusqu'à CHF 500'000 par événement
L'Amex Platinum monte jusqu'à CHF 3'000'000, plus que la plupart des assurances voyage que vous achèteriez séparément. Notre guide des assurances des cartes de crédit compare les petites lignes de toutes les cartes suisses pour que vous sachiez exactement ce qui est couvert avant de devoir déclarer un sinistre.
Annulation de voyage et protection des bagages
L'assurance annulation vous rembourse quand une maladie, un accident ou une urgence familiale vous empêche de partir. Les maladies préexistantes et les changements d'avis ne sont pas couverts. L'assurance bagages paie en cas de bagages perdus ou retardés, mais les délais de déclaration sont souvent courts : déclarez le dommage dès l'atterrissage. Les plafonds varient selon la carte, vérifiez la police avant de réserver.
Assurance voiture de location (celle qui fait vraiment économiser)
Beaucoup de cartes de luxe couvrent la franchise de la voiture de location, ce qui vous permet de refuser l'assurance complémentaire coûteuse du loueur. Si vous louez une voiture plusieurs fois par an, ça peut valoir à lui seul quelques centaines de francs.
Avant de refuser l'assurance du loueur, lisez les petites lignes. Certaines cartes ne couvrent pas :
- Certains types de véhicules (voitures de luxe, SUV, véhicules exotiques)
- Certains pays ou régions
- Les locations de longue durée
Qui devrait vraiment prendre une carte de crédit de luxe ?
- Volez à l'international 8+ fois par an. Vous allez maximiser l'accès aux salons, la couverture d'assurance et les services de conciergerie. À 15+ visites de salon par an, la valeur de l'accès seul couvre une bonne partie de la cotisation.
- Dépensez CHF 75'000+ par an en cartes. Les récompenses s'accumulent vite à ce volume. La différence entre cartes de luxe et premium devient plus importante à mesure que vous dépensez.
- Êtes trop occupé pour gérer vos propres réservations. Si vous êtes un professionnel pressé qui va vraiment utiliser les services de conciergerie pour réserver des restos, des billets d'événements et planifier des voyages, le temps gagné vaut de l'argent réel.
- Voyagez 3 à 6 fois par an. Vous avez assez d'accès aux salons et d'assurance avec les Meilleures cartes de crédit premium sans le prix du luxe.
- Dépensez moins de CHF 50'000 par an. Vous ne gagnerez pas assez de récompenses pour compenser le surcoût du luxe par rapport aux cartes premium.
- N'allez pas utiliser les fonctionnalités supplémentaires. Si vous n'utilisez pas activement les services de conciergerie ou n'optimisez pas tous les avantages, vous payez juste pour une carte fancy qui fait la même chose qu'une moins chère.
Comment je calcule si le luxe vaut le coup pour moi ?
Voici le calcul simple dont vous avez besoin
Calculez la valeur annuelle de vos avantages comme ça :
Accès aux salons : Nombre de visites × CHF 30 (environ ce qu'Amex et Viseca facturent pour un invité) Économies d'assurance : Nombre de voyages × ce que vous coûterait une police séparée Crédits annuels : Seulement ceux que vous utiliserez vraiment (Amex Platinum : jusqu'à CHF 460) Récompenses gagnées : Dépenses annuelles × (taux luxe moins taux premium) Valeur conciergerie : Heures économisées × ce que vaut votre temps
Additionnez tout, soustrayez la cotisation annuelle, et vous avez votre bénéfice net. Comparez ensuite à ce que vous obtiendriez avec une carte premium.
Exemple : Grand voyageur qui vole constamment
Disons que vous dépensez CHF 100'000 par an et faites 12 voyages internationaux. Ce sont des hypothèses pour illustrer, pas une offre :
- Visites de salon (24 × CHF 30) : CHF 720
- Remplacement d'assurance (12 × CHF 150) : CHF 1'800
- Crédits annuels Amex, tous utilisés : CHF 460
- Récompenses supplémentaires (CHF 100'000 × 0,5 %) : CHF 500
- Surclassements hôtel (6 × CHF 200) : CHF 1'200
- Valeur totale : CHF 4'680
- Cotisation Amex Platinum : - CHF 900
- Bénéfice net : CHF 3'780
Vous sortez près de CHF 3'800 gagnant. La carte de luxe est une évidence.
Exemple : Voyageur modéré (la plupart des gens)
Vous dépensez CHF 40'000 par an et faites 4 voyages internationaux :
- Visites de salon (6 × CHF 30) : CHF 180
- Remplacement d'assurance (4 × CHF 150) : CHF 600
- Récompenses supplémentaires (CHF 40'000 × 0,5 %) : CHF 200
- Valeur totale : CHF 980
- Cotisation carte de luxe : - CHF 500
- Bénéfice net luxe : CHF 480
- Cotisation carte premium : - CHF 200
- Bénéfice net premium : CHF 780
Vous voyez ça ? Vous êtes mieux avec la carte premium. La carte de luxe vous coûte CHF 300 par an pour le privilège de l'avoir.
Quelles erreurs les gens font avec les cartes de luxe ?
Les cartes en métal, ça fait classe. Le branding Platinum, ça sonne impressionnant. Mais si vous payez CHF 900 par an pour une carte qui vous rapporte CHF 600 de valeur réelle, vous dépensez CHF 300 par an pour le prestige. C'est un achat émotionnel cher (et croyez-moi, la caissière de la Migros s'en fiche de votre carte Platinum).
Tellement de gens paient des cotisations de carte de luxe sans jamais utiliser les services de conciergerie, réclamer l'assurance, ou visiter les salons d'aéroport. Suivez votre utilisation réelle des avantages tous les quelques mois. Si vous ne captez pas une valeur égale à la cotisation annuelle, passez aux Meilleures cartes de crédit qui correspondent à ce que vous faites vraiment.
Vous pouvez avoir une carte de luxe qui prend 2 % sur les achats internationaux. Dépensez CHF 20'000 à l'étranger et c'est CHF 400 en frais. Ce coût caché seul peut effacer la différence de valeur entre cartes de luxe et premium. Vérifiez les frais de change avant de vous laisser séduire par les avantages fancy.
Avoir plusieurs cartes de luxe avec des avantages qui se chevauchent, c'est juste brûler de l'argent. Plusieurs adhésions Priority Pass, des couvertures d'assurance en double, à quoi bon ? Consolidez en une carte de luxe principale et utilisez des alternatives sans frais pour le reste.
Les étrangers peuvent-ils vraiment obtenir des cartes de luxe suisses ?
Oui, si vous vivez ici. Il vous faut un permis de séjour suisse, une adresse en Suisse et, dans la plupart des cas, un compte bancaire suisse. UBS et Amex Platinum Suisse acceptent les résidents étrangers qui remplissent les conditions.
Voilà le hic : votre historique de crédit à l'étranger ne se transfère pas en Suisse. Rien du tout. Les émetteurs vous jugent sur votre dossier suisse, et les nouveaux résidents ont souvent besoin de quelques mois d'historique bancaire local avant qu'une carte de luxe soit acceptée. Notre guide des cartes de crédit pour expatriés indique quels émetteurs acceptent quels permis.
Mon avis honnête sur les cartes de luxe
Après avoir analysé des milliers de configurations de cartes via GetRates et optimisé mon propre portefeuille, voici ce que j'ai appris : les cartes de luxe ont une vraie valeur pour peut-être 10% à 15% des résidents suisses. Pour tous les autres, c'est de la vanité coûteuse.

Les maths ne mentent pas. Si vous voyagez à l'international 10+ fois par an, dépensez CHF 75'000+ en cartes, et utilisez vraiment les salons, les crédits et la conciergerie, une carte Platinum peut vous rapporter CHF 2'000 à CHF 4'000 par an au-delà de sa cotisation. C'est de l'argent réel à capturer. Pour une analyse plus approfondie des conditions, des comparaisons carte par carte et de qui se qualifie vraiment, consultez notre guide complet des cartes de crédit de luxe.
Mais si vous voyagez quelques fois par an, dépensez modérément, et voulez juste une carte qui fonctionne partout ? Vous payez CHF 300 à CHF 600 par an pour le privilège d'avoir une carte en métal dans votre portefeuille et des avantages que vous ne toucherez jamais. Prenez plutôt une bonne carte premium ou même une carte de crédit cashback sans frais.
Utilisez le tableau comparatif ci-dessus. Soyez honnête sur votre fréquence de voyage réelle et vos habitudes de dépenses. Les chiffres vous diront la vérité, même si ce n'est pas ce que vous voulez entendre.
Questions fréquentes
Qu'est-ce qu'une Black Card, et quelle différence avec une carte Platinum ?
« Black Card » est le surnom de l'American Express Centurion, une carte attribuée uniquement sur invitation. Une carte Platinum, elle, se demande librement : l'Amex Platinum coûte CHF 900 par an, les cartes Platinum d'UBS, Cornèrcard ou Viseca environ CHF 500. En Suisse, la Centurion est la seule vraie Black Card : Swisscard l'émet, et Amex n'en publie ni la cotisation ni les critères d'accès.
Comment obtenir l'American Express Centurion en Suisse ?
Impossible de la demander, il faut être invité. En pratique, cela suppose de détenir une Amex Platinum ou Gold émise par Swisscard, d'y faire passer des dépenses très élevées pendant plusieurs années et de tout rembourser chaque mois. Aucun revenu minimum n'est publié, et un titulaire suisse a fait état en 2026 d'une cotisation de CHF 4'500 par an : faites le calcul avant d'accepter.
Existe-t-il une Black Card UBS, et qu'est-ce que la carte UBS Excellence ?
Il n'existe pas de Black Card UBS en Suisse (la UBS Visa Infinite est un produit américain). La carte la plus haut de gamme d'UBS ici est l'UBS Mastercard Excellence : CHF 1'000 de frais d'adhésion, puis CHF 2'000 par an, avec la moitié remboursée dès CHF 50'000 de dépenses annuelles et la totalité dès CHF 100'000. Elle inclut le Priority Pass gratuit pour vous et un accompagnant, et UBS n'exige pas d'invitation.
Quel revenu faut-il pour une carte Platinum en Suisse ?
Les émetteurs suisses ne publient pas de minimum. Amex demande un revenu régulier et une vérification de solvabilité positive pour sa carte Platinum, UBS lie la sienne à un forfait bancaire. Ce qui compte : un dossier propre à la ZEK et au registre des poursuites, et un revenu qui correspond à la limite demandée. Une bonne relation avec votre banque aide plus qu'un chiffre de salaire rond.
Quel est le plafond d'une carte Platinum ?
Il est fixé individuellement après la vérification de solvabilité. UBS est le seul émetteur à publier un plafond pour sa carte Platinum : jusqu'à CHF 20'000 par mois. Pour l'UBS Mastercard Excellence, la limite est convenue individuellement. Si vous avez besoin de plus pour un gros achat, demandez à l'émetteur avant de partir.
Quelle est la meilleure carte Platinum en Suisse ?
Dans notre classement, l'Amex Platinum arrive en tête pour les grands voyageurs qui utilisent ses CHF 460 de crédits annuels, ses salons Centurion et ses statuts hôteliers. L'UBS Mastercard Excellence est deuxième, mais ne vaut ses CHF 2'000 que si vous dépensez CHF 50'000+ par an. Pour la plupart des gens, l'UBS Platinum et la Cornèrcard Visa Platinum offrent l'essentiel d'une carte Platinum (Priority Pass illimité avec un accompagnant gratuit, assurance solide) pour environ la moitié du prix. La carte Visa Platinum de Viseca convient aux clients des banques cantonales qui dépensent assez pour voir la cotisation réduite ou offerte.
Est-ce que l'Amex Platinum vaut vraiment CHF 900 en Suisse ?
Seulement si vous l'utilisez intensivement. Les CHF 460 de crédits annuels ramènent le coût net à CHF 440, mais seulement si vous utilisez le bon SWISS, les courses SIXT et quatre dîners GaultMillau par an. Ajoutez des visites régulières aux salons et les statuts hôteliers, et elle devient rentable. Pour les voyageurs occasionnels, c'est de l'argent jeté par les fenêtres.