come fonte preferita su Google
La differenza tra il miglior e il peggior fondo 3a su cinque anni? Oltre CHF 40'000 con gli stessi versamenti. La maggior parte delle persone non verifica mai. Ecco i numeri.
Aggiornamento settembre 2026: Tutti i rendimenti di questa pagina sono al netto delle commissioni, al 30 settembre 2026. Gli ultimi dodici mesi sono stati forti per le strategie ad alta componente azionaria: Finpension Global 100 ha reso il +18.58% e frankly Extreme 95 Index il +16.19%. I dati a 5 anni appaiono più bassi rispetto alle versioni precedenti di questa pagina. Non è colpa di un anno negativo, ma della finestra temporale: cinque anni fa ora significa autunno 2021, vicino al picco di mercato prima del calo del 2022, invece del 2020.
Come funziona il rendimento dei fondi 3a in Svizzera
Il rendimento dei fondi 3a è il guadagno netto del vostro denaro dopo la deduzione di tutte le commissioni. È l'unico dato che conta nel confronto tra fornitori, e varia enormemente sul mercato svizzero.
Ciò che la maggior parte dei confronti ignora: i rendimenti lordi non significano nulla senza contesto. Un fondo che mostra l'8% di rendimento con un TER dell'1.2% rende meno di uno al 7.5% con costi totali dello 0.39%. Su decenni, questa differenza si accumula in decine di migliaia di franchi.
Il rendimento dipende anche fortemente dalla vostra quota azionaria. Un fondo con il 99% di azioni batterà nettamente un fondo bilanciato al 45% su 20 anni. Il vostro orizzonte d'investimento determina quale strategia è giusta per voi.
Quali fondi 3a hanno reso di più in cinque anni?
I rendimenti a cinque anni filtrano il rumore a breve termine e rivelano tendenze reali. Sulla base dei dati dei fornitori 3a svizzeri, ecco come si posizionano i principali fondi a quota azionaria comparabile.
Quota azionaria elevata (95-100%), rendimento cumulato su 5 anni:

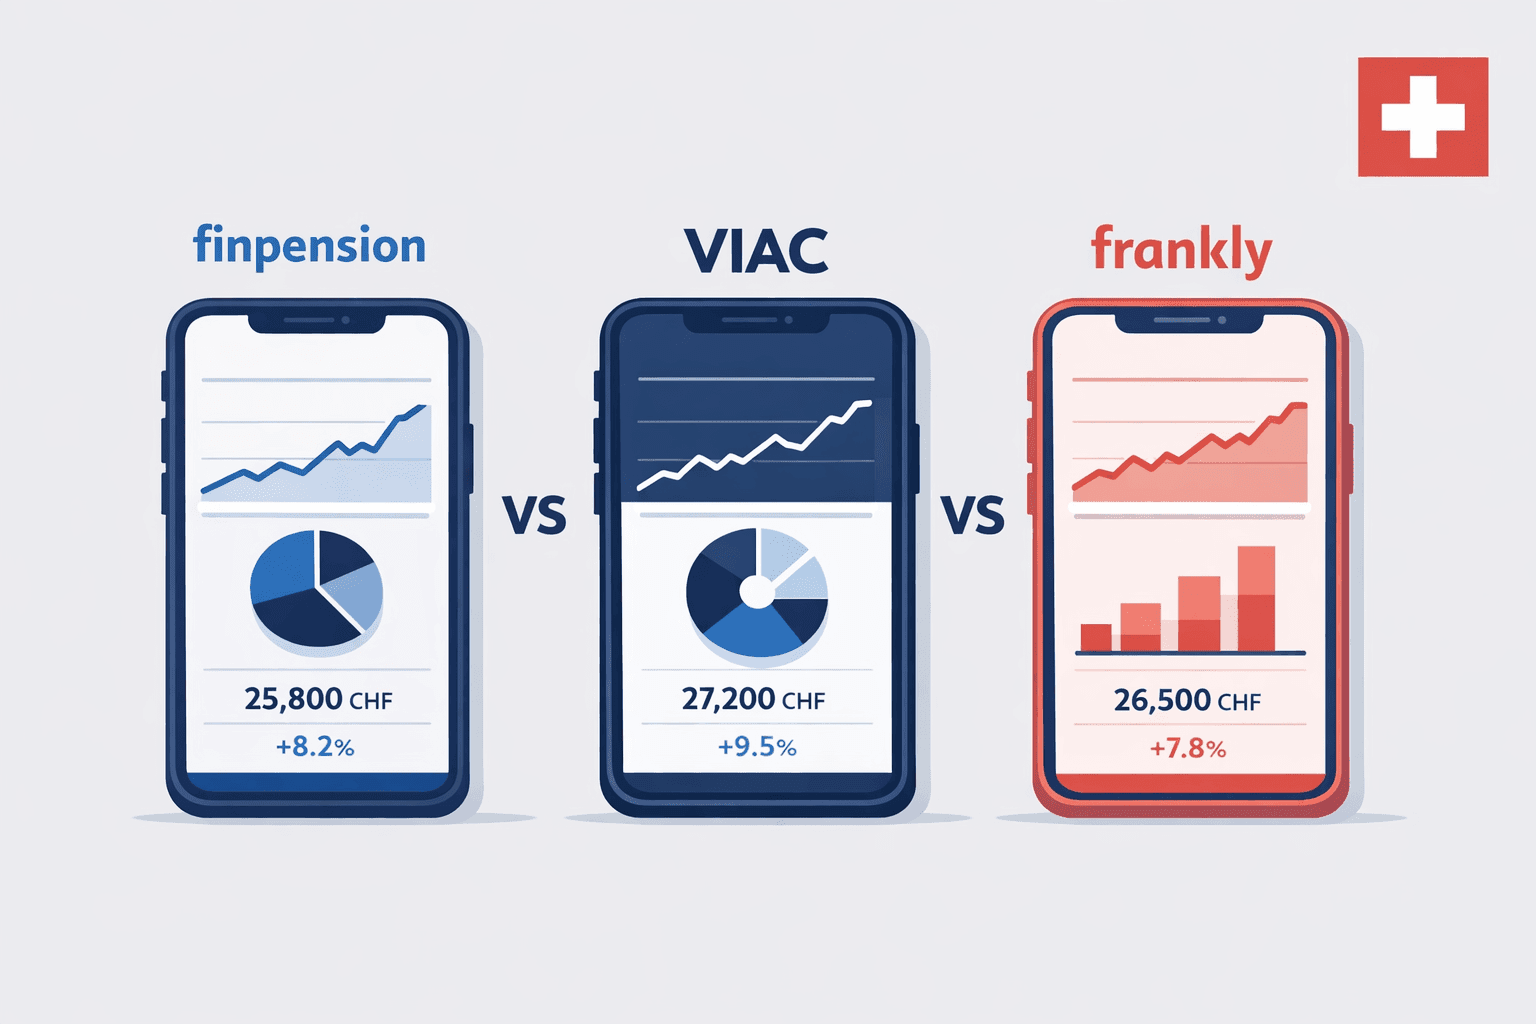
+7.5% annualizzato (5 anni), +15.3% annualizzato (3 anni), al netto dei costi, secondo il factsheet VIAC di settembre 2026. Strategia indicizzata passiva. 0.41% costi totali. 99% azioni.

+38.61% cumulato (5 anni), +51.50% (3 anni), al netto della commissione forfettaria dello 0.44%. Strategia indicizzata passiva. 95% azioni.
+36.99% cumulato (5 anni), +50.30% (3 anni). Indice passivo. 0.39% totale. 99% azioni. Strategie personalizzabili.
Per confronto, un fondo bancario tradizionale come PostFinance Pension ESG 100 ha reso +37.84% in cinque anni con distribuzioni reinvestite, alla pari con i fornitori digitali, ma con un TER dell'1.26%. Su CHF 100'000, pagate CHF 1'260 all'anno invece di CHF 390-440, e il fondo deve battere il mercato di questo margine ogni anno solo per tenere il passo.
Il caso emblematico: Quantex Spectravest, un fondo a gestione attiva con l'84% di azioni, un anno fa vantava il miglior rendimento a cinque anni del mercato, al +76.50%. Al 30 settembre 2026, il suo rendimento a cinque anni è sceso al +36.49%, e negli ultimi dodici mesi ha guadagnato solo il +1.25%, mentre i fondi azionari globali guadagnavano il 15-19%. Con l'1.18% di TER, è esattamente il motivo per cui scegliere i vincitori attivi in base ai rendimenti passati è così rischioso.
Costi bassi significano sempre buon rendimento?
Non sempre, ma è l'indicatore più affidabile. Ecco perché.
Le commissioni dei fondi (TER + commissioni forfettarie) riducono direttamente il vostro rendimento ogni singolo anno. Un fondo con il 7% di rendimento lordo e lo 0.40% di costi rende il 6.60% netto. La stessa esposizione di mercato all'1.20% di costi rende il 5.80%. In 30 anni con CHF 7'258 di versamenti annuali, questa differenza dello 0.80% significa circa CHF 55'000 in meno sul vostro conto previdenziale.
- CHF 7'258 di versamenti annuali per 30 anni, rendimento lordo del 6%:
- Con 0.40% di costi totali: ~CHF 500'000 valore finale
- Con 0.80% di costi totali: ~CHF 460'000 valore finale
- Con 1.20% di costi totali: ~CHF 425'000 valore finale
- Il più economico vs. il più caro: CHF 75'000 di differenza
I dati lo confermano. A quota azionaria comparabile, i fornitori passivi a basso costo (VIAC, Finpension, frankly) si posizionano costantemente in cima alle classifiche. I fondi bancari tradizionali con TER superiore all'1% restano per lo più indietro. Alcuni, come PostFinance Pension ESG 100, hanno tenuto il passo negli ultimi cinque anni, ma hanno bisogno di un mercato forte ogni anno solo per coprire le commissioni.
Consultate le strutture commissioni attuali nel nostro confronto fondi 3a per il quadro completo.
Come si confrontano i tre grandi fornitori digitali?
Finpension, VIAC e frankly dominano il mercato svizzero dei fondi 3a per buone ragioni. Ecco il loro bilancio sui dati di performance reali.
Finpension
Strategia: Fondi indicizzati passivi (Swisscanto, UBS). Nessuna commissione di cambio.
- Quota azionaria: 0-99%
- Costi totali: 0.39-0.42%
- Global 100 (1 anno): +18.58% (secondo il factsheet Finpension, 30.09.2026)
- Global 80 (1 anno): +14.97%
- Global 60 (1 anno): +10.11%
- Strategie personalizzate: Sì, piena flessibilità
- Ribilanciamento: Settimanale
Il vantaggio di Finpension: i costi più bassi e nessun margine nascosto sulle valute. Per la pura ottimizzazione del rendimento, difficile da battere.
VIAC
Strategia: Fondi indicizzati passivi (UBS, Swisscanto, alcuni ETF).
- Quota azionaria: 0-99%
- Costi totali: 0.00-0.44% (secondo la strategia)
- Global 100 (5 anni annualizzato): +7.5% (secondo il factsheet VIAC, settembre 2026)
- Global 100 (3 anni annualizzato): +15.3%
- Global 100 (da inizio 2026): +14.7%
- Strategie personalizzate: Sì
- Ribilanciamento: Mensile
VIAC ha lo storico più lungo tra i fornitori digitali (dal 2017). Una nota: la Banca WIR applica un margine sulle transazioni in valuta estera.
frankly
Strategia: Fondi Swisscanto (indicizzati e responsabili).
- Quota azionaria: 15-95%
- Costi totali: 0.44-0.48%
- Extreme 95 Index (5 anni cumulato): +38.61% (al netto della commissione forfettaria)
- Strong 75 Index (5 anni cumulato): +30.84%
- Moderate 45 Index (5 anni cumulato): +15.79%
- Strategie personalizzate: No
- Ribilanciamento: Non comunicato
frankly è supportato dalla Zürcher Kantonalbank. Il suo fondo Extreme 95 Index resta a pochi punti da VIAC e Finpension su tre e cinque anni, nonostante il tetto del 95% di azioni (vs. 99% con VIAC/Finpension) e la commissione più alta dei tre.
La nostra valutazione onesta: Tutti e tre sono eccellenti, e le differenze di performance sono contenute. La vostra scelta conta molto meno della decisione di scegliere uno dei tre piuttosto che un fondo bancario tradizionale. Per ottimizzare gli ultimi 0.05%: Finpension ha i costi più bassi, VIAC lo storico più lungo, frankly la solidità della ZKB.
E i fondi bancari tradizionali?
Nei fondi 3a bancari tradizionali si trova la maggior parte del risparmio previdenziale svizzero. E la maggior parte sottoperforma.
La realtà a quota azionaria comparabile (45-50%):
| Fondo | Fornitore | TER | Rendimento 5 anni | Strategia |
|---|---|---|---|---|
| frankly Moderate 45 Index | frankly (ZKB) | 0.44% | +15.79% | Passivo |
| LUKB Expert-Vorsorge 45 | LUKB | 0.60% | +17.36% | Attivo |
| Migros Bank Fonds 45 | Banca Migros | 0.92% | +15.74% | Attivo |
| PF Pension ESG 50 | PostFinance | 1.20% | +13.71% | Attivo |
| Raiffeisen Balanced | Raiffeisen | 1.10% | +0.47% | Attivo |
Il fondo Raiffeisen Balanced ha reso solo lo 0.47% in cinque anni con commissioni dell'1.10% annuo. Al netto dell'inflazione, è una perdita. Confrontato con il 15.79% di frankly a commissioni inferiori, si capisce perché cambiare fornitore è importante.
Perché la quota azionaria conta più della scelta del fornitore
È il fattore di performance più importante, e quello che la maggior parte delle persone sottovaluta. La vostra percentuale di azioni determina i rendimenti molto più del fornitore scelto.
Performance Finpension per livello azionario (5 anni cumulato, al 30.09.2026):
- 99% azioni (Global 100): +36.99%
- 80% azioni (Global 80): +27.16%
- 60% azioni (Global 60): +14.59%
- 40% azioni (Global 40): +4.55%
- 20% azioni (Global 20): -5.73%
Stesso fornitore, stesse commissioni, stessi cinque anni. Su un saldo di CHF 50'000, scegliere il 40% di azioni invece del 99% è costato circa CHF 16'000 in quel periodo, e la strategia al 20% ha addirittura perso denaro, perché le obbligazioni sono crollate nel 2022. Su 30 anni o più? Il divario esplode.
Come leggere correttamente i dati di performance 3a
I dati di performance possono essere ingannevoli se non sapete cosa guardare.
Rendimento netto vs. lordo
Confrontate sempre i rendimenti netti dopo tutte le commissioni. Alcuni fornitori comunicano rendimenti lordi (prima del TER), il che favorisce i fondi costosi. VIAC e Finpension comunicano rendimenti netti.
Cumulato vs. annualizzato
Un "rendimento del 42%" sembra fantastico, finché non vi rendete conto che è cumulato su tre anni (circa il 12.4% annualizzato). Assicuratevi di confrontare nello stesso formato.
Rendimento ponderato per il tempo vs. per il capitale
Il rendimento ponderato per il tempo (TWR) misura la performance del fondo indipendentemente dalle date dei vostri versamenti. È la misura di confronto equa. VIAC e Finpension mostrano il TWR. frankly mostra solo il rendimento ponderato per il capitale (MWR), il che complica il confronto diretto.
Errori comuni nel confronto dei rendimenti 3a
Un fondo al 95% di azioni supererà sempre uno al 45% nei mercati rialzisti. Non è abilità, è solo più rischio. Confrontate sempre a parità di condizioni: stessa quota azionaria, stesso periodo.
I rendimenti a un anno sono rumore. Un fondo al 12% l'anno scorso potrebbe aver avuto fortuna con scommesse settoriali. Concentratevi sui rendimenti netti a 3-5 anni e il costante allineamento all'indice di riferimento.
VIAC applica tramite la Banca WIR un margine sulle transazioni in valuta estera (fino allo 0.75%, il netting lo riduce). Non appare nel TER ma riduce il rendimento sulle quote investite internazionalmente. Finpension e frankly non applicano commissioni di cambio.
"Cambierò più tardi" è la frase più costosa nella previdenza svizzera. Ogni anno in un fondo bancario caro accumula perdite. Un trasferimento richiede 2-4 settimane e non costa nulla.
La mia opinione sui rendimenti dei fondi 3a
Dopo aver analizzato ogni fondo 3a sul mercato svizzero, ecco la mia conclusione: il fornitore conta meno di quanto si pensi, e la quota azionaria conta di più.
Finpension, VIAC e frankly sono tutti eccellenti. Le loro differenze di performance su cinque anni ammontano a pochi punti percentuali, principalmente spiegati da piccole differenze di costi e gestione delle valute. Scegliete uno dei tre e siete nel gruppo di testa.
Ciò che determina davvero il vostro risultato previdenziale: (1) massimizzare la quota azionaria per il vostro orizzonte, (2) versare l'importo massimo ogni anno e (3) non vendere mai nel panico durante i ribassi. Questi tre fattori pesano più di qualsiasi scelta di fornitore.
Per una panoramica completa di tutti i fornitori, utilizzate il nostro strumento di confronto del pilastro 3a. Mostra commissioni, rendimenti e caratteristiche in una sola vista.
La FINMA sorveglia tutti i fornitori di fondi previdenziali e garantisce standard minimi di diversificazione e funzionamento per i prodotti 3a.
Domande frequenti
Qual è il fondo 3a con il miglior rendimento in Svizzera?
I fondi 3a più performanti nei cinque anni al 30 settembre 2026 sono i fondi ad alta quota azionaria con esposizione globale. Tra i fornitori digitali a basso costo, guidano VIAC Global 100 (+7.5% annuo secondo il factsheet, circa +43.6% cumulato), frankly Extreme 95 Index (+38.61%) e Finpension Global 100 (+36.99%). Il dato più alto della nostra tabella è quello di BLKB iQ Responsible Equity World ex Switzerland (+51.8% in CHF), un fondo azionario globale puro senza azioni svizzere. Quantex Spectravest, in testa con +76.50% un anno prima, è sceso al +36.49%: la conferma che i vincitori del passato raramente restano in cima.
Quale rendimento aspettarsi da un fondo d'investimento 3a?
I rendimenti attesi a lungo termine dipendono dalla quota azionaria. I fondi 3a ad alta esposizione azionaria (80-99%) hanno storicamente reso il 5-8% annualizzato dopo le commissioni su periodi di 5 anni e oltre. I fondi bilanciati (40-60%) raggiungono tipicamente il 3-5% annualizzato. Sono medie che includono le fasi di ribasso.
Finpension, VIAC o frankly: chi ha la migliore performance?
Tutti e tre offrono performance simili per strategie comparabili. Le differenze stanno nei dettagli: Finpension ha i costi più bassi (0.39%), VIAC lo storico più lungo (dal 2017) e i dati a 3 e 5 anni più alti dei tre secondo il factsheet di settembre 2026, mentre frankly è sostenuto dalla Zürcher Kantonalbank. Per l'ottimizzazione dei costi, Finpension ha un leggero vantaggio.
Meglio un fondo 3a attivo o passivo?
I fondi indicizzati passivi vincono per la maggior parte degli investitori. Su 10-15 anni, l'80-90% dei fondi 3a attivi sottoperforma i corrispettivi passivi dopo le commissioni. I fondi passivi costano lo 0.39-0.48% contro lo 0.80-1.50% degli attivi, e questo divario si accumula per decenni.
Ogni quanto devo controllare la performance del mio fondo 3a?
Una o due volte all'anno è sufficiente. Controllare ogni mese o settimana porta a decisioni emotive, soprattutto durante i ribassi di mercato. Il vostro denaro 3a è bloccato fino al pensionamento. Controllate annualmente che il fondo segua il suo indice di riferimento, rivalutate la quota azionaria ogni pochi anni, e per il resto lasciate lavorare l'interesse composto.