come fonte preferita su Google
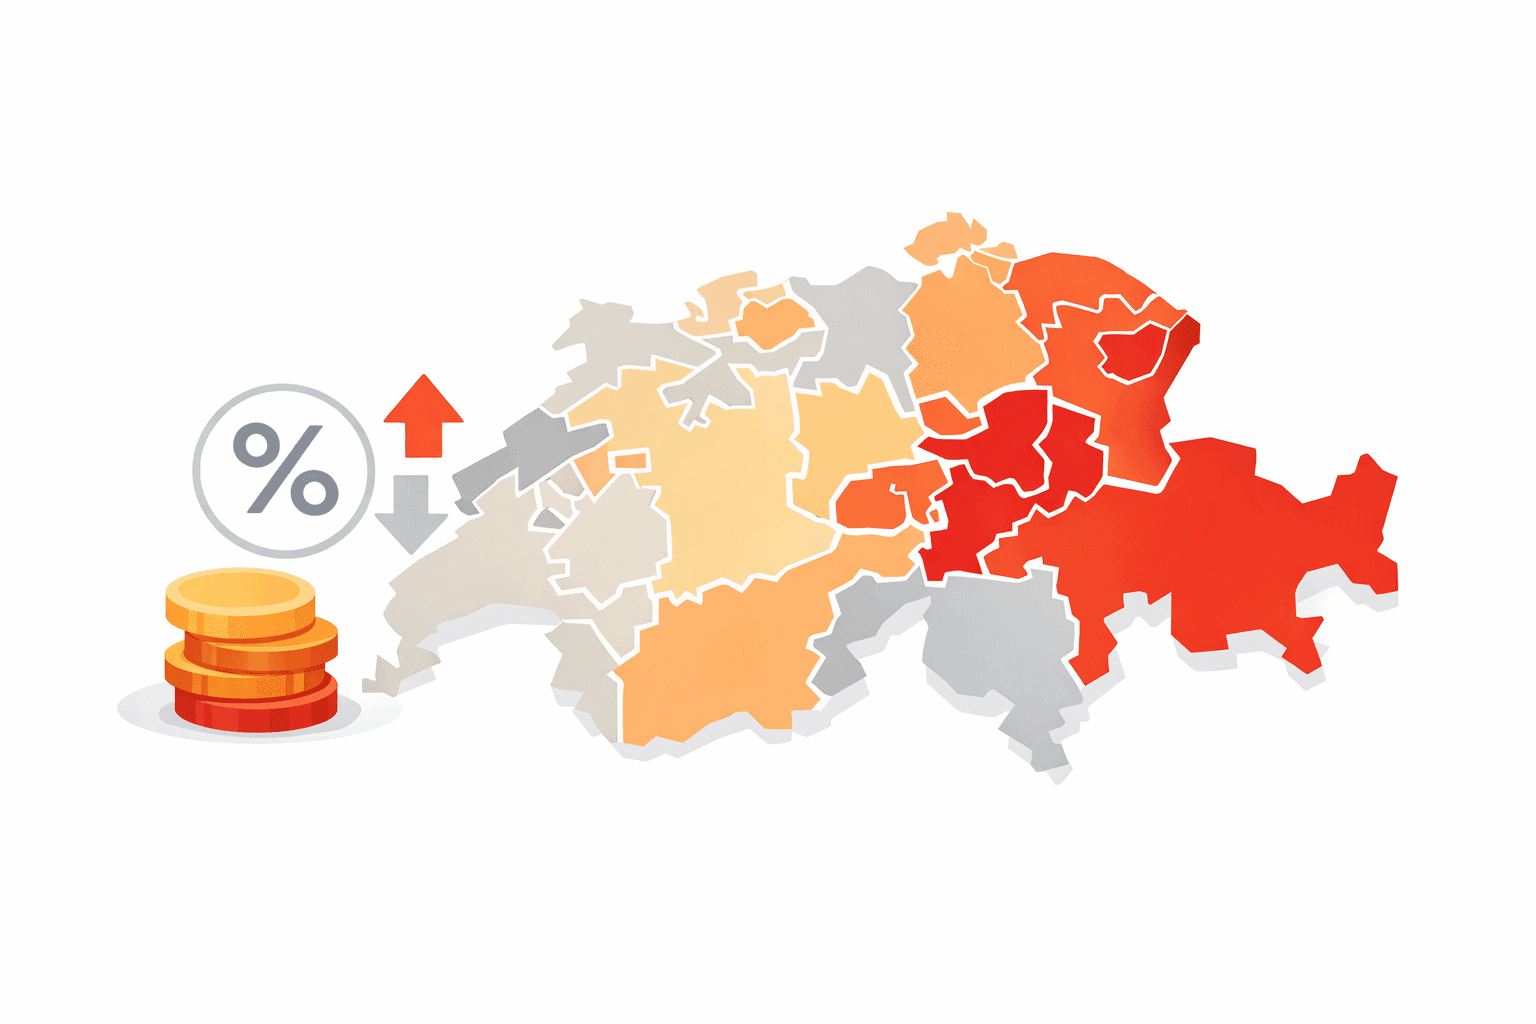
La differenza tra il cantone piu economico e quello piu costoso per il prelievo del pilastro 3a e impressionante. Su CHF 150'000, paghereste CHF 4'443 a Svitto ma CHF 12'515 ad Appenzello Esterno. Sono CHF 8'072 di differenza per lo stesso risparmio previdenziale, determinato unicamente dal luogo di residenza al momento del prelievo. La maggior parte delle persone non ci pensa finche non e troppo tardi.
Come vengono tassati i prelievi del pilastro 3a?
Quando prelevate denaro dal pilastro 3a, questo viene tassato come prestazione in capitale, non come reddito ordinario. Questa e una buona notizia: l'aliquota e significativamente inferiore alla vostra normale aliquota fiscale.
L'imposta si applica a tre livelli:
- Imposta federale: 1/5 dell'aliquota ordinaria dell'imposta sul reddito. Questo tasso e uguale in tutta la Svizzera.
- Imposta cantonale: Varia enormemente. Alcuni cantoni applicano un'aliquota fissa, altri aliquote progressive che aumentano con l'importo del prelievo.
- Imposta comunale: Generalmente un multiplo dell'aliquota cantonale. Il vostro comune di residenza conta: il moltiplicatore di ogni comune è indicato sulla nostra mappa fiscale della Svizzera.
L'imposta ecclesiastica puo essere applicata se non avete formalmente lasciato la vostra chiesa. I tre livelli combinati creano un'aliquota fiscale effettiva totale che va dall'1,1% al 9,9% per gli importi della tabella qui sotto (capoluoghi cantonali, senza imposta ecclesiastica).
La quota federale e relativamente contenuta. Su CHF 100'000, l'imposta federale e di CHF 537 nel 2026. Sono le imposte cantonali e comunali a fare la vera differenza.
Aliquote fiscali sul prelievo 3a per cantone
Ecco quanto paghereste effettivamente in ogni cantone su diversi importi di prelievo. Dati: totale delle imposte federali, cantonali e comunali nel capoluogo cantonale, persona singola, 65 anni, senza confessione:
| Cantone | CHF 50'000 | CHF 100'000 | CHF 150'000 | CHF 250'000 | CHF 500'000 |
|---|---|---|---|---|---|
| SZ (Svitto) | 1,1% | 1,9% | 3,0% | 4,8% | 6,4% |
| ZG (Zugo) | 1,7% | 2,7% | 3,6% | 4,5% | 5,7% |
| GR (Coira) | 2,9% | 3,2% | 3,6% | 4,3% | 5,7% |
| SH (Sciaffusa) | 1,9% | 3,1% | 3,8% | 4,7% | 5,2% |
| AI (Appenzell) | 2,4% | 3,3% | 3,9% | 4,6% | 5,1% |
| BL (Liestal) | 3,5% | 3,8% | 4,2% | 4,9% | 6,7% |
| NW (Stans) | 2,6% | 3,6% | 4,3% | 5,0% | 5,5% |
| LU (Lucerna) | 2,1% | 3,6% | 4,3% | 5,2% | 6,0% |
| FR (Friburgo) | 2,0% | 3,2% | 4,5% | 7,0% | 9,3% |
| UR (Altdorf) | 3,9% | 4,2% | 4,6% | 5,3% | 5,8% |
| TI (Bellinzona) | 4,0% | 4,4% | 4,8% | 5,4% | 7,1% |
| GE (Ginevra) | 2,5% | 4,1% | 5,0% | 6,2% | 7,4% |
| VS (Sion) | 4,4% | 4,7% | 5,1% | 6,1% | 8,8% |
| ZH (Zurigo) | 4,4% | 4,8% | 5,2% | 5,8% | 7,0% |
| BE (Berna) | 3,5% | 4,6% | 5,4% | 6,5% | 8,3% |
| VD (Losanna) | 3,3% | 4,6% | 5,6% | 6,9% | 8,4% |
| AG (Aarau) | 3,0% | 4,7% | 5,7% | 6,9% | 8,0% |
| GL (Glarona) | 5,0% | 5,4% | 5,8% | 6,4% | 6,9% |
| SO (Soletta) | 3,5% | 5,0% | 6,0% | 7,1% | 7,8% |
| OW (Sarnen) | 5,3% | 5,7% | 6,1% | 6,7% | 7,2% |
| SG (San Gallo) | 5,5% | 5,9% | 6,3% | 6,9% | 7,4% |
| NE (Neuchatel) | 4,9% | 5,7% | 6,7% | 7,8% | 8,5% |
| BS (Basilea) | 3,7% | 5,3% | 6,8% | 8,3% | 9,5% |
| TG (Frauenfeld) | 6,2% | 6,6% | 7,0% | 7,6% | 8,1% |
| JU (Delemont) | 5,4% | 6,2% | 7,2% | 8,6% | 9,6% |
| AR (Herisau) | 7,6% | 7,9% | 8,3% | 9,0% | 9,9% |
Fonte: Calcolatore fiscale della Confederazione. Anno fiscale 2026, persona singola, 65 anni, senza confessione.
Il punto chiave: Su CHF 150'000, la differenza tra Svitto (CHF 4'443) e Appenzello Esterno (CHF 12'515) e di CHF 8'072. Per i residenti ticinesi, Bellinzona si situa nella fascia media con il 4,8%, ben al di sotto di cantoni come Basilea o il Giura.
Perche le aliquote cantonali sono cosi diverse?
Ogni cantone stabilisce le proprie regole per tassare le prestazioni in capitale. Esistono tre approcci fondamentalmente diversi:
Sistemi progressivi (la maggior parte dei cantoni): L'aliquota aumenta con l'importo del prelievo. A Berna, per esempio, l'imposta totale e del 3,5% su CHF 50'000, ma dell'8,3% su CHF 500'000. Per questo i prelievi scaglionati fanno risparmiare in questi cantoni.
Sistemi lineari (Glarona, Obvaldo, San Gallo, Turgovia, Uri): Una percentuale fissa si applica indipendentemente dall'importo. Scaglionare i prelievi non riduce l'imposta cantonale in questi cantoni (ma aiuta comunque con l'imposta federale).
Sistemi misti (p.es. Basilea Campagna): Un'aliquota fissa fino a una soglia, poi un'aliquota piu alta oltre. A Liestal, per esempio, l'aliquota cantonale e comunale resta al 3,3% fino a CHF 250'000 e aumenta oltre. Anche il Ticino funziona cosi: a Bellinzona l'aliquota cantonale e comunale resta al 3,9% fino a CHF 250'000. Zurigo e il Vallese si comportano in modo simile.
Come funziona la deduzione fiscale 3a (fase di risparmio)
Prima ancora di pensare alle imposte sul prelievo, il vostro 3a vi fa risparmiare imposte durante tutta la fase di contribuzione. Ogni franco versato nel pilastro 3a viene dedotto dal vostro reddito imponibile. Per il 2026, fino a CHF 7'258 per i dipendenti con cassa pensioni.
Il valore della deduzione dipende dalla vostra aliquota marginale:
Nei cantoni con imposte sul reddito elevate come Neuchatel, Vaud o Berna, il contributo massimo di CHF 7'258 fa risparmiare di piu. Piu alta l'aliquota marginale del cantone, piu vale la deduzione.
A Zurigo, in Argovia o nei Grigioni, il risparmio si situa nella media. Resta un vantaggio fiscale concreto.
A Zugo o Svitto, il risparmio in termini assoluti e inferiore. Ma anche qui, il pilastro 3a resta la migliore ottimizzazione fiscale legale disponibile.
Il risparmio si ripete ogni anno di contribuzione e su un'intera carriera diventa un importo considerevole. E questo prima di qualsiasi rendimento sugli importi investiti.
Calcolate il vostro risparmio con il nostro calcolatore pilastro 3a.
Come minimizzare le imposte sul prelievo del pilastro 3a
Ecco dove la pianificazione strategica diventa denaro reale. Esistono diversi metodi collaudati per ridurre il carico fiscale al momento del prelievo:
Aprire piu conti 3a
Un conto 3a deve essere prelevato integralmente. Non sono possibili prelievi parziali (tranne che per l'acquisto di una proprieta). Se avete CHF 200'000 su un solo conto, pagate imposte sull'intero importo, raggiungendo le aliquote progressive piu alte.
Distribuite su 4-5 conti da CHF 40'000-50'000 ciascuno e prelevateli in anni fiscali diversi. A Basilea, per esempio, prelevare CHF 150'000 in una volta costa CHF 10'165 di imposte alle aliquote 2026. Tre prelievi da CHF 50'000 in anni diversi costano 3 × CHF 1'830 = CHF 5'490, cioe CHF 4'675 in meno.
Scaglionare i prelievi su piu anni
Potete iniziare a prelevare il pilastro 3a fino a 5 anni prima dell'eta di riferimento AVS. Se continuate a lavorare dopo la pensione, potete posticipare fino a 5 anni. Questo vi da una finestra potenziale di 11 anni.
Dettaglio fondamentale: Tutte le prestazioni in capitale prelevate nello stesso anno vengono sommate ai fini fiscali. Questo include pilastro 3a, capitale della cassa pensioni (2o pilastro) e averi di libero passaggio. Nella maggior parte dei cantoni, vengono sommati anche i prelievi del coniuge. Coordinate i prelievi con il vostro partner.
Coordinare con i prelievi del 2o pilastro
Se prevedete anche un prelievo in capitale dalla cassa pensioni, pianificate con attenzione. CHF 100'000 dal 3a piu CHF 200'000 dalla cassa pensioni nello stesso anno significa un'imposizione su CHF 300'000 cumulati. Distribuite su anni diversi quando possibile.
Considerare un trasferimento (per importi elevati)
Per averi previdenziali combinati superiori a CHF 500'000, la differenza fiscale tra cantoni puo superare CHF 20'000: su CHF 500'000, l'imposta e di CHF 25'701 ad Appenzello e di CHF 49'543 a Herisau (Appenzello Esterno). Alcune persone si trasferiscono prima del prelievo in un cantone con un'imposta bassa sulle prestazioni in capitale, come Appenzello Interno o Sciaffusa. E legale a condizione di stabilirvi effettivamente la residenza.
Per chi si trasferisce all'estero, si applica un'imposta alla fonte. L'aliquota dipende dal cantone in cui ha sede la vostra fondazione 3a, non dalla vostra precedente residenza. Alcuni fornitori come finpension hanno sede a Svitto, dove l'imposta alla fonte e tra le piu basse. Per i dettagli su quando e come prelevare, consultate la nostra guida alle regole di prelievo del pilastro 3a.
La nuova regola di riscatto e la fiscalita
Dal 2026, potete recuperare contributi mancati dal 2025. Questi riscatti sono deducibili fiscalmente nell'anno in cui li effettuate, permettendovi di superare il limite regolare di CHF 7'258 in deduzioni per un singolo anno.
Ma attenzione per la pianificazione del prelievo: Una volta che iniziate a prelevare fondi 3a (dai 60 anni), perdete il diritto a ulteriori riscatti, anche se vi restano lacune. Completate quindi tutti i riscatti prima del primo prelievo.
L'interazione tra riscatti e ottimizzazione fiscale del prelievo aggiunge un livello di pianificazione. Contribuire di piu ora aumenta il vostro saldo 3a totale, il che potrebbe spingervi in fasce d'imposizione piu alte al prelievo se non avete abbastanza conti separati.
Domande frequenti
Quante imposte si pagano su un prelievo 3a di CHF 100'000?
Dipende interamente dal vostro cantone e comune. L'imposta federale e di CHF 537 nel 2026. Nei capoluoghi cantonali, le imposte cantonali e comunali vanno da CHF 1'389 (Svitto) a CHF 7'400 (Appenzello Esterno). Per una persona singola a Bellinzona, il totale e di CHF 4'397. Utilizzate il calcolatore fiscale della Confederazione per il vostro importo esatto.
Si possono ridurre le imposte 3a con piu conti?
Si. Poiche un conto 3a deve essere prelevato integralmente, avere piu conti permette di scaglionare i prelievi su diversi anni fiscali. Nei cantoni con aliquote progressive (la maggioranza), questo riduce la vostra aliquota effettiva. A Basilea, suddividere CHF 150'000 in tre prelievi fa risparmiare CHF 4'675 alle aliquote 2026. A Bellinzona solo CHF 1'175, perche l'aliquota cantonale e comunale resta fissa fino a CHF 250'000. Aprite 4-5 conti fin dall'inizio.
I contributi al pilastro 3a sono deducibili in tutti i cantoni?
Si. I contributi al pilastro 3a sono integralmente deducibili dal reddito imponibile in ogni cantone svizzero, fino al massimo annuale (CHF 7'258 per i dipendenti con cassa pensioni nel 2026). L'importo effettivo risparmiato in CHF varia per cantone a causa delle diverse aliquote, ma la deduzione si applica ovunque a livello federale e cantonale.
Qual e il momento migliore per prelevare il pilastro 3a?
Iniziate a prelevare 5 anni prima dell'eta di riferimento AVS se possibile. Prelevate un conto all'anno. Evitate di prelevare nello stesso anno del coniuge (la maggior parte dei cantoni cumula le prestazioni in capitale dei coniugi). Non prelevate mai 3a e cassa pensioni nello stesso anno. L'obiettivo e mantenere il totale annuale il piu basso possibile per restare nelle fasce d'imposta inferiori. Consultate la nostra guida alla pianificazione pre-pensionamento per una checklist anno per anno.
Come vengono tassati i prelievi 3a in Ticino?
A Bellinzona, l'aliquota cantonale e comunale sulle prestazioni in capitale resta al 3,9% fino a CHF 250'000 e aumenta oltre. Su un prelievo di CHF 100'000, l'aliquota totale (federale + cantonale + comunale) e del 4,4%, cioe CHF 4'397 di imposte nel 2026. Il Ticino si situa nella fascia media dei cantoni svizzeri, piu conveniente di Basilea o del Giura ma piu caro di Svitto o Zugo.
Dopo anni di ottimizzazione della mia previdenza personale, posso dirvi che la differenza fiscale cantonale e il fattore piu sottovalutato nella pianificazione pensionistica svizzera. La maggior parte delle persone si concentra sulla scelta del giusto fornitore 3a (che conta), ma ignora le migliaia di franchi che potrebbe risparmiare con un timing intelligente. Il mio consiglio: aprite 5 conti 3a separati fin dall'inizio. Iniziate i prelievi 5 anni prima della pensione. Coordinate con il coniuge. E se pensate di cambiare cantone prima della pensione, verificate prima le aliquote sulle prestazioni in capitale. Questi semplici passaggi possono farvi risparmiare migliaia di franchi di imposte.
Errori comuni sulle imposte del prelievo 3a
L'errore piu costoso. Con CHF 200'000 su un solo conto, siete costretti a prelevare tutto in una volta, raggiungendo le fasce progressive piu alte. Distribuite su 4-5 conti e prelevate su piu anni. A Basilea, suddividere anche solo CHF 150'000 in tre prelievi fa risparmiare CHF 4'675 alle aliquote 2026.
Tutte le prestazioni in capitale dello stesso anno vengono cumulate. CHF 100'000 dal 3a piu CHF 300'000 dalla cassa pensioni significa un'imposizione su CHF 400'000 cumulati. Scaglionate su anni diversi.
Se il vostro cantone applica un'aliquota lineare (Glarona, Obvaldo, San Gallo, Turgovia, Uri), lo scaglionamento non riduce la quota cantonale. La vostra strategia deve differire a seconda che il cantone sia progressivo o lineare. Verificate prima di pianificare.
Nella maggior parte dei cantoni svizzeri, le prestazioni in capitale di entrambi i coniugi vengono sommate. Se entrambi prelevano lo stesso anno, l'importo totale aumenta e con esso l'aliquota. Alternate gli anni tra i coniugi per massimizzare i risparmi.