als bevorzugte Quelle bei Google hinzufügen
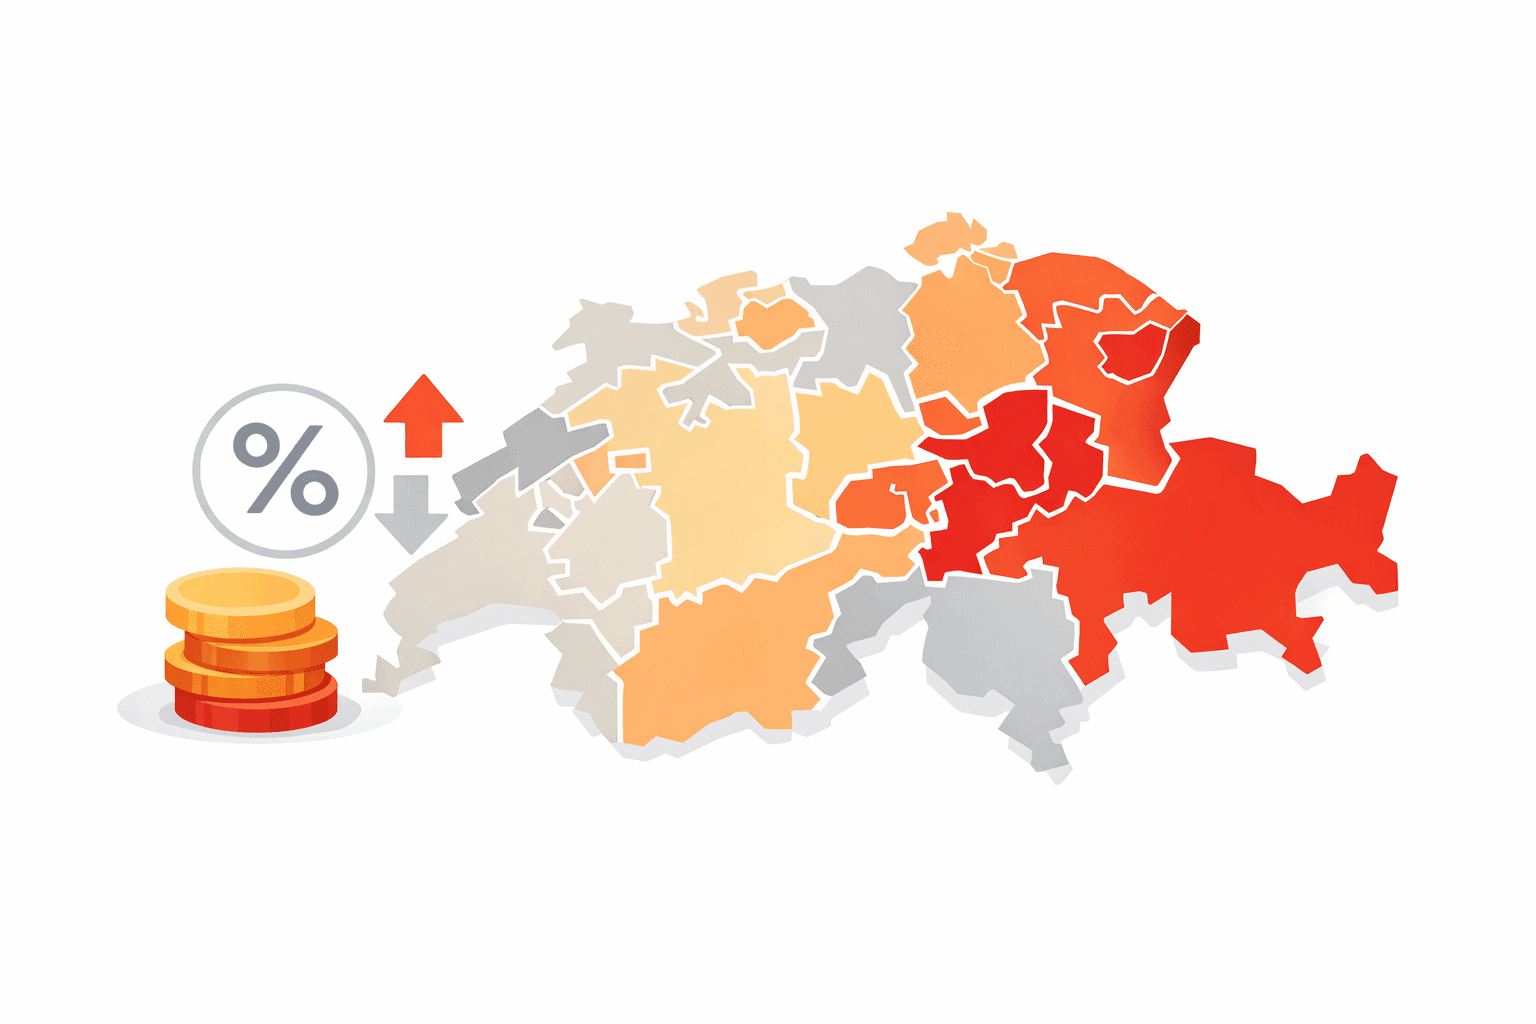
Der Unterschied zwischen dem günstigsten und dem teuersten Kanton bei der Auszahlung der Säule 3a ist gewaltig. Bei CHF 150'000 zahlen Sie in Schwyz CHF 4'443, in Appenzell Ausserrhoden hingegen CHF 12'515. Das sind CHF 8'072 Differenz, nur weil Sie an einem anderen Ort wohnen. Die meisten Leute denken erst darüber nach, wenn es zu spät ist.
Wie werden Bezüge aus der Säule 3a besteuert?
Wenn Sie Geld aus der Säule 3a beziehen, wird es als Kapitalleistung besteuert. Das ist deutlich günstiger als die Besteuerung als reguläres Einkommen. Die Steuer fällt auf drei Ebenen an:
- Bundessteuer: Ein Fünftel des ordentlichen Einkommenssteuertarifs. Dieser Satz ist schweizweit gleich.
- Kantonssteuer: Variiert stark. Einige Kantone verwenden einen fixen Satz, andere progressive Tarife, die mit der Bezugshöhe steigen.
- Gemeindesteuer: In der Regel ein Vielfaches der Kantonssteuer. Ihre konkrete Wohngemeinde ist entscheidend: Den Steuerfuss jeder Gemeinde zeigt unsere Steuerkarte Schweiz.
Falls Sie nicht aus der Kirche ausgetreten sind, fällt zusätzlich eine Kirchensteuer an. Zusammengerechnet liegt der effektive Gesamtsteuersatz für die Beträge in der Tabelle unten zwischen 1,1% und 9,9% (Kantonshauptorte, ohne Kirchensteuer).
Die Bundessteuer ist der kleinere Teil. Bei CHF 100'000 beträgt sie 2026 CHF 537. Die kantonalen und kommunalen Steuern machen den grossen Unterschied.
3a Steuern bei Auszahlung: Vergleich aller Kantone
Hier sehen Sie, was Sie in jedem Kanton tatsächlich zahlen. Die Angaben zeigen die gesamte Bundes-, Kantons- und Gemeindesteuer im Kantonshauptort, für eine Einzelperson, Alter 65, konfessionslos:
| Kanton | CHF 50'000 | CHF 100'000 | CHF 150'000 | CHF 250'000 | CHF 500'000 |
|---|---|---|---|---|---|
| SZ (Schwyz) | 1,1% | 1,9% | 3,0% | 4,8% | 6,4% |
| ZG (Zug) | 1,7% | 2,7% | 3,6% | 4,5% | 5,7% |
| GR (Chur) | 2,9% | 3,2% | 3,6% | 4,3% | 5,7% |
| SH (Schaffhausen) | 1,9% | 3,1% | 3,8% | 4,7% | 5,2% |
| AI (Appenzell) | 2,4% | 3,3% | 3,9% | 4,6% | 5,1% |
| BL (Liestal) | 3,5% | 3,8% | 4,2% | 4,9% | 6,7% |
| NW (Stans) | 2,6% | 3,6% | 4,3% | 5,0% | 5,5% |
| LU (Luzern) | 2,1% | 3,6% | 4,3% | 5,2% | 6,0% |
| FR (Freiburg) | 2,0% | 3,2% | 4,5% | 7,0% | 9,3% |
| UR (Altdorf) | 3,9% | 4,2% | 4,6% | 5,3% | 5,8% |
| TI (Bellinzona) | 4,0% | 4,4% | 4,8% | 5,4% | 7,1% |
| GE (Genf) | 2,5% | 4,1% | 5,0% | 6,2% | 7,4% |
| VS (Sitten) | 4,4% | 4,7% | 5,1% | 6,1% | 8,8% |
| ZH (Zürich) | 4,4% | 4,8% | 5,2% | 5,8% | 7,0% |
| BE (Bern) | 3,5% | 4,6% | 5,4% | 6,5% | 8,3% |
| VD (Lausanne) | 3,3% | 4,6% | 5,6% | 6,9% | 8,4% |
| AG (Aarau) | 3,0% | 4,7% | 5,7% | 6,9% | 8,0% |
| GL (Glarus) | 5,0% | 5,4% | 5,8% | 6,4% | 6,9% |
| SO (Solothurn) | 3,5% | 5,0% | 6,0% | 7,1% | 7,8% |
| OW (Sarnen) | 5,3% | 5,7% | 6,1% | 6,7% | 7,2% |
| SG (St. Gallen) | 5,5% | 5,9% | 6,3% | 6,9% | 7,4% |
| NE (Neuenburg) | 4,9% | 5,7% | 6,7% | 7,8% | 8,5% |
| BS (Basel) | 3,7% | 5,3% | 6,8% | 8,3% | 9,5% |
| TG (Frauenfeld) | 6,2% | 6,6% | 7,0% | 7,6% | 8,1% |
| JU (Delsberg) | 5,4% | 6,2% | 7,2% | 8,6% | 9,6% |
| AR (Herisau) | 7,6% | 7,9% | 8,3% | 9,0% | 9,9% |
Quelle: Steuerrechner des Bundes. Steuerjahr 2026, Einzelperson, Alter 65, konfessionslos.
Das Wichtigste: Bei CHF 150'000 liegt der Unterschied zwischen Schwyz (CHF 4'443) und Appenzell Ausserrhoden (CHF 12'515) bei CHF 8'072. Dieses Geld bleibt entweder in Ihrer Tasche oder geht an den Fiskus.
Warum unterscheiden sich die kantonalen Steuersätze so stark?
Jeder Kanton bestimmt selbst, wie er Kapitalleistungen besteuert. Es gibt drei grundlegend verschiedene Modelle:
Progressive Systeme (die meisten Kantone): Der Steuersatz steigt mit dem Bezugsbetrag. In Bern zum Beispiel beträgt die Gesamtsteuer 3,5% auf CHF 50'000, aber 8,3% auf CHF 500'000. Deshalb lohnt sich ein gestaffelter Bezug in diesen Kantonen besonders.
Lineare Systeme (Glarus, Obwalden, St. Gallen, Thurgau, Uri): Ein fixer Prozentsatz gilt unabhängig von der Höhe des Bezugs. In diesen Kantonen bringt eine Staffelung auf kantonaler Ebene nichts (hilft aber trotzdem bei der Bundessteuer).
Mischsysteme (z.B. Basel-Landschaft): Ein fixer Satz bis zu einem Schwellenwert, dann ein höherer Satz darüber. In Liestal zum Beispiel bleibt der Satz für Kantons- und Gemeindesteuer bis CHF 250'000 bei 3,3% und steigt darüber an. Ähnlich funktionieren Zürich, das Tessin und das Wallis.
Wie funktioniert der 3a Steuerabzug in der Ansparphase?
Bevor Sie sich über die Auszahlungssteuer Gedanken machen: Ihre 3a bietet während der gesamten Einzahlungsphase massive Steuervorteile. Jeder eingezahlte Franken wird von Ihrem steuerbaren Einkommen abgezogen. Für 2026 sind das bis zu CHF 7'258 für Angestellte mit Pensionskasse.
Wie viel der Abzug in Franken wert ist, hängt von Ihrem Grenzsteuersatz ab:
In Kantonen mit hohen Einkommenssteuern wie Neuenburg, Waadt oder Bern spart die volle Einzahlung von CHF 7'258 am meisten. Je höher der Grenzsteuersatz, desto wertvoller der 3a-Abzug.
In Zürich, Aargau oder Graubünden liegt die Ersparnis im Mittelfeld. Immer noch ein spürbarer Steuervorteil.
In Zug oder Schwyz ist die absolute Ersparnis tiefer. Aber selbst hier bleibt die Säule 3a die effizienteste legale Steueroptimierung.
Die Ersparnis wiederholt sich in jedem Jahr, in dem Sie einzahlen, und summiert sich über ein Berufsleben zu einem grossen Betrag. Und das noch bevor Anlagerenditen berücksichtigt werden.
Berechnen Sie Ihre persönliche Ersparnis mit unserem Säule 3a Rechner.
Wie Sie die Steuern bei der 3a Auszahlung optimieren
Hier wird strategische Planung bares Geld wert. Es gibt mehrere bewährte Methoden, um Ihre Steuerbelastung beim Bezug zu senken:
Mehrere 3a-Konten eröffnen
Ein 3a-Konto muss immer komplett bezogen werden. Teilbezüge sind nur für Wohneigentum erlaubt. Wenn Sie CHF 200'000 auf einem Konto haben, zahlen Sie Steuern auf den gesamten Betrag und landen in den höchsten Progressionsstufen.
Verteilen Sie das Geld auf 4-5 Konten zu je CHF 40'000-50'000 und beziehen Sie diese in verschiedenen Steuerjahren. In Basel-Stadt zum Beispiel kostet ein Bezug von CHF 150'000 auf einmal zu den Sätzen 2026 CHF 10'165 Steuern. Drei Bezüge von je CHF 50'000 in verschiedenen Jahren kosten 3 × CHF 1'830 = CHF 5'490. Das sind CHF 4'675 weniger.
Gestaffelt über mehrere Jahre beziehen
Sie können die Säule 3a frühestens 5 Jahre vor dem AHV-Referenzalter beziehen. Wer über das Rentenalter hinaus arbeitet, kann den Bezug um bis zu 5 Jahre aufschieben. Das ergibt ein Zeitfenster von maximal 11 Jahren.
Wichtiges Detail: Alle Kapitalleistungen im gleichen Jahr werden zusammengezählt. Das betrifft Säule 3a, Pensionskassen-Kapital und Freizügigkeitsguthaben. In den meisten Kantonen werden auch die Bezüge des Ehepartners dazugerechnet. Koordinieren Sie Ihre Bezüge mit Ihrem Partner, damit Sie nicht im gleichen Jahr beziehen.
Bezug mit der Pensionskasse koordinieren
Falls Sie auch einen Kapitalbezug aus der Pensionskasse planen, ist Vorsicht geboten. CHF 100'000 aus der 3a plus CHF 200'000 aus der Pensionskasse im gleichen Jahr bedeutet: Sie werden auf CHF 300'000 zusammen besteuert. Verteilen Sie die Bezüge wann immer möglich auf verschiedene Jahre.
Wohnortwechsel in Betracht ziehen (bei grossen Beträgen)
Bei kombinierten Vorsorgeguthaben über CHF 500'000 kann die Steuerdifferenz zwischen den Kantonen CHF 20'000 übersteigen: Auf CHF 500'000 zahlen Sie in Appenzell CHF 25'701, in Herisau (Appenzell Ausserrhoden) CHF 49'543. Ein Umzug in einen Kanton mit tiefer Kapitalbezugssteuer wie Appenzell Innerrhoden oder Schaffhausen vor dem Bezug ist legal und wird von vielen Planern empfohlen. Sie müssen allerdings tatsächlich dort wohnen.
Wer ins Ausland zieht, zahlt anstelle der Kapitalbezugssteuer eine Quellensteuer. Massgebend ist dann nicht Ihr früherer Wohnort, sondern der Sitz der Vorsorgestiftung. Einige Anbieter wie finpension haben ihren Sitz in Schwyz, wo die Quellensteuer besonders tief ist. Details zu allen Bezugsmöglichkeiten finden Sie in unserem Leitfaden zum Bezug der Säule 3a.
Was bedeutet die neue Nachzahlungsregel für die Steuerplanung?
Seit 2026 können Sie verpasste Einzahlungen ab dem Jahr 2025 nachzahlen. Diese Nachzahlungen sind im Jahr der Einzahlung steuerlich abzugsfähig. Damit können Sie in einem einzigen Jahr mehr als die regulären CHF 7'258 abziehen.
Aber Achtung bei der Bezugsplanung: Sobald Sie ab Alter 60 mit dem Bezug von 3a-Geldern beginnen, verlieren Sie das Recht auf weitere Nachzahlungen. Schliessen Sie also alle Nachzahlungen ab, bevor Sie den ersten Bezug machen.
Die Kombination aus Nachzahlungen und Bezugsoptimierung erfordert eine neue Ebene der Planung. Mehr einzahlen heisst auch: ein höheres 3a-Gesamtguthaben, das beim Bezug in höhere Steuerprogression fällt. Eröffnen Sie deshalb genügend separate Konten, um gestaffelt beziehen zu können.
Häufig gestellte Fragen
Wie hoch ist die Steuer bei Auszahlung der Säule 3a von CHF 100'000?
Das hängt vollständig von Ihrem Wohnkanton und Ihrer Gemeinde ab. Die Bundessteuer beträgt 2026 CHF 537. Die Kantons- und Gemeindesteuer reicht in den Kantonshauptorten von CHF 1'389 (Schwyz) bis CHF 7'400 (Appenzell Ausserrhoden). In der Stadt Zürich zahlt eine Einzelperson total CHF 4'817. Nutzen Sie den Steuerrechner des Bundes für Ihren genauen Betrag.
Kann ich die 3a Steuern mit mehreren Konten reduzieren?
Ja. Da ein 3a-Konto immer komplett bezogen werden muss, ermöglichen mehrere Konten eine Staffelung über verschiedene Steuerjahre. In Kantonen mit progressiven Steuersätzen (die meisten Kantone) senkt das Ihren effektiven Steuersatz deutlich. In Basel-Stadt spart die Aufteilung von CHF 150'000 auf drei Bezüge zu den Sätzen 2026 CHF 4'675. In Zürich sind es nur CHF 1'175, weil der kantonale Satz bis CHF 250'000 gleich bleibt. Eröffnen Sie von Anfang an 4-5 Konten.
Wie trage ich den 3a Steuerabzug in der Steuererklärung ein?
In der Steuererklärung gibt es einen separaten Abschnitt für 3a-Beiträge, meist unter "Abzüge" oder "Vorsorgebeiträge". Sie benötigen die Einzahlungsbestätigung Ihres 3a-Anbieters. Das 3a-Guthaben selbst müssen Sie nicht als Vermögen deklarieren, da es während der Ansparphase von der Vermögenssteuer befreit ist.
Wann ist der beste Zeitpunkt für den Bezug der Säule 3a?
Beginnen Sie 5 Jahre vor dem AHV-Referenzalter mit dem Bezug. Beziehen Sie ein Konto pro Jahr. Vermeiden Sie den Bezug im gleichen Jahr wie Ihr Ehepartner. Ziehen Sie 3a und Pensionskasse nie im gleichen Jahr. Ziel ist es, den jährlichen Gesamtbetrag möglichst tief zu halten, um in tieferen Steuerstufen zu bleiben. Unsere Checkliste zur Pensionierungsplanung zeigt Ihnen Schritt für Schritt, wie Sie vorgehen.
Lohnt sich ein Umzug in einen steuergünstigen Kanton vor dem 3a-Bezug?
Bei kombinierten Vorsorgeguthaben (3a, Pensionskasse, Freizügigkeit) über CHF 500'000 kann sich das durchaus lohnen. Die Steuerdifferenz zwischen den günstigsten und teuersten Kantonen übersteigt in diesem Bereich CHF 20'000. Bedenken Sie aber: Sie müssen tatsächlich im neuen Kanton wohnen. Ein Scheinwohnsitz wird von den Steuerbehörden nicht akzeptiert.
Nachdem ich meine eigene Vorsorgeplanung jahrelang optimiert habe, kann ich Ihnen sagen: Die kantonalen Steuerunterschiede bei der 3a-Auszahlung sind der am meisten unterschätzte Faktor in der Schweizer Vorsorge. Die meisten Leute konzentrieren sich auf die Wahl des richtigen 3a-Anbieters (was wichtig ist), ignorieren aber die Tausende Franken, die sie durch kluges Timing sparen könnten. Mein Rat: Eröffnen Sie von Anfang an 5 separate 3a-Konten. Beginnen Sie den Bezug 5 Jahre vor der Pensionierung. Koordinieren Sie mit Ihrem Partner. Und falls Sie einen Kantonswechsel planen, prüfen Sie vorher die Kapitalbezugssteuern. Diese einfachen Schritte können Ihnen Tausende Franken an Steuern sparen.
Typische Fehler bei der 3a-Auszahlungssteuer
Der teuerste Fehler. Mit CHF 200'000 auf einem einzigen Konto müssen Sie alles auf einmal beziehen und landen in den höchsten Progressionsstufen. Verteilen Sie auf 4-5 Konten und beziehen Sie über mehrere Jahre. In Basel-Stadt spart schon die Aufteilung von CHF 150'000 auf drei Bezüge zu den Sätzen 2026 CHF 4'675.
Alle Kapitalleistungen im gleichen Jahr werden zusammengerechnet. CHF 100'000 aus der 3a plus CHF 300'000 aus der Pensionskasse bedeutet: Besteuerung auf CHF 400'000. Staffeln Sie die Bezüge über verschiedene Jahre.
Wenn Ihr Kanton lineare Steuersätze hat (Glarus, Obwalden, St. Gallen, Thurgau, Uri), bringt eine Staffelung auf kantonaler Ebene nichts. Ihre Strategie sollte sich danach richten, ob Ihr Kanton progressiv oder linear besteuert. Prüfen Sie das, bevor Sie planen.
In den meisten Schweizer Kantonen werden die Kapitalleistungen beider Ehepartner zusammengerechnet. Wenn beide im gleichen Jahr beziehen, steigt der Gesamtbetrag und damit der Steuersatz. Planen Sie die Bezüge in abwechselnden Jahren.