Valutazione
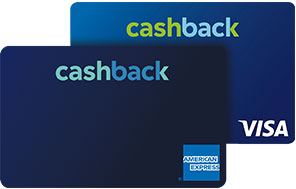
La migliore carta di credito cashback in Svizzera Le restituisce 1% di cashback, senza quota annuale. È il massimo per le spese quotidiane in franchi: oltre si tratta di un'offerta di benvenuto a tempo, di una percentuale valida solo all'estero o di una carta a pagamento. Sotto la tabella Le mostro quali delle 90 carte a confronto Le fanno davvero guadagnare, una volta dedotti i costi.
La mia carta cashback predefinita è la Swisscard Cashback Cards Amex, gratuita. Dove un negozio non accetta l'American Express Le serve una seconda carta, ed è lì che la scelta diventa interessante.
Le migliori carte di credito cashback in Svizzera: quale rende di più?
Prima il numero chiave: la migliore percentuale quotidiana di una carta di credito cashback gratuita in Svizzera è l'1%, e c'è una condizione. Le Swisscard Cashback Cards pagano l'1% sull'American Express, ma solo lo 0,25% sulla Visa o sulla Mastercard del duo. La Poinz Card Amex, emessa anch'essa da Swisscard, paga lo stesso 1% gratis. La Certo! One paga l'1% presso tre negozi preferiti e lo 0,25% ovunque altrove.
Per il Suo confronto carte di credito cashback usi la tabella qui sopra. Imposti il filtro Premi su Cashback, scelga «Premi più alti» in Ordina per, poi controlli le colonne Canone annuale e Commissione di cambio (è lì che si nascondono i costi veri). Apra una riga per leggere Il nostro parere e Ideale per. Spunti Aggiungi al confronto su massimo 3 carte e le apra nel nostro strumento di confronto.
Le percentuali svizzere sono più basse del 2%-5% di Stati Uniti o Regno Unito, ma le condizioni sono più semplici: una percentuale fissa su ogni pagamento, senza categorie da seguire. La differenza tra una carta allo 0,5% e una all'1% su CHF 20'000 di spese annue? CHF 100. I costi contano più della percentuale.
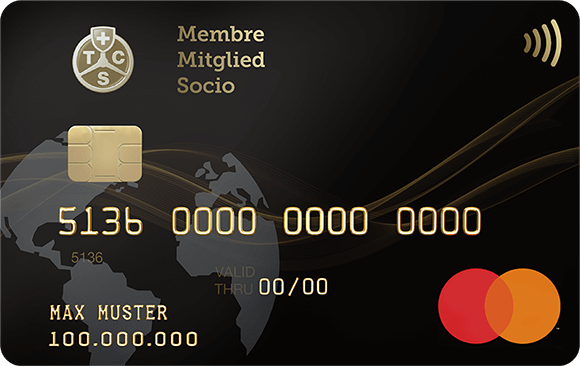
Aggiornamento di ottobre 2026: abbiamo cambiato il modo in cui la tabella tratta i dati mancanti. Le carte senza dati sulla soddisfazione dei clienti venivano valutate come se i clienti avessero dato 0/5. Ora le valutiamo sui criteri di cui disponiamo (percentuale di cashback e rapporto qualità-prezzo). Così due carte entrano nella top 5: la Poinz Card Amex gratuita (1% di cashback, emessa da Swisscard) e la TCS Travel Mastercard Gold (CHF 100 all'anno, riservata ai soci TCS), che secondo l'emittente Cembra paga l'1% di cashback presso SWISS, Edelweiss, FFS, Booking.com e Airbnb.
Percentuali di cashback in Svizzera in sintesi
Ecco dove si trova il mercato nel 2026. Conoscere il panorama Le evita di perdere tempo con carte che non mantengono le promesse:
Swisscard Cashback Cards e Poinz Card Amex: 1% sull'American Express, senza quota annuale. Swisscard aggiunge una percentuale di benvenuto nei primi tre mesi (vedi tabella). La percentuale quotidiana più alta in Svizzera.
Certo! One (1% presso tre negozi, 0,25% altrove, gratuita), PostFinance Gold (0,5%, CHF 100), Cornèrcard (0,3%-0,9% in CHF, fino all'1,7% all'estero). Solide se l'Amex non è la Sua carta principale.
Raiffeisen e le altre carte bancarie pagano lo 0,25%-0,5% e costano da CHF 96 a CHF 198 all'anno. Utili per l'assicurazione, raramente per il cashback.
Bonus Card, LibertyCard e Simply Card: cosa cambia il 30 novembre 2026?
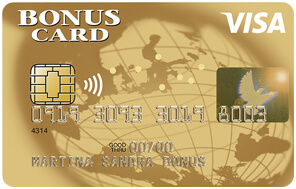
Dal 30 novembre 2026 Cornèr sostituisce i punti con il cashback sulla Bonus Card, sulla TUI Bonus Card, sulla LibertyCard e sulla Simply Card. Il cashback viene versato a partire da CHF 25, sulla carta o a un partner di beneficenza. I punti raccolti prima del cambio vengono convertiti a 100 punti Bonus = CHF 1 e 250 punti Liberty = CHF 1. Le carte prepagate perdono i premi fedeltà. La nostra tabella e la classifica passano automaticamente queste carte al cashback in quella data.
| Carta | Cashback in CHF | Cashback in valuta estera | Quota annuale |
|---|---|---|---|
| Bonus Card Classic (anche TUI) | 0,3% | 0,6% | CHF 48 |
| Bonus Card Gold (anche TUI) | 0,6% | 1,2% | CHF 144 |
| Bonus Card Exclusive (anche TUI) | 0,9% | 1,7% | CHF 216 |
| LibertyCard | 0,3% | 0,6% | CHF 60 |
| LibertyCard Plus | 0,6% | 1,2% | CHF 150 |
| Simply Card Smart | 0,2% | 0,3% | CHF 0 |
La parte interessante è all'estero. La Bonus Card Exclusive paga l'1,7% sui pagamenti in valuta estera, che compensa all'incirca la sua commissione di cambio dell'1,75%, ma per questo paga CHF 216 all'anno. La Simply Card Smart, gratuita, chiede solo lo 0,5% sulle valute estere: con lo 0,3% di cashback perde circa lo 0,2% per pagamento all'estero, una delle carte gratuite più economiche fuori dalla Svizzera nella nostra tabella. Le offerte di benvenuto attuali sono nelle pagine codice promo Bonus Card e codice promo Cornèrcard.
Quale carta cashback è adatta al Suo livello di spesa?
Dipende da quanto spende davvero. Non quanto pensa di spendere (tutti sovrastimiamo), ma l'importo reale che passa sulla carta ogni anno. Ecco il mio schema:
Meno di CHF 10'000
Prenda una carta gratuita. Swisscard Cashback paga l'1% sull'Amex e lo 0,25% sulla Visa senza quota annuale, quindi non deve accontentarsi dello 0,25% di una banca digitale. Pagare CHF 100 per una carta «premium» a questo livello di spesa significa perdere soldi. Una carta gratuita Le garantisce di non perdere nulla, il che è rinfrescante in un mondo pieno di costi nascosti.
Da CHF 10'000 a 30'000
La carta gratuita all'1% vince ancora sul cashback. Le carte da CHF 50 a CHF 150 con lo 0,5%-0,6% di cashback hanno senso solo se Le serve l'assicurazione o se usa poco l'Amex. Né gratuite né care, semplicemente... discrete. Vanno bene se i vantaggi contano più della percentuale.
Oltre CHF 30'000
Una carta gratuita all'1% vince ancora sul solo cashback. Le carte Gold e Platinum (da CHF 100 a CHF 500 all'anno) danno valore con l'assicurazione viaggio, non con una percentuale migliore in franchi. L'eccezione sono le spese all'estero, dove la Cornèrcard Visa Platinum paga l'1,7%. A questo livello confronti anche le carte di credito per viaggiare.
Come funziona il cashback sulle carte di credito svizzere?
La maggior parte delle carte di credito cashback svizzere si salda per intero ogni mese: può ignorare il tasso d'interesse e concentrarsi su quota annuale e commissioni di cambio (tutti i costi sono nella nostra guida ai costi delle carte di credito). Su CHF 1'000 di spese riceve da CHF 2.50 a CHF 10, accreditati ogni anno, ogni trimestre o al raggiungimento di un importo minimo, secondo l'emittente. Costi, interessi e prelievi di contanti non rendono nulla. Pagamenti e imposte sono spiegati nella nostra guida completa al cashback.
Carta di credito cashback senza quota annuale: conviene?
Sì, per la maggior parte delle persone. Sotto CHF 15'000 all'anno una carta gratuita batte una a pagamento, perché non c'è soglia di pareggio: ogni franco di cashback è un guadagno. Swisscard Cashback e Poinz pagano l'1% sull'Amex; la Certo! One, gratuita, paga l'1% presso tre negozi a Sua scelta e lo 0,25% altrove, accreditato ogni trimestre. Tutte le carte sono nella nostra guida alle carte cashback senza quota annuale.
Swisscard Cashback: è l'opzione migliore?
Di Swisscard Cashback si parla di continuo, e c'è un motivo. Le carte sono gratuite e l'Amex del duo offre una delle percentuali fisse più alte che troverà su una carta senza quota annuale in Svizzera. Ma è davvero la migliore? Dipende da dove fa acquisti.
Il funzionamento: riceve due carte con CHF 0 di quota annuale. L'American Express paga l'1% di cashback, la Visa o la Mastercard lo 0,25%. La Sua percentuale reale dipende da quanto spesso i negozi accettano l'Amex. Il cashback viene accreditato una volta all'anno e, se disdice prima della data di accredito, perde quanto accumulato.
- Ipotesi: 60% sull'Amex (dove accettata), 40% sulla Visa/Mastercard
- Amex: CHF 12'000 × 1% = CHF 120
- Visa/Mastercard: CHF 8'000 × 0,25% = CHF 20
- Quota annuale: CHF 0
- Totale: CHF 140 all'anno (uno 0,7% effettivo)
Nessuna quota significa nessun calcolo di pareggio. Il compromesso è l'assicurazione: una copertura completa non fa parte del pacchetto gratuito; secondo i nostri dati Swisscard la offre come opzione a pagamento. Se l'assicurazione è la Sua priorità, confronti prima le carte di credito per viaggiare. Le offerte di benvenuto attuali della versione Poinz sono nella nostra pagina codice promo Poinz.
In sintesi: Swisscard Cashback è una scelta ovvia se spende soprattutto in Svizzera, presso negozi che accettano l'Amex. Viaggia spesso o paga in più valute? Ci sono opzioni migliori.
Cashback Mastercard o Visa: fa differenza?
Non proprio. Mastercard e Visa funzionano quasi ovunque, in Svizzera e all'estero. Attenzione invece all'American Express: piccoli negozi e alcuni siti la rifiutano ancora, per questo le carte Amex all'1% arrivano con una Visa o una Mastercard di riserva.
Quello che conta davvero: la percentuale di cashback, la quota annuale e le commissioni di cambio. Una Visa all'1% batte una Mastercard allo 0,5% ogni volta, qualunque vantaggio di rete venga pubblicizzato. Smetta di guardare il logo sulla carta e guardi i numeri veri.
Cashback o punti: quali premi rendono di più?
Il cashback è un valore garantito in franchi; i punti possono valere di più, ma solo se li riscatta bene. I punti dei dettaglianti come Migros Cumulus o Coop Supercard rendono circa lo 0,33% fuori dal negozio secondo i nostri calcoli, meno di una carta di credito cashback all'1%. Il nostro confronto cashback o punti fa i conti, e trova tutti i programmi in programmi bonus delle carte di credito. Se fa la spesa ogni settimana da Migros o Coop, veda le nostre migliori carte di credito per lo shopping.
Quale carta di credito offre il cashback più alto per gli acquisti online?
Gli acquisti online ricevono la percentuale di cashback standard sulla maggior parte delle carte svizzere. Nessun bonus speciale, nessuna categoria a rotazione. La stessa percentuale del negozio, che paghi alla cassa, tramite app o con Apple Pay.
Ma ecco il problema: acquistare da negozi americani o europei in valuta estera Le costa di solito dall'1,5% al 2,5% di commissioni di cambio. La Sua carta cashback all'1% Le costa quindi soldi quando ordina su Amazon US o simili. Bello, no?
La soluzione: scelga una carta con commissioni di cambio basse, o una che paga più cashback all'estero. Il confronto Migliori carte di credito in Svizzera Le mostra quali carte chiedono meno sulle valute estere.
Come calcolare il valore reale del Suo cashback
È il momento dei conti onesti. Prenda una calcolatrice (o il telefono) e vediamo quanto guadagnerà davvero.
Sommi spesa alimentare, carburante, ristoranti, shopping, abbonamenti e viaggi. Lasci fuori affitto, ipoteca e spese in contanti (non si possono pagare con la carta di credito). La maggior parte delle economie domestiche svizzere spende con la carta tra CHF 15'000 e CHF 25'000 all'anno. Probabilmente anche Lei si trova lì in mezzo.
Moltiplichi le spese annuali per la percentuale di cashback. CHF 20'000 su una carta all'1% fanno CHF 200. Facile.
Qui arriva la realtà. CHF 200 di cashback meno CHF 150 di quota = CHF 50. Improvvisamente meno entusiasmante, vero?
Se l'assicurazione viaggio della carta Le fa risparmiare CHF 100 su polizze che comprerebbe comunque, li aggiunga. Quindi CHF 50 + CHF 100 = CHF 150 di valore totale. Ma sia onesto: la comprerebbe davvero separatamente?
Una carta gratuita allo 0,5% su CHF 20'000 = CHF 100 senza quota. In questo esempio vince la carta gratuita, a meno che non Le serva davvero l'assicurazione. Ecco perché insisto tanto sulle carte gratuite.
Vuole evitare i calcoli a mano? Usi il nostro calcolatore di cashback per confrontare le carte in base alle Sue spese reali e vedere esattamente quale Le rende di più.
Requisiti per richiedere una carta di credito cashback
Richiedere una carta di credito in Svizzera è abbastanza semplice, online o direttamente nell'app presso la maggior parte degli emittenti. Ecco cosa Le serve:
- Un permesso di soggiorno valido (B, C o passaporto svizzero)
- Un giustificativo del reddito (buste paga o dichiarazione d'imposta)
- Una conferma dell'indirizzo (fattura o contratto d'affitto)
- Una relazione bancaria esistente aiuta, ma non è obbligatoria
Le condizioni di reddito variano secondo l'emittente e il livello della carta, quindi le verifichi prima della richiesta. Con un permesso B si aspetti all'inizio un limite più basso; di solito aumenta man mano che costruisce uno storico di pagamenti.
I tempi di elaborazione vanno dall'immediato (se è già cliente) a 2-3 settimane (se l'emittente deve verificare il Suo reddito e Lei è un nuovo cliente).
Gli errori da evitare con una carta cashback
Ottimizzo carte di credito da anni e vedo sempre gli stessi errori. Ecco come evitarli.
Una carta all'1% con CHF 150 di quota batte una carta gratuita allo 0,5% solo se spende più di CHF 30'000 all'anno. La maggior parte delle persone sovrastima di molto quanto paga con la carta. Controlli i Suoi estratti conto prima di decidere.
Ha una carta cashback all'1%, ottimo. Ma se applica il 2% sui pagamenti in valuta estera, perde l'1% su ogni acquisto all'estero. Controlli sempre le commissioni prima di viaggiare o di comprare su siti stranieri.
Le carte di credito svizzere applicano interessi dal 9% al 15% sui saldi non pagati. Con questi tassi il Suo cashback non vale più nulla. Paghi la carta per intero ogni mese, senza eccezioni. Se non ci riesce, non Le serve una carta cashback, Le serve un budget.
Le carte premium includono spesso un'assicurazione viaggio del valore di CHF 200 o più all'anno. Se la comprerebbe comunque, la includa nel calcolo. Può cambiare completamente la convenienza di una carta premium.
Più richieste di credito in poco tempo possono complicare le approvazioni future. Scelga una carta adatta alle Sue esigenze invece di collezionarle. Non è Pokémon.
Migliore carta di credito cashback in Svizzera nel 2026: la mia raccomandazione
Dopo aver analizzato tutto il mercato svizzero, ecco cosa dovrebbe fare davvero: la maggior parte delle persone dovrebbe iniziare con una carta cashback senza quota annuale. Guadagna qualcosa senza alcun rischio di perdere soldi in costi. Se le Sue spese aumentano, potrà sempre cambiare. Ma onestamente, alla maggior parte delle persone non serve mai.

Carta gratuita all'1% (Swisscard Cashback sull'Amex). Zero rischi, la percentuale quotidiana più alta.
Oltre CHF 25'000 all'anno? Resti su una carta gratuita all'1%, a meno che non Le servano un'assicurazione premium e vantaggi di viaggio.
Privilegi commissioni di cambio basse, o una carta che paga di più all'estero, rispetto alla percentuale di cashback.
La tabella in alto classifica tutte le carte cashback svizzere per valore reale (non per marketing). Filtri per quota annuale, percentuale di cashback o ciò che conta per Lei. Per un confronto più ampio, comprese le carte viaggio e premium, consulti la nostra panoramica Migliori carte di credito in Svizzera.
Domande frequenti
Che cos'è una carta di credito cashback?
Una carta di credito cashback Le restituisce una percentuale delle Sue spese, accreditata sul conto della carta. In Svizzera di solito è dallo 0,25% all'1%, versato una volta all'anno o ogni trimestre secondo l'emittente. A differenza di punti o miglia non c'è nulla da riscattare: il denaro riduce semplicemente la Sua fattura. Costi, interessi e prelievi di contanti non danno mai cashback, e alcune carte pagano la percentuale più alta solo presso negozi selezionati.
Qual è la migliore carta di credito cashback in Svizzera?
Per le spese quotidiane le Swisscard Cashback Cards e la Poinz Card Amex: 1% sui pagamenti con l'American Express, senza quota annuale. La TCS Travel Mastercard Gold (CHF 100 all'anno) paga l'1% presso SWISS, Edelweiss, FFS, Booking.com e Airbnb. Percentuali più alte arrivano solo da offerte di benvenuto a tempo (vedi tabella) o dalle spese all'estero: la Cornèrcard Visa Platinum paga l'1,7% sulle valute estere, ma dal secondo anno costa CHF 500.
Esistono carte di credito cashback gratuite in Svizzera?
Sì. Swisscard Cashback e la Poinz Card Amex sono gratuite e pagano l'1% sull'Amex (0,25% sulla Visa o sulla Mastercard). La Certo! One, gratuita, paga l'1% presso tre negozi preferiti e lo 0,25% altrove. Una carta gratuita all'1% batte una carta cashback «premium» a pagamento per quasi tutti. Le trova tutte nella nostra guida alle carte cashback senza quota annuale.
Quanto costa prelevare contanti con una carta di credito cashback?
In Svizzera Swisscard Cashback, Poinz e Cornèrcard chiedono il 4% (almeno CHF 10), la Certo! One il 3,75%. All'estero si va dal 5,2% al 6,5%: 5,2% con Cornèrcard, 5,25% con Certo! One e 6,5% con Swisscard e Poinz. I prelievi di contanti non danno mai cashback: per i contanti usi la carta di debito.
Esiste il cashback sulle carte di debito in Svizzera?
Questa classifica riguarda solo le carte di credito. Le carte di debito non ne fanno parte: per confrontarle verifichi le condizioni della Sua banca.
Il cashback è tassabile in Svizzera?
No. Le autorità fiscali svizzere considerano il cashback uno sconto sull'acquisto, non un reddito. Il Suo cashback abituale non va dichiarato. Se riceve bonus promozionali molto elevati o usa carte aziendali, ne parli con un consulente fiscale, ma per un uso normale non deve fare nulla.
Quanto cashback si può guadagnare all'anno in Svizzera?
Su CHF 20'000 di spese con una carta all'1% guadagna CHF 200 lordi. Sottragga la quota annuale per ottenere l'importo reale. La maggior parte delle economie domestiche svizzere guadagna netti tra CHF 50 e CHF 200 all'anno con il cashback. È piacevole, ma non Le cambia la vita.