Valutazione





Confronto carte di credito da viaggio: la migliore per l'estero
La tabella sopra è il tuo confronto carte di credito da viaggio in Svizzera: tutte le carte della categoria, in un'unica lista. Imposta il filtro "Commissione di cambio" su ≤ 1,5% e metti "Premi" su Miglia se raccogli Miles & More. Poi apri una riga: "Il nostro parere" e "Ideale per" ti dicono se accesso lounge e assicurazione valgono la quota annuale. Hai due o tre favorite? Spunta "Aggiungi al confronto" su massimo 3 carte e aprile nel nostro strumento di confronto.
Diciamoci la verità: la maggior parte delle carte viaggio in Svizzera sono praticamente carte Miles & More con etichette di prezzo diverse.
Una buona carta di credito da viaggio in Svizzera deve farti guadagnare almeno 1-2 miglia per CHF speso, includere un'assicurazione viaggio seria (parliamo di almeno CHF 1'000'000 di copertura medica) e non addebitarti commissioni estere ogni volta che compri qualcosa fuori dalla Svizzera. Questo è il minimo. Qualsiasi cosa in meno e ti stanno fregando.
Ecco cosa rende il mercato svizzero diverso: negli Stati Uniti hai una dozzina di programmi fedeltà aerei che si contendono il tuo portafoglio. In Svizzera? È praticamente Miles & More o niente. SWISS e Star Alliance dominano completamente, il che significa che capire Miles & More non è opzionale se vuoi davvero usare i tuoi punti.
La tabella comparativa sopra mostra tutte le carte viaggio che vale la pena considerare, classificate secondo quello che conta davvero (tassi di accumulo, commissioni, assicurazione che userai, e accesso alle lounge). Sotto ti spiego come capire quale ha senso per come viaggi tu.
Vale la pena prendere una carta di credito viaggio?
Risposta breve: solo se voli almeno 4 volte l'anno o spendi più di CHF 20'000 annualmente con la tua carta. Sotto quella soglia? Probabilmente stai buttando soldi. Una semplice carta cashback ti darà rendimenti migliori senza mal di testa.
Dopo anni passati a ottimizzare queste cose dei premi viaggio (sì, sono quel tipo di persona che fa fogli Excel per le sue carte di credito), ecco quando le carte viaggio hanno davvero senso:
- Voli SWISS o Star Alliance almeno ogni trimestre
- Usi davvero le lounge aeroportuali (non solo passarci davanti sentendoti importante)
- Hai comunque bisogno di una buona assicurazione viaggio
- Sei disposto a dedicare 20 minuti per capire come riscattare le miglia senza farti fregare
- Voli una o due volte l'anno (siamo realisti)
- Vuoi soldi garantiti indietro, non "opzioni di riscatto flessibili"
- Tracciare punti e date di scadenza ti annoia profondamente
- Spendi meno di CHF 15'000 all'anno con le carte di credito
Ecco il calcolo che tutti saltano: quella carta con CHF 300 di quota annuale che fa guadagnare 1,5 miglia per franco. Spendi CHF 20'000, ottieni 30'000 miglia. Al valore realistico (CHF 0.02 per miglio, non i numeri gonfiati del marketing), sono CHF 600 di valore. Meno i CHF 300 di commissione fanno CHF 300 di beneficio netto. Aggiungi il valore dell'assicurazione se la compreresti comunque separatamente.
- Quota annuale: CHF 300
- Spese annuali: CHF 20'000
- Tasso di accumulo: 1,5 miglia per CHF
- Miglia accumulate: 30'000 miglia
- Valore realistico (CHF 0.02/miglio): CHF 600
- Beneficio netto (+ assicurazione): CHF 300
La fregatura: la maggior parte delle persone sovrastima quanto userà i vantaggi e sottostima il dolore della quota annuale.
Vale la pena la carta Miles and More?
Miles & More domina il mercato svizzero. Se decolli regolarmente da Zurigo o Ginevra, probabilmente voli SWISS, il che significa che sei bloccato con Miles & More che ti piaccia o no.
Queste carte funzionano benissimo se sei fedele a Star Alliance (SWISS, Lufthansa, Austrian, Singapore Airlines e altri 24 partner). La flessibilità nella rete è davvero utile, ma ecco cosa non ti dicono: la disponibilità dei premi varia in modo pazzesco a seconda della rotta. Buona fortuna a trovare posti in business class per New York a luglio.
Ecco quanto valgono davvero le tue miglia:
- Riscatti in economy: CHF 0.01 a CHF 0.015 per miglio (meh)
- Riscatti in business: CHF 0.03 a CHF 0.05 per miglio (ora parliamo)
- Riscatti in first class: CHF 0.05 a CHF 0.08 per miglio (se trovi disponibilità)
Con numeri reali: 50'000 miglia per l'economy verso New York ti danno circa CHF 500-750 di valore. Prendi quelle stesse miglia e prenota in business? Stai guardando CHF 1'500+ di valore. Ecco perché gli appassionati di carte viaggio sono ossessionati dalle cabine premium.
Per un'analisi completa delle carte Miles & More, commissioni, strategie di accumulo e consigli di riscatto, consulta il nostro confronto sulla carta di credito Miles and More.
Confronto carte di credito viaggio: cosa valutare
Tassi di accumulo miglia
Vedrai tassi di accumulo da 0,5 a 2 miglia per CHF. Le carte premium aggiungono categorie bonus per complicare le cose:
- Prenotazioni viaggio: 2x-4x miglia
- Ristoranti: 1,5x-2x miglia
- Tutto il resto: tasso base 1x (il reality check)
Ecco cosa conta: fai i conti sulle tue spese reali. Una carta che ti dà 3x sui viaggi ma solo 0,5x su tutto il resto è spazzatura se i viaggi sono meno del 30% delle tue spese. Una carta flat a 1,5x la batterebbe. Il marketing fa sembrare le categorie bonus fantastiche finché non realizzi che la maggior parte delle tue spese non rientra.
Commissioni sulle transazioni estere
Quando paghi con la carta di credito all'estero, le carte svizzere standard ti colpiscono con commissioni dell'1,5%-2,5% ogni volta che spendi in valuta estera. Spendi CHF 5'000 all'estero all'anno? Sono CHF 75-125 spariti. Puf.
Stai pianificando un periodo prolungato all'estero? La nostra guida alle migliori carte per l'estero classifica le carte specificamente per uso internazionale, mentre il nostro confronto delle carte senza commissioni di cambio ti aiuta a eliminare completamente questo costo nascosto.
Le migliori carte senza commissioni di cambio eliminano queste commissioni completamente. Se viaggi internazionalmente anche solo poche volte l'anno o fai acquisti su siti esteri (ciao Amazon), questo singolo vantaggio può coprire tutta la tua quota annuale. Fai i conti prima di firmare. Per un confronto dettagliato dei tassi di cambio Visa vs Mastercard e dove si nascondono i margini, consulta la nostra guida ai tassi di cambio.
Copertura assicurativa viaggio
Qui le carte viaggio possono farti risparmiare soldi veri. L'assicurazione inclusa vale spesso centinaia o migliaia di franchi se la comprassi separatamente (la nostra guida alle assicurazioni delle carte di credito confronta la copertura di ogni carta nel dettaglio):
- Emergenze mediche all'estero: CHF 100'000 a CHF 2'500'000 (non viaggiare mai senza)
- Annullamento viaggio: Copre le prenotazioni non rimborsabili quando le cose vanno male
- Perdita/ritardo bagagli: CHF 1'000-5'000 (non sostituisce tutto, ma aiuta)
- Assicurazione auto a noleggio: Esonero danni da collisione (rifiuta l'upselling al banco noleggio)
Accesso alle lounge aeroportuali
Le iscrizioni Priority Pass o LoungeKey vengono con le carte viaggio migliori. Le carte entry-level ti danno 2-4 visite annuali. Le carte premium offrono accesso illimitato (e a volte pass ospiti).
Senti, l'accesso alle lounge è davvero piacevole. Cibo gratis, WiFi decente, sedie vere durante gli scali. Ma sii onesto su quanto spesso lo userai. Se voli due volte l'anno, pagare CHF 300 extra per l'accesso illimitato alle lounge è assurdo. Compra semplicemente i pass giornalieri quando ne hai bisogno. Per un'analisi dettagliata di quali carte includono Priority Pass o LoungeKey, consulta la nostra guida all'accesso lounge.
Carta di credito senza commissioni all'estero
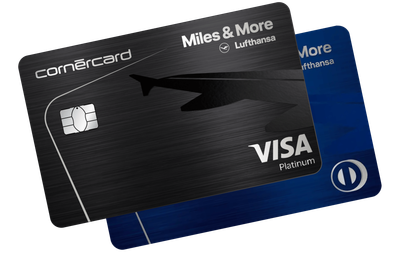
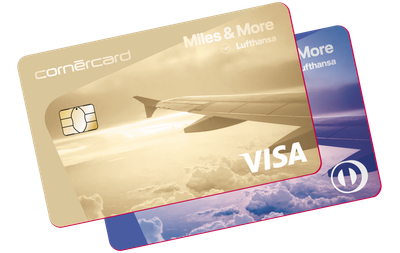
Prima la verità scomoda: nel nostro database nessuna carta di credito da viaggio ha una vera commissione di cambio dello 0%. La più economica è la Simply Card Smart Visa allo 0,50%, e senza quota annuale. Se vuoi le miglia, l'offerta combinata Cornèrcard Miles & More Classic è la scelta migliore: 1,20%, CHF 70 il primo anno, poi CHF 140. Le carte SWISS Miles & More stanno al 2,50%.
La differenza sono soldi veri. Su CHF 5'000 spesi all'estero, lo 0,50% ti costa CHF 25, l'1,20% CHF 60 e il 2,50% CHF 125. Ogni anno.
Per trovare queste carte, imposta il filtro "Commissione di cambio" nella tabella sopra su ≤ 1%: resta solo l'opzione più economica. Con ≤ 1,5% si aggiungono le carte Cornèrcard e la Diners Club Gold Card (tutte all'1,20%). La nostra guida alle carte di credito senza commissioni di cambio approfondisce il tema.
E la carta TCS Gold per viaggiare? La TCS Travel Mastercard Gold costa CHF 100 all'anno e applica l'1,50% sulle valute estere. Dà il 2% di cashback da SWISS, Edelweiss, FFS, Mobility e Airbnb, quindi ora compare nella tabella qui sopra, ma in fondo alla classifica: non include assicurazione viaggio né accesso alle lounge. Il suo vero punto forte è il cashback, dove è tra le carte migliori della Svizzera.
Carte a punti vs carte a miglia: qual è la differenza?
Le carte a punti ti danno punti flessibili che puoi trasferire a diverse compagnie aeree o hotel. Le carte a miglia accumulano miglia specifiche di una compagnia (di solito Miles & More qui in Svizzera). Qual è meglio? Onestamente, dipende da come viaggi.
Meglio quando vuoi opzioni di riserva, vai in hotel tanto quanto voli, o ti piace avere una via d'uscita cashback.
Meglio quando sei fedele a una compagnia, vuoi tassi più alti, o preferisci riscatti semplici.
Per la maggior parte delle persone che vivono in Svizzera, le carte Miles & More hanno più senso. SWISS domina Zurigo e Ginevra, quindi probabilmente volerai con loro comunque. Perché aggiungere complessità con punti flessibili quando l'80% dei tuoi voli è con un'alleanza?
Detto questo, se voli costantemente con compagnie diverse o mischi viaggi di lavoro e piacere (diverse classi tariffarie, diversi vettori), i punti flessibili ti danno più margine quando i riscatti diventano complicati.
Migliori carte viaggio per principianti
Se stai iniziando, non pagare CHF 300+ di quota annuale per vantaggi che non userai. Inizia con carte entry-level sotto i CHF 100 che ti danno l'essenziale senza le sciocchezze premium.
Di cosa hai davvero bisogno come principiante:
- Quota annuale bassa o nulla (seriamente, sotto i CHF 100)
- Assicurazione viaggio base che copra le emergenze mediche
- Accumulo semplice (i tassi fissi battono le categorie bonus complicate)
- Niente commissioni estere per le spese internazionali
Cosa puoi completamente ignorare:
- Accesso alle lounge aeroportuali (passerai davanti alla lounge 3 volte l'anno)
- Servizi concierge (hai Google)
- Livelli assicurativi premium (la copertura base va bene)
- Acceleratori di status (non sei ancora un viaggiatore d'affari)
Passa alle carte premium quando fai 6+ viaggi all'anno o spendi più di CHF 30'000 con la tua carta. Pagare CHF 300 di commissioni quando voli due volte l'anno è semplicemente bruciare soldi, indipendentemente da cosa ti promettono i materiali marketing.
Carta di credito SWISS Miles & More: le opzioni Swiss Air
Le carte co-branded SWISS ti danno l'integrazione Miles & More più profonda. Ottieni miglia bonus sulle prenotazioni SWISS (2x-4x i tassi normali) più vantaggi come imbarco prioritario e franchigia bagaglio extra.
Le commissioni secondo il nostro database: la SWISS Miles & More Classic (Amex) e la SWISS Miles & More World Mastercard Classic costano CHF 60 il primo anno, poi CHF 120. La fregatura? Tutte le carte SWISS Miles & More applicano il 2,50% di commissione di cambio, il valore più alto in questa categoria. Quindi paghi di più proprio nei viaggi con cui accumuli miglia.
- Miglia bonus serie sui voli SWISS (si accumula in fretta)
- Check-in e imbarco prioritari (salta la fila normale)
- Bagaglio registrato extra (ti fa risparmiare commissioni ad ogni viaggio)
- Voucher upgrade sui livelli premium (disponibilità aleatoria)
- Sei bloccato con SWISS e Star Alliance
- Meno flessibile se occasionalmente voli easyJet o altri
- Vale la pena solo se voli SWISS regolarmente
Ecco la realtà: se SWISS è il tuo vettore principale e voli con loro 4+ volte l'anno, la carta co-branded probabilmente ha senso. Se mischi compagnie low-cost, alleanze diverse, o voli solo una o due volte l'anno, stai pagando per una fedeltà al marchio che non usi. Se cerchi semplicemente una buona carta che funzioni bene all'estero, il nostro confronto delle migliori carte per l'estero potrebbe esserti più utile.
Mastercard viaggio vs Visa viaggio
Onestamente? Conta poco. Mastercard e Visa funzionano praticamente ovunque in Svizzera e all'estero.
I rari casi in cui la rete conta:
- Alcune compagnie low-cost preferiscono una rete all'altra
- Certi paesi (come il Giappone) tendono verso una rete
- Occasionalmente categorie di esercenti mostrano preferenze (ma è raro)
Ecco la verità: una Mastercard che fa guadagnare 1,5x miglia batte una Visa che fa 1x miglia, indipendentemente dal logo. Smetti di pensare troppo alla rete e concentrati su quello che conta davvero (quote annuali, tassi di accumulo, assicurazione). Il dibattito sulla rete è principalmente rumore di marketing.
Cornercard Travel e altri emittenti svizzeri
Cornercard fa carte viaggio solide che competono con Swisscard e le grandi banche. La loro gamma va dalle opzioni budget ai livelli premium, tutte con diversi gradi di integrazione Miles & More.
I principali attori nelle carte viaggio svizzere:
- Swisscard: Partnership con Amex e Visa/Mastercard, migliori opzioni di accesso lounge
- Cornercard: Di solito quote annuali più economiche, buone alternative Miles & More
- Cembra: Prodotti Certo! con vantaggi viaggio decenti
- UBS: Prezzi relazionali se sei già cliente
- Viseca: Varie opzioni co-branded (variabili)
Ogni emittente spinge aspetti diversi. Swisscard tipicamente vince sui programmi di accesso lounge. Cornercard compete sui prezzi. Le banche tradizionali ti danno sconti relazionali se hai già un conto da loro (anche se questi "sconti" spesso riportano commissioni gonfiate a tariffe normali).
Carta di credito con miglia viaggio: massimizzare il valore
Le carte viaggio rendono solo se sei strategico nell'accumulare e riscattare. Ecco come non rovinare tutto:
Strategia di accumulo
- Metti tutte le spese viaggio sulla tua carta viaggio (voli, hotel, auto a noleggio)
- Usala per ristoranti e intrattenimento se hai categorie bonus
- Passa a una carta cashback per tutto il resto che non fa guadagnare bonus
- Scopri come accumulare miglia aeree con la carta di credito e quale pacchetto Miles & More rende di più per franco
Strategia di riscatto
- Punta alla business sui voli a lungo raggio (otterrai 3-5x il valore rispetto all'economy)
- Prenota i voli premio 3-6 mesi in anticipo (la disponibilità last-minute è pessima)
- Usa le compagnie partner quando SWISS non ha posti premio
- Non riscattare mai per merce o carte regalo (valore orribile, sul serio)
Evitare la distruzione di valore
Vedo persone distruggere il valore delle loro miglia costantemente. Ecco gli errori più comuni:
Qualsiasi attività resetta l'orologio dei 36 mesi. Imposta un promemoria o guarda le tue miglia sparire.
Valore terribile per miglio. Tieni le tue miglia per i voli a lungo raggio o le cabine premium.
Le compagnie gonfiano i prezzi "premio" per i posti last-minute. Prenota 3-6 mesi in anticipo.
Se la scadenza si avvicina, trasferisci le miglia ai partner. Meglio che perderle del tutto.
Chi ha la migliore carta di credito viaggio in Svizzera?
Non c'è una carta universalmente "migliore". Dipende interamente da come viaggi davvero (non da come pensi di viaggiare quando firmi).
Dopo aver analizzato il mercato svizzero, ecco la mia opinione onesta: la maggior parte delle persone dovrebbe iniziare con carte viaggio entry-level o saltarle del tutto. Le carte viaggio premium hanno senso solo se voli 6+ volte l'anno e userai davvero i vantaggi. Altrimenti, una buona carta cashback offre un valore garantito migliore.

Ecco cosa ha senso per diverse frequenze di viaggio:
Prendi una carta co-branded SWISS e massimizza l'accumulo Miles & More. Le commissioni premium si ripagano davvero attraverso l'accumulo migliorato e i vantaggi che userai.
Vai con carte a punti flessibili o carte Miles & More di fascia media. Non pagare extra per vantaggi specifici SWISS che non userai metà delle volte.
Onestamente? Carte viaggio entry-level o resta con carte Gold con cashback. Fai i conti se i vantaggi viaggio giustificano le quote annuali.
Inizia con carte senza commissioni o a basse commissioni. Aumenta la tua frequenza di viaggio prima di spendere CHF 300+ su carte premium. La maggior parte dei principianti sovrastima quanto viaggerà.
Tabella comparativa carte viaggio: come usarla
La tabella comparativa sopra mostra tutte le carte viaggio svizzere che vale la pena considerare, classificate secondo quello che conta davvero. Ecco come filtrare il rumore:
- Canone annuale: Imposta il tuo limite di budget (sii realista, non ambizioso)
- Commissione di cambio: Il filtro che conta di più per una carta da usare all'estero
- Premi: Miglia per Miles & More, punti o cashback se vuoi flessibilità
- Accesso lounge e assicurazione: Leggi "Il nostro parere" in ogni riga prima di pagare per vantaggi che non userai mai
Clicca sulle singole carte per il dettaglio completo (dettagli assicurazione, commissioni estere, opzioni di riscatto). Se vuoi confrontare tutti i tipi di carta, guarda la nostra panoramica Migliori carte di credito in Svizzera.
Domande frequenti
Qual è la migliore carta di credito viaggio in Svizzera?
Le carte Miles & More di Swisscard e Cornercard dominano se voli SWISS o Star Alliance. Quale carta specifica dipende da quanto spesso viaggi, quanto spendi, e se userai davvero i vantaggi premium. Le carte entry-level vanno bene per i viaggiatori occasionali. Le carte premium hanno senso solo per i frequent flyer che useranno i benefici.
Quante miglia mi servono per un volo gratuito?
In Europa: 15'000-30'000 miglia Miles & More per l'economy. Economy a lungo raggio: 35'000-70'000 miglia. La business costa 2-3x le miglia economy. La disponibilità cambia costantemente a seconda della rotta e del timing, quindi prenota presto se vuoi avere scelta.
Le carte di credito viaggio funzionano per le prenotazioni hotel?
Sì. La maggior parte delle carte viaggio accumula miglia sulle spese alberghiere a tassi standard o bonus. Alcune carte hanno partnership con programmi hotel specifici (Marriott Bonvoy, Hilton Honors) per accumulo extra. Controlla se la tua carta ha partnership alberghiere prima di prenotare.
Le miglia delle carte viaggio sono tassabili in Svizzera?
Generalmente no. Le miglia guadagnate con le spese sono trattate come sconti sugli acquisti, non come reddito. Detto questo, bonus di benvenuto massicci o spese rimborsate dal datore di lavoro di cui incassi le miglia potrebbero sollevare domande. In caso di dubbio, chiedi a un consulente fiscale (non a un forum di carte di credito).
Dovrei prendere una carta viaggio o cashback?
Le carte viaggio vincono se voli frequentemente e sei disposto a ottimizzare i riscatti (specialmente per la business dove puoi ottenere 2-5x il valore). Le carte cashback vincono se voli occasionalmente e vuoi rendimenti garantiti senza giocare ai punti. La maggior parte dei residenti svizzeri non viaggia abbastanza da giustificare le carte viaggio premium, onestamente.
Carta di debito o carta di credito all'estero?
Idealmente entrambe. La carta di credito per i pagamenti, le cauzioni di hotel e auto a noleggio, e per l'assicurazione viaggio inclusa. Per i contanti, la carta di debito è di solito la scelta più economica: la maggior parte delle carte viaggio nel nostro database applica dal 5,20% al 6,50% sui prelievi all'estero (eccezione: la PostFinance Visa Platinum Card all'1,70%).
In quale valuta pagare all'estero?
Sempre nella valuta locale, quindi in euro in Italia o in dollari negli Stati Uniti. Se il terminale o il bancomat ti propone di pagare direttamente in CHF (Dynamic Currency Conversion), rifiuta. Altrimenti il commerciante converte al proprio tasso, che è quasi sempre peggiore di quello del tuo emittente, commissione di cambio inclusa.
Conviene una carta di credito prepagata per viaggiare?
Solo in casi specifici. Una prepagata limita il rischio all'importo caricato, comoda per un adolescente o un budget di viaggio rigido. Ma molti autonoleggi e hotel vogliono una vera carta di credito per la cauzione, e le prepagate hanno spesso quote annuali o commissioni di ricarica oltre alla commissione di cambio. Per la maggior parte delle persone, una carta senza quota annuale come la Simply Card Smart Visa (CHF 0, 0,50% di commissione di cambio) fa meglio il lavoro.