Valutazione
Confronto carte di credito Platinum: Black Card e carte in metallo in Svizzera
Su GetRates, «lusso» significa carte Platinum, in metallo e Black: ogni carta di credito Platinum da CHF 400 all'anno che potete richiedere, più le carte solo su invito come l'American Express Centurion. Le carte Gold le trovate tra le migliori carte di credito premium, perché lì la maggior parte delle persone spende meglio i propri soldi. La tabella qui sopra mostra ogni carta di credito di lusso che potete richiedere (la Centurion è solo su invito, quindi ne parliamo nella sezione sulla Black Card più sotto): filtrate per canone annuale, commissione di cambio o emittente, aprite una riga per leggere «Il nostro parere» e selezionate fino a tre carte per il nostro strumento di confronto.
Siamo onesti: le carte di credito di lusso sono o i soldi meglio spesi della vostra vita, o i più stupidi. Non c'è praticamente via di mezzo.
Una carta di credito Platinum costa da CHF 400 a CHF 900 all'anno a prezzo pieno, e la UBS Mastercard Excellence chiede addirittura CHF 2'000. Non è un errore di battitura. State pagando tutto questo per quelle che le banche chiamano «esperienze esclusive» (che in realtà significa: lounge aeroportuali, un concierge che prenota ristoranti che potreste prenotare voi stessi, e assicurazioni che forse non userete mai).
Dopo anni di analisi dei prodotti finanziari svizzeri, ho individuato lo schema. Le carte di lusso offrono un valore eccezionale per chi viaggia molto e spende molto. Per tutti gli altri, state letteralmente pagando centinaia di franchi all'anno per una carta di metallo che fa bella figura nel portafoglio.
La differenza principale tra lusso e premium? Accesso illimitato alle lounge invece di visite limitate, ospiti gratuiti in lounge, status di viaggio e crediti annuali, e assicurazioni più complete. Se tutto questo vale 3x o 4x di più dipende interamente dal fatto che userete davvero queste cose.
Aggiornamento ottobre 2026: il 16 ottobre abbiamo rifatto questa classifica per chi vola spesso e usa davvero i vantaggi. Comprende le carte Platinum da CHF 400 all'anno: la PostFinance Visa Platinum (CHF 250) è passata alla nostra pagina premium ed è entrata la SWISS Miles & More Platinum. L'esperienza lounge, lo status di viaggio e i crediti annuali contano ora insieme ad assicurazioni, premi, concierge e costo netto, e un canone più alto non fa mai punti da solo. In testa c'è quindi l'Amex Platinum: CHF 460 di crediti annuali (un buono SWISS, un credito SIXT ride e un credito ristoranti GaultMillau) riducono il suo canone di CHF 900, e aggiunge le lounge Centurion e status alberghieri presso Hilton, Marriott, Radisson e Meliá. Il 29 ottobre abbiamo verificato tutti i prezzi sui siti degli emittenti e aggiunto la UBS Mastercard Excellence, che arriva seconda: Priority Pass gratuito per voi e un accompagnatore, ma CHF 2'000 all'anno più CHF 1'000 di tassa d'ingresso, quindi conviene solo se spendete abbastanza da farvi rimborsare il canone da UBS. Seguono la UBS Platinum (lo stesso Priority Pass gratuito per voi e un accompagnatore) e la Cornèrcard Visa Platinum (i premi migliori e la commissione di cambio più bassa). I voti sono mostrati su una scala da 2,5 a 5.
Ottenere una Black Card in Svizzera
Risposta breve: in Svizzera l'unica vera Black Card è l'American Express Centurion, e non potete richiederla. La emette Swisscard (interamente di proprietà di American Express da gennaio 2026) e viene assegnata esclusivamente su invito.
Per la Svizzera Amex non pubblica né il canone, né le prestazioni, né i criteri di accesso della Centurion. Un titolare svizzero ha raccontato nell'agosto 2026 su Inside Paradeplatz che gli vengono addebitati CHF 4'500 all'anno, cifra che Swisscard gli avrebbe confermato al telefono. Prendetela come un riferimento, non come un listino prezzi.
Non esiste nemmeno un reddito minimo ufficiale, e un reddito alto da solo non basta per essere invitati. Secondo le testimonianze dei titolari, gli inviti arrivano a chi possiede già un'Amex Platinum o Gold, ci fa passare diverse centinaia di migliaia di franchi all'anno per più anni e salda sempre l'intero importo. Swisscard guarda alle vostre spese, non alla vostra busta paga. La nostra guida ai requisiti delle carte di lusso approfondisce cosa serve per l'invito.
Due cose che si confondono spesso:
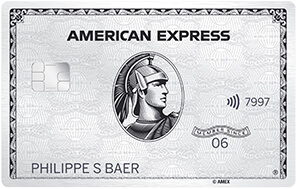
- L'Amex Platinum non è la Centurion. La carta Platinum in metallo porta la testa del centurione nel design, ma è un prodotto separato che potete richiedere per CHF 900 all'anno.
- In Svizzera non esiste una Black Card UBS. La UBS Visa Infinite che trovate online è un prodotto americano di UBS Bank USA. In Svizzera la carta più alta di UBS è la Mastercard Excellence, e potete ordinarla (ne parliamo subito qui sotto).
Visto che non si può richiedere, la Centurion non compare nella tabella qui sopra. La tabella elenca le carte Platinum e in metallo che potete davvero ordinare.
Esiste una Black Card UBS? La carta UBS Excellence spiegata
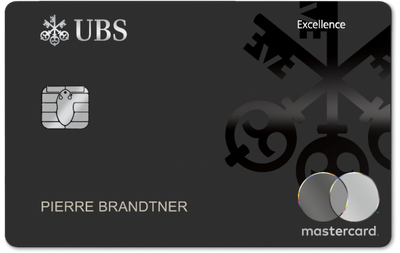
Nessuna carta di UBS Svizzera si chiama Black Card. Chi cerca la «Black Card UBS» di solito intende la UBS Mastercard Excellence, che UBS stessa presenta come «una delle carte di credito più esclusive al mondo». A differenza della Centurion non è solo su invito: UBS pubblica il prezzo e un link per ordinarla, e le sue pagine non parlano di alcun invito.
Ecco cosa dice il listino prezzi ufficiale di UBS:
- CHF 1'000 di tassa d'ingresso una tantum, poi CHF 2'000 all'anno
- Metà del canone rimborsata da CHF 50'000 di spesa annua, tutto da CHF 100'000
- Accesso gratuito alle lounge Priority Pass per voi e un accompagnatore
- Un limite di spesa concordato individualmente
- Valute estere: il cambio Mastercard più un supplemento dell'1,75%
Quali sono allora i requisiti per la carta UBS Excellence? UBS non pubblica né un reddito minimo né criteri di accesso. Pubblica invece il calcolo: sotto CHF 50'000 di spesa all'anno pagate tutti i CHF 2'000, e solo da CHF 100'000 la carta diventa gratuita (dopo la tassa d'ingresso di CHF 1'000). Se non spendete a quel livello, la carta di credito UBS Platinum vi dà lo stesso Priority Pass gratuito per voi e un ospite a una frazione del prezzo.
Carte di credito in metallo in Svizzera
Buone notizie se volete semplicemente una carta in metallo: in Svizzera diverse sono aperte alle richieste.
- American Express Platinum (Swisscard): CHF 900 all'anno, con una carta aggiuntiva Platinum in metallo inclusa. Per chi viaggia molto e sfrutta davvero i vantaggi di hotel e lounge.
- Cornèrcard Visa Platinum: una carta in metallo da 18 grammi, CHF 500 all'anno. I nuovi clienti che la richiedono entro il 17 gennaio 2027 pagano CHF 250 il primo anno e ricevono cashback doppio fino al 14 marzo 2027 (dettagli sulla nostra pagina dell'offerta Cornèrcard). Per chi vuole il metallo con l'accettazione Visa e il cashback.
- Viseca Visa Platinum: in metallo, CHF 550 all'anno. Include il parcheggio gratuito all'aeroporto di Zurigo fino a 24 volte all'anno.
E la UBS Platinum? Viene spesso descritta come carta in metallo, ma UBS stessa cita solo un design ispirato alle rocce dei Gastlosen. Per questo non è in questa lista.
Ecco la parte onesta: il metallo è un simbolo di status, non un vantaggio finanziario. Fa la sua figura quando la appoggiate sul bancone, ma non vi fa guadagnare un franco in più. Scegliete in base a canone, tasso di cambio e prestazioni, e considerate il materiale un bonus.
Appena sotto la Black Card: quale carta di credito Platinum potete ottenere?
Se non siete sulla lista degli invitati di Amex (come la maggior parte di noi), una carta di credito Platinum è il livello più alto che quasi tutti richiedono. Consideratela il gradino sotto le Black Card. Se vi interessano soprattutto lounge e assicurazioni, le carte Gold tra le nostre migliori carte di credito premium spesso bastano e costano meno.
La migliore carta di credito Platinum è quella con le regole lounge adatte al vostro modo di viaggiare, perché i canoni annuali vanno da circa CHF 400 a CHF 900. Ecco le opzioni principali con i prezzi standard:
- UBS Platinum: primi 6 mesi gratuiti, poi da CHF 34 al mese per la carta (CHF 43 nel pacchetto UBS Banking Platinum). Visite Priority Pass gratuite e illimitate per voi più un accompagnatore.
- Cornèrcard Visa Platinum: CHF 500 (CHF 250 il primo anno per i nuovi clienti fino al 17 gennaio 2027). Priority Pass gratuito e illimitato per voi e un accompagnatore, e una commissione di cambio al massimo dell'1,2%, la più bassa di questo gruppo.
- Viseca Visa Platinum: CHF 550, dimezzati da CHF 40'000 di spesa annua e azzerati da CHF 80'000. Ingressi Priority Pass illimitati, venduta da molte banche cantonali.
- SWISS Miles & More Platinum: CHF 700 per il duo di carte. Il punto forte è il check-in al banco First Class di SWISS. Il nostro confronto sulla carta di credito Miles and More la mette a confronto con la Cornèrcard Miles & More Platinum.
- American Express Platinum: CHF 900. Priority Pass illimitato più le lounge Centurion, status alberghieri e CHF 460 di crediti annuali. È una carta in metallo.
- UBS Mastercard Excellence: CHF 2'000 all'anno più CHF 1'000 di tassa d'ingresso, rimborsati in parte o del tutto da CHF 50'000 di spesa.
Sinceramente? UBS e Cornèrcard offrono il pacchetto Platinum essenziale a circa la metà del prezzo Amex.
UBS Platinum: il primo gradino sotto le Black Card
La UBS Platinum è la porta d'ingresso più semplice se siete già clienti UBS: assicurazione solida e una delle regole lounge più generose del gruppo, ma lontana anni luce dal livello Centurion.
Ecco cosa ottenete con la UBS Visa Platinum o la UBS Mastercard Platinum:
- Prezzo: primi 6 mesi gratuiti, poi da CHF 34 al mese per la carta, o CHF 43 al mese nel pacchetto UBS Banking Platinum
- Un servizio concierge 24 ore su 24
- Priority Pass: illimitato e gratuito per voi e un ospite, in oltre 1'800 lounge (UBS ne stima il valore in circa CHF 750 all'anno)
- L'assicurazione Travel Protection Plus, con spese mediche all'estero coperte fino a CHF 1'000'000
- Un limite di spesa mensile fino a CHF 20'000
- Programma KeyClub: 6 punti ogni CHF 1'000 spesi (a confronto: programmi bonus delle carte di credito)
Amex Platinum: il massimo senza invito
L'American Express Platinum è la carta più alta del segmento Platinum classico che potete richiedere in Svizzera, e il passaggio abituale verso un invito Centurion. È anche la più cara delle carte Platinum classiche (lo status conta, anche se facciamo finta di no).
Ecco cosa pagate con CHF 900 all'anno, secondo la scheda dei vantaggi di Amex:
- CHF 460 di crediti annuali: un buono SWISS da CHF 100, fino a CHF 200 di credito per corse SIXT e CHF 40 a trimestre nei ristoranti GaultMillau (per un conto di almeno CHF 250)
- Priority Pass illimitato per voi e per la carta aggiuntiva Platinum inclusa (gli altri ospiti pagano USD 35)
- Le lounge Centurion per voi più due ospiti
- Status alberghieri: Hilton Honors Gold, Marriott Bonvoy Gold Elite, Radisson Rewards Premium e Meliá Rewards Gold, più Fine Hotels + Resorts
- Spese mediche all'estero coperte fino a CHF 3'000'000
- 1 punto Membership Rewards per CHF 1, un'offerta di benvenuto standard di 45'000 punti (Amex li valuta CHF 200) e il 10% di sconto da Gübelin, fino a CHF 1'500 all'anno
Usate tutti i crediti e il canone di CHF 900 scende a CHF 440 netti. Lasciate perdere le corse SIXT e le cene GaultMillau e tornate vicino a CHF 800. La commissione di cambio è dell'1,75% sulla carta in CHF.
Visa Platinum: il metallo senza i problemi di accettazione Amex
Potete ottenere carte Visa Platinum da Viseca, Cornèrcard o dalla vostra banca cantonale. Visa Infinite è il livello sopra il Platinum standard (perché i nomi nella finanza sono fatti apposta per confondervi).
La Viseca Visa Platinum vi dà:
- Canone annuale: CHF 550, dimezzato da CHF 40'000 di spesa annua e azzerato da CHF 80'000
- Priority Pass illimitato (gli ospiti pagano EUR 30 a visita)
- Un servizio concierge 24 ore su 24
- Spese mediche all'estero coperte fino a CHF 500'000 per evento
- 2 punti surprize per franco e una commissione di cambio dell'1,75%
Il bello di avere una Visa Platinum tramite la vostra banca cantonale? Mantenete il vostro rapporto bancario locale ottenendo comunque i vantaggi di una carta di lusso nazionale. In più, Visa è accettata praticamente ovunque, a differenza di Amex che viene ancora rifiutata in alcuni negozi svizzeri a caso.
Carta di credito Platinum: requisiti e limite
Risposta breve: gli emittenti svizzeri non pubblicano un reddito minimo fisso per una carta di credito Platinum. Amex, per esempio, chiede solo «un reddito regolare e una verifica positiva della solvibilità». Nessuna soglia di stipendio pubblicata, nessun numero magico.
In pratica, gli emittenti guardano tre cose:
- Il vostro reddito e le vostre spese fisse, per decidere se potete sostenere il limite
- La vostra solvibilità presso la centrale d'informazione di credito ZEK e nel registro delle esecuzioni (un estratto pulito conta più di uno stipendio alto)
- Il vostro rapporto con la banca: UBS vende la sua Platinum in un pacchetto bancario, e molte banche cantonali emettono la Viseca Platinum per i propri clienti
E il limite? UBS è l'unico emittente qui a pubblicarne uno: fino a CHF 20'000 al mese sulla UBS Platinum. Per la UBS Excellence il limite si concorda individualmente, e gli altri emittenti fissano il vostro limite dopo la verifica della solvibilità. Per la lista completa, Black Card compresa, leggete la nostra guida ai requisiti delle carte di credito di lusso.
Cosa fanno realmente i servizi di concierge?
Ogni carta di lusso promette un «concierge 24/7». In pratica il concierge si occupa di prenotazioni al ristorante, biglietti per eventi, organizzazione di viaggi e ricerca di regali. Tra le carte Platinum della nostra tabella, l'Amex Platinum, la UBS Platinum, la Cornèrcard Visa Platinum e la Viseca Visa Platinum ne includono uno.
Ecco la verità onesta: la maggior parte dei titolari non chiama mai il proprio concierge. Se lo usate per viaggi complessi o prenotazioni difficili da ottenere, è davvero prezioso. Se avete Google e 10 minuti liberi, probabilmente non vi serve. La nostra guida presenta più nel dettaglio le carte di credito con servizio concierge.
Quanto costa davvero una carta Platinum?
I canoni annuali (preparatevi)
Le carte Platinum svizzere rientrano in tre fasce di prezzo:
Platinum d'ingresso
- UBS Platinum (da CHF 34 al mese)
- Cornèrcard Visa Platinum (CHF 500)
- TopCard Visa Platinum (CHF 500)
- Viseca Visa Platinum (CHF 550)
Pesi massimi del viaggio
- SWISS Miles & More Platinum (CHF 700)
- Pacchetto Cornèrcard Miles & More Platinum (CHF 750)
- American Express Platinum (CHF 900)
Soldi veri
- UBS Mastercard Excellence (CHF 2'000 più CHF 1'000 di tassa d'ingresso)
- Amex Centurion (solo su invito, canone non pubblicato)
I costi nascosti di cui nessuno parla
I canoni annuali sono solo l'inizio. Ecco dove le carte di lusso svuotano silenziosamente il vostro portafoglio:
L'accesso illimitato alle lounge vale davvero la pena?
Quasi tutte le carte di credito Platinum della nostra tabella includono il Priority Pass, la maggior parte con visite illimitate (la SWISS Miles & More Platinum non dà alcun accesso alle lounge). La vera differenza sono gli ospiti: UBS Platinum e Cornèrcard fanno entrare gratis un accompagnatore, Amex chiede USD 35 per ospite (ma nelle sue lounge Centurion due ospiti entrano gratis) e Viseca EUR 30.
Questi prezzi per gli ospiti sono un buon metro per il valore di una visita: circa CHF 30. Fate dieci viaggi di andata e ritorno all'anno con la lounge su entrambe le tratte e arrivate a 20 visite, cioè circa CHF 600 per voi soli e CHF 1'200 se un accompagnatore entra gratis. UBS stima il suo Priority Pass in circa CHF 750 all'anno. Se volate solo qualche volta all'anno, state pagando un abbonamento alle lounge che usate a malapena. La nostra guida alle carte di credito con accesso lounge confronta le regole di tutte le carte svizzere, carte Gold comprese.
E l'assicurazione viaggio che tutti dimenticano di avere?
Copertura emergenza medica (la roba importante)
Le carte di lusso includono un'assicurazione per le spese mediche all'estero, ed è qui che le carte si differenziano davvero. La copertura per carta, dai nostri dati e dalle schede dei vantaggi degli emittenti:
- Amex Platinum: fino a CHF 3'000'000
- Cornèrcard Visa Platinum: fino a CHF 1'500'000
- UBS Platinum: fino a CHF 1'000'000
- Viseca Visa Platinum: fino a CHF 500'000 per evento
L'Amex Platinum arriva fino a CHF 3'000'000, più della maggior parte delle assicurazioni viaggio che comprereste separatamente. La nostra guida alle assicurazioni delle carte di credito confronta le clausole di tutte le carte svizzere, così sapete esattamente cosa è coperto prima di dover presentare un sinistro.
Cancellazione viaggio e protezione bagagli
L'assicurazione annullamento vi rimborsa quando una malattia, un infortunio o un'emergenza familiare vi impedisce di partire. Le malattie preesistenti e i ripensamenti non sono coperti. L'assicurazione bagagli paga per bagagli persi o in ritardo, ma i termini per la denuncia sono spesso brevi: segnalate il danno appena atterrati. I massimali cambiano da carta a carta, controllate la polizza prima di prenotare.
Assicurazione auto a noleggio (questa fa davvero risparmiare)
Molte carte di lusso coprono la franchigia dell'auto a noleggio, quindi potete rinunciare alla costosa assicurazione aggiuntiva dell'autonoleggio. Se noleggiate un'auto più volte all'anno, già questo può valere qualche centinaio di franchi.
Prima di rifiutare l'assicurazione del noleggio, leggete le clausole. Alcune carte non coprono:
- Certi tipi di veicoli (auto di lusso, SUV, veicoli esotici)
- Paesi o regioni specifiche
- Noleggi di lunga durata
Chi dovrebbe davvero prendere una carta di credito di lusso?
- Volate internazionalmente 8+ volte all'anno. Massimizzerete l'accesso alle lounge, la copertura assicurativa e i servizi concierge. A 15+ visite in lounge all'anno, il valore dell'accesso da solo copre buona parte del canone annuale.
- Spendete CHF 75'000+ all'anno sulle carte. I premi si accumulano velocemente con volumi alti. La differenza tra carte di lusso e premium diventa più grande man mano che spendete di più.
- Siete troppo impegnati per gestire le vostre prenotazioni. Se siete professionisti con poco tempo che useranno davvero i servizi concierge per prenotazioni al ristorante, biglietti per eventi e pianificazione viaggi, il tempo risparmiato vale soldi veri.
- Viaggiate 3 a 6 volte all'anno. Avete abbastanza accesso alle lounge e assicurazione dalle Migliori carte di credito premium senza il prezzo del lusso.
- Spendete meno di CHF 50'000 all'anno. Non guadagnerete abbastanza premi per compensare il sovrapprezzo del lusso rispetto alle carte premium.
- Non userete le funzionalità extra. Se non userete attivamente i servizi concierge o ottimizzerete tutti i benefici, state solo pagando per una carta elegante che fa la stessa cosa di una più economica.
Come calcolo se il lusso vale la pena per me?
Ecco il calcolo semplice di cui avete bisogno
Calcolate il valore annuale dei vostri benefici così:
Accesso lounge: Numero di visite × CHF 30 (circa quanto Amex e Viseca chiedono per un ospite) Risparmi assicurazione: Numero di viaggi × quanto vi costerebbe una polizza separata Crediti annuali: Solo quelli che userete davvero (Amex Platinum: fino a CHF 460) Premi guadagnati: Spesa annuale × (tasso lusso meno tasso premium) Valore concierge: Ore risparmiate × quanto vale il vostro tempo
Sommate tutto, sottraete il canone annuale, e avete il vostro beneficio netto. Poi confrontate con quello che otterreste da una carta premium.
Esempio: Gran viaggiatore che vola costantemente
Diciamo che spendete CHF 100'000 all'anno e fate 12 viaggi internazionali. Sono ipotesi a scopo illustrativo, non un'offerta:
- Visite lounge (24 × CHF 30): CHF 720
- Sostituzione assicurazione (12 × CHF 150): CHF 1'800
- Crediti annuali Amex, tutti usati: CHF 460
- Premi extra (CHF 100'000 × 0,5%): CHF 500
- Upgrade hotel (6 × CHF 200): CHF 1'200
- Valore totale: CHF 4'680
- Canone Amex Platinum: - CHF 900
- Beneficio netto: CHF 3'780
Uscite con quasi CHF 3'800 in più. La carta di lusso è ovvia.
Esempio: Viaggiatore moderato (la maggior parte delle persone)
Spendete CHF 40'000 all'anno e fate 4 viaggi internazionali:
- Visite lounge (6 × CHF 30): CHF 180
- Sostituzione assicurazione (4 × CHF 150): CHF 600
- Premi extra (CHF 40'000 × 0,5%): CHF 200
- Valore totale: CHF 980
- Canone carta di lusso: - CHF 500
- Beneficio netto lusso: CHF 480
- Canone carta premium: - CHF 200
- Beneficio netto premium: CHF 780
Vedete? State meglio con la carta premium. La carta di lusso vi costa CHF 300 all'anno per il privilegio di averla.
Quali errori fa la gente con le carte di lusso?
Le carte di metallo fanno figo. Il branding Platinum suona impressionante. Ma se pagate CHF 900 all'anno per una carta che vi dà CHF 600 di valore reale, state spendendo CHF 300 all'anno per il prestigio. È un acquisto emotivo costoso (e credetemi, alla cassiera della Migros non interessa la vostra carta Platinum).
Tantissima gente paga canoni di carte di lusso e non usa mai i servizi concierge, presenta richieste di risarcimento assicurativo, o visita le lounge aeroportuali. Monitorate il vostro uso effettivo dei benefici ogni qualche mese. Se non state catturando valore pari al canone annuale, passate alle Migliori carte di credito che corrispondono a quello che fate davvero.
Potete avere una carta di lusso che prende il 2% sugli acquisti internazionali. Spendete CHF 20'000 all'estero e sono CHF 400 in commissioni. Questo costo nascosto da solo può cancellare la differenza di valore tra carte di lusso e premium. Controllate le commissioni di cambio prima di lasciarvi sedurre dai benefici eleganti.
Avere diverse carte di lusso con benefici che si sovrappongono è solo bruciare soldi. Più iscrizioni Priority Pass, coperture assicurative duplicate, che senso ha? Consolidate in una carta di lusso principale e usate alternative senza canone per tutto il resto.
Gli stranieri possono davvero ottenere carte di credito di lusso svizzere?
Sì, se vivete qui. Vi servono un permesso di soggiorno svizzero, un indirizzo in Svizzera e, nella maggior parte dei casi, un conto bancario svizzero. UBS e Amex Platinum Svizzera accettano entrambe residenti stranieri qualificati.
Ecco il problema: la vostra storia creditizia all'estero non si trasferisce in Svizzera. Niente. Gli emittenti vi valutano sul vostro profilo svizzero, quindi i nuovi residenti hanno spesso bisogno di qualche mese di storia bancaria locale prima che una carta di lusso venga approvata. La nostra guida alle carte di credito per espatriati indica quali emittenti accettano quali permessi.
La mia opinione onesta sulle carte di lusso
Dopo aver analizzato migliaia di configurazioni di carte attraverso GetRates e ottimizzato il mio portafoglio, ecco cosa ho imparato: le carte di lusso hanno valore genuino per forse il 10% o 15% dei residenti svizzeri. Per tutti gli altri, sono vanità costosa.

La matematica non mente. Se viaggiate internazionalmente 10+ volte all'anno, spendete CHF 75'000+ sulle carte, e usate davvero lounge, crediti e concierge, una carta di credito Platinum può darvi da CHF 2'000 a CHF 4'000 all'anno oltre al canone. Sono soldi veri che vale la pena catturare. Per un'analisi più approfondita dei requisiti, confronti carta per carta e chi si qualifica davvero, leggete la nostra guida completa alle carte di credito di lusso.
Ma se viaggiate qualche volta all'anno, spendete moderatamente, e volete solo una carta che funzioni ovunque? State pagando CHF 300 a CHF 600 all'anno per il privilegio di avere una carta di metallo nel portafoglio e benefici che non toccherete mai. Prendete piuttosto una buona carta premium o anche una carta di credito cashback senza canone.
Usate la tabella comparativa qui sopra. Siate onesti sulla vostra frequenza di viaggio effettiva e sui vostri schemi di spesa. I numeri vi diranno la verità, anche se non è quello che volete sentire.
Domande frequenti
Cos'è una Black Card?
«Black Card» è il soprannome dell'American Express Centurion, una carta assegnata solo su invito. Per estensione il termine si usa anche per qualsiasi carta di fascia alta nera o in metallo. In Svizzera la Centurion è l'unica vera Black Card: la emette Swisscard, e Amex non ne pubblica né il canone né i criteri di accesso.
Come si ottiene l'American Express Centurion in Svizzera?
Non si può richiedere, bisogna essere invitati. In pratica significa avere un'Amex Platinum o Gold emessa da Swisscard, farci passare spese molto elevate per diversi anni e saldare tutto ogni mese. Non c'è un reddito minimo pubblicato, e un titolare svizzero ha riferito nel 2026 di un canone di CHF 4'500 all'anno: fate i conti prima di accettare.
Esiste una Black Card UBS, e cos'è la carta UBS Excellence?
In Svizzera non esiste una Black Card UBS (la UBS Visa Infinite è un prodotto americano). La carta più alta di UBS qui è la UBS Mastercard Excellence: CHF 1'000 di tassa d'ingresso, poi CHF 2'000 all'anno, con metà rimborsata da CHF 50'000 di spesa annua e tutto da CHF 100'000. Include il Priority Pass gratuito per voi e un accompagnatore, e UBS non richiede alcun invito.
Quanti soldi servono per avere una carta di credito Platinum?
Gli emittenti svizzeri non pubblicano un minimo. Amex chiede un reddito regolare e una verifica positiva della solvibilità per la sua carta di credito Platinum, UBS lega la sua a un pacchetto bancario. Conta avere un profilo pulito presso la ZEK e nel registro delle esecuzioni, e un reddito adatto al limite che chiedete. Un buon rapporto con la vostra banca aiuta più di uno stipendio tondo.
Qual è il limite di una carta Platinum?
Viene fissato individualmente dopo la verifica della solvibilità. UBS è l'unico emittente che pubblica un tetto per la sua carta Platinum: fino a CHF 20'000 al mese. Per la UBS Mastercard Excellence il limite si concorda individualmente. Se vi serve di più per un grosso acquisto, chiedete all'emittente prima di partire.
Qual è la migliore carta di credito Platinum in Svizzera?
Nella nostra classifica l'Amex Platinum è in testa per chi vola spesso e usa i suoi CHF 460 di crediti annuali, le lounge Centurion e gli status alberghieri. La UBS Mastercard Excellence è seconda, ma vale il suo canone di CHF 2'000 solo se spendete CHF 50'000+ all'anno. Per la maggior parte delle persone, la UBS Platinum e la Cornèrcard Visa Platinum offrono l'essenziale di una carta di credito Platinum (Priority Pass illimitato con un accompagnatore gratuito, assicurazione solida) a circa metà prezzo. La Viseca Visa Platinum è adatta ai clienti delle banche cantonali che spendono abbastanza da dimezzare o azzerare il canone.
L'Amex Platinum vale davvero CHF 900 in Svizzera?
Solo se la usate intensamente. I CHF 460 di crediti annuali portano il costo netto a CHF 440, ma solo se usate il buono SWISS, le corse SIXT e quattro cene GaultMillau all'anno. Aggiungete visite regolari in lounge e status alberghieri e si ripaga. Per chi viaggia occasionalmente, sono soldi buttati.