Valutazione
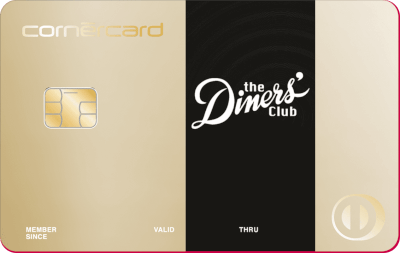







In breve: la migliore carta di credito Gold in Svizzera oggi è la Diners Club Gold Card, a CHF 100 il primo anno. È in testa al nostro confronto di 34 carte Gold e premium.
Una carta di credito Gold costa di solito intorno ai CHF 200 all'anno. In cambio ottieni un'assicurazione viaggio, un limite più alto e, su molte carte, un'adesione a Priority Pass. Se conviene dipende da tre numeri: quante volte viaggi, quanto spendi all'estero e se altrimenti compreresti un'assicurazione viaggio a parte.
Carte di credito Gold e premium in Svizzera: come funziona il confronto
Su GetRates, premium significa carte Gold e carte Platinum sotto i CHF 400 all'anno. Le carte in metallo, Black e Platinum da CHF 400 le confrontiamo a parte nella pagina delle carte Platinum da CHF 400.
La tabella qui sopra classifica ogni carta per un profilo tipo: circa CHF 2'000 di spese al mese, un quinto all'estero, e due o tre viaggi all'anno. Contano sette criteri: assicurazioni, canone più commissioni di cambio, accesso alle lounge, premi e crediti annuali, offerta di benvenuto, servizi (concierge, carta partner gratuita, accettazione nei negozi svizzeri) e soddisfazione dei clienti. A parità di vantaggi, la carta meno cara si piazza meglio.
Ordina per Canone annuale, controlla la Commissione di cambio (è lei a decidere quanto paghi davvero all'estero) e apri una riga per leggere i dettagli su lounge e assicurazione in Il nostro parere. Con Aggiungi al confronto esamini fino a tre carte punto per punto nel nostro strumento di confronto. Cerchi tutte le categorie? Trovi le migliori carte di credito svizzera nella nostra classifica generale.
Aggiornamento ottobre 2026: le versioni Visa e Mastercard con condizioni identiche ora stanno su un'unica riga. La carta Gold di Viseca, venduta con le stesse prestazioni da dieci banche, è indicata come un unico prodotto; ogni scheda cita le altre banche. I voti sono mostrati su una scala da 2,5 a 5.
La migliore carta Gold per le tue esigenze
La classifica mostra la migliore carta tuttofare. Se sai già cosa ti serve, fai prima così:
- Assicurazione viaggio solida a un canone moderato: la Diners Club Gold. Spese mediche all'estero fino a CHF 1'500'000, assicurazione annullamento fino a CHF 40'000, cashback dello 0,6% (1,2% all'estero) e commissione di cambio dell'1,2%. Tieni una Visa o una Mastercard accanto per i negozi che non accettano Diners.
- Cashback semplice, senza punti: la Cornèrcard Gold. 0,6% sugli acquisti in CHF, 1,2% in valuta estera, commissione di cambio dell'1,2% e protezione giuridica sugli acquisti. Nessun accesso alle lounge.
- Presso la tua banca cantonale: la Viseca Gold, la carta Gold della maggior parte delle banche cantonali. La versione dell'AKB ha il canone più basso, CHF 144.
- Per i clienti Raiffeisen: la Raiffeisen Gold. Cashback dello 0,5%, CHF 198 all'anno, commissione di cambio dell'1,5% e spese di annullamento coperte fino a CHF 15'000.
- Per chi raccoglie miglia: il pacchetto Miles & More Gold di Cornèrcard con Visa e Diners Club. Più dettagli nel confronto delle carte Miles and More.
- Per ristoranti e hotel: l'American Express Gold Card, disponibile anche tramite Alpian. Un credito ristoranti di CHF 25 a trimestre e 1 punto Membership Rewards per franco, ma una commissione di cambio del 2,5% e un'accettazione più irregolare nei negozi svizzeri.
- Per i clienti UBS: la carta di credito UBS Gold. Secondo UBS, da CHF 12 al mese per i clienti esistenti, con adesione Priority Pass gratuita.
Vuoi accesso illimitato alle lounge e un concierge personale? Lo offrono solo le carte del livello lusso. Confronta le nostre carte Platinum da CHF 400.
Quanto costa una carta di credito Gold?
Da CHF 80 a CHF 350 all'anno, di solito CHF 200
- Circa da CHF 7 a CHF 29 al mese
- Assicurazione viaggio su quasi tutte le carte
- Adesione Priority Pass su molte, visite di solito a pagamento
- Premi dallo 0,3% all'1% della spesa
Da CHF 400 all'anno
- Accesso illimitato alle lounge su molte carte
- Massimali assicurativi più alti
- Servizio concierge
- Confrontate nella pagina delle carte Platinum da CHF 400
Molte carte Gold costano meno il primo anno. Gli sconti attuali sono nella tabella qui sopra; cambiano di continuo.
I costi nascosti
Le commissioni di cambio delle carte Gold vanno dallo 0,84% (UBS key4 premium) al 2,5% (American Express Gold, SWISS Miles & More Gold). La maggior parte applica l'1,75%. Su CHF 5'000 di spese in valuta estera all'anno, sono da CHF 42 a CHF 125 persi in commissioni.
Visa Gold o Mastercard Gold: qual è la differenza?
Per te la differenza è piccola. Canone, assicurazioni e premi li decide l'emittente, non il circuito. Per questo Viseca e le banche cantonali, Raiffeisen, UBS, Bonus Card e LibertyCard offrono la loro carta Gold sia come Visa sia come Mastercard alle stesse condizioni. La nostra tabella mostra queste gemelle su un'unica riga.
Entrambi i circuiti sono accettati quasi ovunque in Svizzera e in tutto il mondo. Diverso il caso di American Express Gold e Diners Club Gold: usano circuiti propri, accettati meno spesso nei negozi svizzeri. Metti in conto una seconda carta. I dettagli su accettazione e tassi di cambio sono nella nostra guida Visa o Mastercard.
Quali assicurazioni include una carta Gold?
Quasi ogni carta Gold include un'assicurazione viaggio, ma la copertura varia molto. Tre esempi, direttamente dagli emittenti:
- Raiffeisen Gold: spese di annullamento fino a CHF 15'000, bagagli fino a CHF 5'000, ritardo bagagli fino a CHF 1'000, assistenza medica in viaggio fino a CHF 250'000 e franchigia dell'auto a noleggio fino a CHF 10'000.
- Diners Club Gold: spese mediche all'estero fino a CHF 1'500'000 e assicurazione annullamento fino a CHF 40'000.
- UBS Gold: assicurazione infortuni di viaggio e di volo, franchigia dell'auto a noleggio e garanzia del miglior prezzo. Ritardi dei voli, bagagli smarriti, cure mediche all'estero e soccorso e rimpatrio li copre solo l'opzione Travel Insurance Plus a CHF 98 all'anno, inclusa con la Platinum.
L'esempio di UBS mostra cosa controllare: "assicurazione viaggio inclusa" può essere una polizza infortuni o un pacchetto completo con annullamento e spese mediche. Verifica anche se il viaggio deve essere pagato con la carta. Le carte con la copertura più ampia sono nel nostro confronto della carta di credito con assicurazione viaggio.
Carta Gold con protezione giuridica
La protezione giuridica è l'eccezione sulle carte Gold. Secondo gli emittenti, la includono queste carte:
- Cornèrcard Gold: protezione giuridica in caso di controversie sull'acquisto di beni e servizi, anche per auto a noleggio e acquisti online. La protezione giuridica privata e di circolazione esiste solo come opzione a pagamento.
- Bonus Card Gold: protezione giuridica di viaggio, che il viaggio sia stato pagato o no con la carta, e protezione giuridica acquisti se almeno il 50% è stato pagato con la carta.
- Carte Gold di LUKB, BEKB e SGKB (Viseca): protezione giuridica online, fino a CHF 10'000 per caso alla LUKB.
UBS non indica alcuna protezione giuridica tra le assicurazioni incluse con la UBS Gold.
Carta supplementare: quanto costa la carta partner?
Se condividi la carta con il partner, paghi la carta supplementare ogni anno. Le differenze sono più grandi di quanto suggerisca il canone:
- UBS Gold e SWISS Miles & More Gold: il set comprende già due carte.
- ZKB Gold: CHF 25 all'anno. Viseca Gold: CHF 25 il primo anno, poi CHF 50.
- PostFinance Gold: CHF 40. Raiffeisen Gold: CHF 48, gratuita il primo anno per i soci.
- La maggior parte delle banche cantonali e la Cornèrcard Gold: CHF 50.
- Bonus Card Gold: CHF 72. Diners Club Gold: CHF 100.
- American Express Gold: CHF 150.
Con due carte, una carta Gold con un canone più alto può quindi costare meno di una con canone basso e carta supplementare cara.
Punti, miglia o cashback: cosa restituisce una carta Gold?
Il cashback è il più semplice: Diners Club Gold e Cornèrcard Gold versano lo 0,6% sugli acquisti in CHF e l'1,2% in valuta estera, la Raiffeisen Gold lo 0,5%.
I programmi a punti richiedono più calcoli. La UBS Gold dà 4 punti KeyClub ogni CHF 1'000; un punto vale CHF 1 presso i partner KeyClub, quindi lo 0,4%. L'American Express Gold dà 1 punto Membership Rewards per franco.
Su CHF 24'000 di spese all'anno, lo 0,6% di cashback rende CHF 144. Da solo non copre il canone della maggior parte delle carte Gold. Il resto deve arrivare da assicurazione e lounge che usi davvero. Se cerchi solo il rendimento, le migliori carte cashback spesso ti servono meglio.
Bonus Card e LibertyCard: dai punti al cashback
Dal 30 novembre 2026 Bonus Card, TUI Bonus Card e LibertyCard accumuleranno automaticamente cashback invece di punti. La Bonus Card Gold verserà allora lo 0,6% sugli acquisti in CHF e l'1,2% in valuta estera, la Exclusive lo 0,9% e l'1,7%. I moltiplicatori fissi presso i partner e MyCountry spariscono. La nostra classifica valuta già queste carte con i nuovi tassi.
Accesso alle lounge con una carta di credito Gold
Molte carte Gold includono un'adesione a Priority Pass, con lounge tra l'altro a Zurigo, Ginevra e Basilea. Il problema: sulle carte Gold di solito è gratuita solo l'adesione e ogni visita si paga. La UBS Gold, ad esempio, include l'adesione del valore di EUR 89. Cornèrcard Gold, Raiffeisen Gold e Bonus Card Gold non hanno accesso alle lounge.
Nessuna carta della nostra tabella Gold offre oggi visite gratuite illimitate. Se vuoi usare la lounge più volte all'anno, una carta Platinum conviene spesso di più. Quante visite include ogni carta lo trovi nella nostra guida all'accesso alle lounge.
Chi ha davvero bisogno di una carta di credito Gold?
- Chi fa 3 o più viaggi all'anno e altrimenti comprerebbe un'assicurazione viaggio a parte.
- Le coppie che condividono una carta con una carta supplementare economica o inclusa.
- Chi spende molto e ha bisogno di un limite più alto e di una protezione acquisti.
- Chi viaggia di rado (1 o 2 viaggi all'anno): un'assicurazione viaggio separata costa spesso meno del canone.
- Chi spende poco (meno di CHF 15'000 all'anno): i premi non coprono il canone. Una carta di credito gratuita di solito è meglio.
- Chi non usa lounge né assicurazione: in quel caso paghi solo il colore della carta.
Una carta di credito Gold conviene? Il calcolo
Somma quello che userai davvero: premi assicurativi evitati, visite in lounge che altrimenti pagheresti, premi sulle spese e costi della carta supplementare risparmiati. Sottrai il canone. Se il risultato è positivo, la carta conviene.
- Assicurazione invece di una polizza separata (5 × CHF 100, ipotesi): CHF 500
- Premi (CHF 30'000 × 0,6%): CHF 180
- Valore totale: CHF 680
- Canone annuale: - CHF 200
- Beneficio netto: CHF 480
- Assicurazione invece di una polizza separata (1 × CHF 100, ipotesi): CHF 100
- Premi (CHF 10'000 × 0,6%): CHF 60
- Valore totale: CHF 160
- Canone annuale: - CHF 200
- Beneficio netto: - CHF 40
Nel secondo caso perdi soldi. Una carta gratuita più un'assicurazione viaggio per quell'unico viaggio costa meno.
Gold o Platinum: quando vale il sovrapprezzo?
Su GetRates: premium significa carte Gold e carte Platinum sotto i CHF 400, il cui canone paga un'assicurazione, un po' di accesso alle lounge e un limite più alto. Lusso significa carte Platinum, in metallo e Black da CHF 400, fino all'Amex Centurion, solo su invito.
Il sovrapprezzo vale soprattutto per le lounge. Le carte Gold portano di solito solo l'adesione, le Platinum spesso visite gratuite, a volte con un accompagnatore. Da UBS, l'opzione Travel Insurance Plus è inclusa con la Platinum e costa CHF 98 all'anno con la Gold. Se vai di rado in lounge, la Gold conviene di più. Tutte le carte del livello lusso sono nella pagina delle carte Platinum da CHF 400, il contesto nella nostra guida alle carte di lusso.
Errori frequenti con le carte Gold
Molti pagano CHF 200 all'anno senza mai entrare in una lounge, senza mai usare l'assicurazione e guadagnando pochissimi premi. Una volta all'anno, controlla cosa hai davvero usato. Se non copre il canone, passa a una carta più economica.
Gold suona bene, ma non porta nulla se le prestazioni non fanno per te. Una carta cashback gratuita batte una carta Gold da CHF 200 per la maggior parte dei profili di spesa.
Il 2,5% su CHF 10'000 di spese all'estero fa CHF 250 all'anno. Spesso è più dei premi su quegli acquisti. Se paghi spesso all'estero, scegli una carta Gold all'1,2% o meno.
Carta di credito Gold per stranieri in Svizzera
Con un permesso B, C o G e domicilio in Svizzera puoi richiedere una carta Gold. Gli emittenti verificano reddito, debiti e la tua iscrizione presso la Centrale d'informazione per il credito (ZEK). La maggior parte degli emittenti non indica un reddito minimo sulle pagine delle carte. Chi è appena arrivato senza una storia creditizia svizzera ottiene spesso un primo limite più basso. Le carte adatte per iniziare sono nella nostra guida alle carte di credito per espatriati.
Il mio parere onesto sulle carte Gold
Dopo aver analizzato centinaia di configurazioni di carte su GetRates, la mia conclusione è questa: una carta Gold conviene solo se l'assicurazione ti serve davvero. Sulle carte Gold, lounge e premi di solito sono troppo limitati per coprire da soli il canone.

Se viaggi più volte all'anno e altrimenti compreresti un'assicurazione viaggio, una carta Gold può convenire nettamente. Altrimenti, il confronto delle migliori carte di credito offre alternative più economiche.
Domande frequenti
Qual è la migliore carta di credito Gold in Svizzera?
Nel nostro confronto attuale di 34 carte è in testa la Diners Club Gold Card. La carta migliore per te dipende da cosa usi: Diners Club Gold per un'assicurazione viaggio solida, Cornèrcard Gold per un cashback semplice, Viseca Gold tramite la tua banca cantonale. Filtra la tabella qui sopra in base a ciò che conta per te.
Quanto costa una carta Gold all'anno e al mese?
Le carte Gold del nostro confronto costano da CHF 80 a CHF 350 all'anno, di solito CHF 200. Sono circa da CHF 7 a CHF 29 al mese. Molte carte costano meno il primo anno. Considera anche la carta supplementare: a seconda dell'emittente non costa nulla in più oppure fino a CHF 150 all'anno.
Quali assicurazioni include una Visa Gold o una Mastercard Gold?
Decide la banca, non il circuito. La Raiffeisen Gold copre ad esempio le spese di annullamento fino a CHF 15'000, i bagagli fino a CHF 5'000, l'assistenza medica in viaggio fino a CHF 250'000 e la franchigia dell'auto a noleggio fino a CHF 10'000. La UBS Gold include un'assicurazione infortuni di viaggio e di volo e la franchigia dell'auto a noleggio; bagagli e cure mediche all'estero costano CHF 98 all'anno in più.
Una carta Gold include l'assicurazione annullamento viaggio?
Molte sì, ma non tutte. La Raiffeisen Gold copre le spese di annullamento fino a CHF 15'000, la Diners Club Gold fino a CHF 40'000. UBS non indica un'assicurazione annullamento tra le prestazioni incluse con la UBS Gold. Verifica anche se il viaggio deve essere pagato con la carta.
Quale carta Gold include la protezione giuridica?
La Cornèrcard Gold include la protezione giuridica in caso di controversie sugli acquisti, anche per auto a noleggio e acquisti online. La Bonus Card Gold offre protezione giuridica di viaggio e acquisti. Le carte Gold di LUKB, BEKB e SGKB includono una protezione giuridica online, fino a CHF 10'000 per caso alla LUKB.
Quali requisiti servono per una carta Gold?
Devi avere almeno 18 anni, vivere in Svizzera, avere un reddito regolare e un'iscrizione ZEK senza problemi. Swisscard indica esattamente questi requisiti per l'American Express Gold, senza reddito minimo. Anche la maggior parte degli altri emittenti non pubblica una soglia di reddito, ma verifica la tua capacità creditizia.
Gold o Platinum: qual è la differenza?
Le carte Platinum da CHF 400 offrono soprattutto vantaggi migliori in lounge e massimali assicurativi più alti. Sulle carte Gold di solito è gratuita solo l'adesione Priority Pass e le visite si pagano. Se vai di rado in lounge, la Gold costa meno.