Bewertung



















Die beste Cashback Kreditkarte der Schweiz zahlt 1% zurück, ohne Jahresgebühr. Mehr gibt es im Alltag in Franken nicht: Alles darüber ist eine befristete Willkommensaktion, ein Satz nur für Zahlungen im Ausland oder eine Karte, für die Sie bezahlen. Unter der Tabelle zeige ich Ihnen, welche der 90 verglichenen Karten Ihnen nach Abzug der Gebühren wirklich Geld bringen.
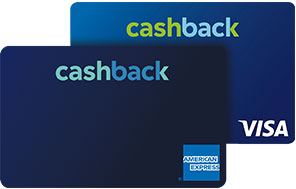
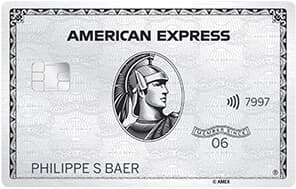
Meine Standardwahl unter den Kreditkarten mit Cashback ist die kostenlose Swisscard Cashback Cards Amex. Wo ein Händler keine American Express akzeptiert, brauchen Sie eine zweite Karte, und genau dort wird die Wahl interessant.
Cashback Kreditkarte Schweiz: Welche ist die beste?
Zuerst die wichtigste Zahl: Der beste Alltagssatz einer kostenlosen Kreditkarte mit Cashback liegt in der Schweiz bei 1%, und der hat einen Haken. Die Swisscard Cashback Cards zahlen 1% auf der American Express, aber nur 0,25% auf der Visa oder Mastercard im Duo. Die Poinz Card Amex, ebenfalls von Swisscard, zahlt dieselben 1% gratis. Die Certo! One zahlt 1% bei drei Lieblingshändlern und 0,25% überall sonst.
So können Sie jede Cashback Kreditkarte selbst vergleichen: Setzen Sie in der Tabelle oben den Filter Prämien auf Cashback, wählen Sie bei Sortieren nach «Höchste Prämien» und prüfen Sie dann die Spalten Jahresgebühr und Fremdwährungsgebühr (dort verstecken sich die echten Kosten). Klappen Sie eine Zeile auf, um Unser Fazit und Ideal für zu lesen. Mit Zum Vergleich hinzufügen markieren Sie bis zu 3 Karten und öffnen sie in unserem Vergleichstool.
Schweizer Cashback-Sätze sind tiefer als die 2% bis 5% in den USA oder in Grossbritannien, dafür sind die Bedingungen einfacher: ein fester Satz auf jeden Einkauf, keine Kategorien. Der Unterschied zwischen einer Karte mit 0,5% und einer mit 1% bei CHF 20'000 Jahresausgaben? CHF 100. Die Gebühren zählen mehr als die Sätze.
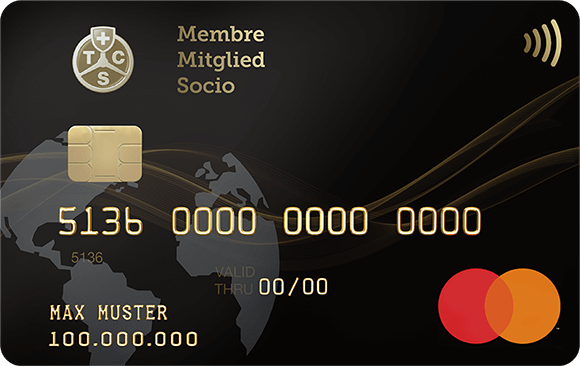
Update Oktober 2026: Wir haben geändert, wie die Tabelle mit fehlenden Daten umgeht. Karten ohne Daten zur Kundenzufriedenheit wurden bisher so bewertet, als hätten Kunden 0/5 vergeben. Jetzt bewerten wir sie anhand der Kriterien, die wir tatsächlich haben (Cashback-Satz und Preis-Leistung). Dadurch rücken zwei Karten in die Top 5: die kostenlose Poinz Card Amex (1% Cashback, herausgegeben von Swisscard) und die TCS Travel Mastercard Gold (CHF 100 pro Jahr, für TCS-Mitglieder), die laut Herausgeberin Cembra 1% Cashback bei SWISS, Edelweiss, SBB, Booking.com und Airbnb zahlt.
Schweizer Cashback-Sätze im Überblick
Hier ist eine kurze Übersicht, wo der Markt 2026 steht. Den Überblick zu kennen erspart Ihnen Zeit mit Karten, die nicht liefern:
Swisscard Cashback Cards und Poinz Card Amex: 1% auf der American Express, keine Jahresgebühr. Swisscard gibt in den ersten drei Monaten einen Willkommenssatz (siehe Tabelle). Höchster Alltagssatz der Schweiz.
Certo! One (1% bei drei Händlern, 0,25% sonst, gratis), PostFinance Gold (0,5%, CHF 100), Cornèrcard (0,3% bis 0,9% in CHF, bis 1,7% im Ausland). Solide, wenn Amex nicht Ihre Hauptkarte ist.
Raiffeisen und andere Bankkarten zahlen 0,25% bis 0,5% und kosten CHF 96 bis CHF 198 pro Jahr. Sinnvoll wegen der Versicherung, selten wegen des Cashbacks.
Bonus Card, LibertyCard und Simply Card: Was ändert sich am 30. November 2026?
Ab dem 30. November 2026 ersetzt Cornèr die Punkte durch Cashback auf der Bonus Card, der TUI Bonus Card, der LibertyCard und der Simply Card. Das Cashback wird ab CHF 25 ausbezahlt, entweder auf Ihre Karte oder an einen Charity-Partner. Bis zur Umstellung gesammelte Punkte werden zu 100 Bonuspunkten = CHF 1 und 250 Liberty-Punkten = CHF 1 umgerechnet. Prepaid-Karten verlieren ihre Treueprämien. Unsere Tabelle und das Ranking stellen diese Karten an diesem Datum automatisch auf Cashback um.
| Karte | Cashback in CHF | Cashback in Fremdwährung | Jahresgebühr |
|---|---|---|---|
| Bonus Card Classic (auch TUI) | 0,3% | 0,6% | CHF 48 |
| Bonus Card Gold (auch TUI) | 0,6% | 1,2% | CHF 144 |
| Bonus Card Exclusive (auch TUI) | 0,9% | 1,7% | CHF 216 |
| LibertyCard | 0,3% | 0,6% | CHF 60 |
| LibertyCard Plus | 0,6% | 1,2% | CHF 150 |
| Simply Card Smart | 0,2% | 0,3% | CHF 0 |
Spannend wird es im Ausland. Die Bonus Card Exclusive zahlt 1,7% auf Zahlungen in Fremdwährung, was ihre Fremdwährungsgebühr von 1,75% ungefähr ausgleicht, dafür zahlen Sie CHF 216 pro Jahr. Die kostenlose Simply Card Smart verlangt nur 0,5% auf Fremdwährungen; mit 0,3% Cashback verlieren Sie pro Zahlung im Ausland also rund 0,2%: eine der günstigsten Gratiskarten ausserhalb der Schweiz in unserer Tabelle. Aktuelle Willkommensangebote finden Sie auf den Seiten Bonus Card Promo Code und Cornèrcard Promo Code.
Welche Kreditkarte mit Cashback passt zu Ihrem Ausgabenniveau?
Das hängt davon ab, wie viel Sie wirklich ausgeben. Nicht was Sie denken auszugeben (wir überschätzen alle), sondern Ihre tatsächlichen jährlichen Kartenausgaben. Hier ist mein Ansatz:
Unter CHF 10'000
Nehmen Sie eine kostenlose Karte. Swisscard Cashback zahlt 1% auf Amex und 0,25% auf Visa ohne Jahresgebühr, Sie müssen sich also nicht mit 0,25% einer Digitalbank begnügen. CHF 100 für eine «Premium»-Karte auf diesem Niveau ist, wie man Geld verliert. Kostenlose Karten garantieren, dass Sie kein Geld verlieren können, was erfrischend ist in einer Welt, wo alles versteckte Gebühren hat.
CHF 10'000 bis 30'000
Die kostenlose 1%-Karte gewinnt beim Cashback immer noch. Karten mit CHF 50 bis CHF 150 Gebühren und 0,5% bis 0,6% Cashback machen nur Sinn, wenn Sie die Versicherung brauchen oder Amex kaum nutzen. Das sind die Goldlöckchen-Gebührenkarten: nicht kostenlos, nicht teuer, einfach... okay. Gut, wenn Vorteile mehr zählen als der Satz.
Über CHF 30'000
Eine kostenlose 1%-Karte gewinnt beim Cashback allein immer noch. Premium-Gold- und Platinum-Karten (CHF 100 bis CHF 500 pro Jahr) liefern Wert über die Reiseversicherung, nicht über einen besseren Cashback-Satz in Franken. Die Ausnahme sind Ausgaben im Ausland, wo die Cornèrcard Visa Platinum 1,7% zahlt. Auf diesem Ausgabenniveau sollten Sie auch Reise-Kreditkarten vergleichen.
Wie funktioniert Cashback bei Schweizer Kreditkarten?
Die meisten Schweizer Cashback Kreditkarten zahlen Sie jeden Monat vollständig ab. Den Zins können Sie also ignorieren und sich auf Jahres- und Fremdwährungsgebühren konzentrieren (alle Gebührenarten im Ratgeber zu Kreditkartengebühren). Auf CHF 1'000 Ausgaben bekommen Sie CHF 2.50 bis CHF 10 zurück, je nach Herausgeber jährlich, vierteljährlich oder ab einem Mindestbetrag. Gebühren, Zinsen und Bargeldbezüge bringen nichts. Auszahlung und Steuern erklärt unser kompletter Cashback-Ratgeber.
Cashback-Kreditkarten ohne Jahresgebühr: Lohnen sie sich?
Ja, für die meisten. Unter CHF 15'000 pro Jahr profitieren Sie von einer Gratiskarte mehr als von einer bezahlten, weil es keine Break-even-Rechnung gibt: Jeder Franken Cashback ist Gewinn. Swisscard Cashback und Poinz zahlen 1% auf Amex; die kostenlose Certo! One zahlt 1% bei drei Händlern Ihrer Wahl und 0,25% sonst, gutgeschrieben pro Quartal. Alle Karten finden Sie im Ratgeber zu Cashback-Kreditkarten ohne Jahresgebühr.
Swisscard Cashback: Ist es die beste Option?
Über Swisscard Cashback wird ständig geredet, und ja, es gibt einen Grund. Die Karten sind gratis, und die Amex im Duo bietet einen der höchsten Pauschalsätze, die Sie bei einer Karte ohne Jahresgebühr in der Schweiz finden. Aber ist sie wirklich die beste? Kommt drauf an, wo Sie einkaufen.
So funktioniert es: Sie bekommen zwei Karten mit CHF 0 Jahresgebühr. Die American Express zahlt 1% Cashback, die Visa oder Mastercard 0,25%. Ihr echter Satz hängt davon ab, wie oft Händler Amex akzeptieren. Das Cashback wird einmal pro Jahr gutgeschrieben, und wenn Sie vor dem Stichtag kündigen, verfällt das Angesammelte.
- Annahme: 60% auf der Amex (wo akzeptiert), 40% auf der Visa/Mastercard
- Amex: CHF 12'000 × 1% = CHF 120
- Visa/Mastercard: CHF 8'000 × 0,25% = CHF 20
- Jahresgebühr: CHF 0
- Total: CHF 140 pro Jahr (effektiv 0,7%)
Keine Gebühr heisst keine Break-even-Rechnung. Der Kompromiss ist die Versicherung: Ein umfassender Versicherungsschutz gehört nicht zum Gratispaket; laut unseren Daten bietet Swisscard ihn als optionale Zusatzleistung gegen Aufpreis an. Wenn Versicherung Ihre Hauptsorge ist, vergleichen Sie zuerst mit dedizierten Reise-Kreditkarten. Aktuelle Willkommensangebote der Poinz-Version stehen auf unserer Seite Poinz Promo Code.
Fazit: Swisscard Cashback ist ein No-Brainer, wenn Sie hauptsächlich in der Schweiz bei Händlern mit Amex-Akzeptanz ausgeben. Internationale Reisende oder alle, die Ausgaben über verschiedene Währungen verteilen? Es gibt bessere Optionen.
Mastercard Cashback vs. Visa Cashback: Macht es einen Unterschied?
Nicht wirklich. Mastercard und Visa funktionieren praktisch überall, in der Schweiz und im Ausland. Aufpassen müssen Sie bei American Express: Kleinere Läden und manche Online-Händler lehnen sie noch ab, deshalb kommen die 1%-Amex-Karten mit einer Visa oder Mastercard als Backup.
Was wirklich zählt: der Cashback-Satz, die Jahresgebühr und die Fremdwährungskosten. Eine 1% Visa schlägt eine 0,5% Mastercard jedes Mal, egal welche Netzwerkvorteile sie bewerben. Hören Sie auf, sich um das Logo auf der Karte zu sorgen, und schauen Sie auf die echten Zahlen.
Cashback oder Bonuspunkte? Welche Prämien lohnen sich mehr?
Cashback ist garantierter Wert in Franken; Punkte können mehr wert sein, aber nur, wenn Sie sie gut einlösen. Händlerpunkte wie Migros Cumulus oder Coop Supercard bringen ausserhalb des Ladens nach unseren Zahlen rund 0,33%, weniger als eine Cashback Kreditkarte mit 1%. Unser Cashback vs. Punkte Vergleich rechnet es durch, und alle Programme finden Sie unter Bonusprogramme im Vergleich. Wenn Sie jede Woche bei Migros oder Coop einkaufen, lohnt sich ein Blick auf unsere besten Shopping-Kreditkarten.
Welche Kreditkarte bietet das höchste Cashback für Online-Shopping?
Online-Shopping bekommt die Standard-Cashback-Sätze auf den meisten Schweizer Karten. Keine speziellen Boni, keine rotierenden Kategorien. Einfach der gleiche Satz wie im Laden, ob Sie an der Kasse, per App oder mit Apple Pay bezahlen.
Aber hier wird es nervig: Von US- oder EU-Händlern in Nicht-CHF-Währungen zu kaufen, kostet Sie normalerweise 1,5% bis 2,5% Fremdwährungsgebühren. Also kostet Ihre 1% Cashback Kreditkarte Sie tatsächlich Geld, wenn Sie bei Amazon US oder so bestellen. Toll, oder?
Die Lösung: Nehmen Sie eine Karte mit tiefer Fremdwährungsgebühr oder eine, die im Ausland mehr Cashback zahlt. Der Vergleich Beste Kreditkarten in der Schweiz zeigt Ihnen, welche Karten am wenigsten auf Fremdwährungen verlangen.
Wie Sie Ihren echten Cashback-Wert berechnen
Zeit für ehrliche Mathematik. Schnappen Sie sich einen Taschenrechner (oder Ihr Handy, egal) und lassen Sie uns ausrechnen, was Sie wirklich verdienen werden.
Zählen Sie Lebensmittel, Treibstoff, Essen gehen, Shopping, Abos, Reisen zusammen. Lassen Sie Miete, Hypothek und Bargeld-Zeug weg (offensichtlich können Sie das nicht auf eine Kreditkarte setzen). Die meisten Schweizer Haushalte geben zwischen CHF 15'000 und CHF 25'000 pro Jahr aus. Sie sind wahrscheinlich irgendwo dazwischen.
Nehmen Sie Ihre jährlichen Ausgaben und multiplizieren Sie mit dem Cashback-Satz. Wenn Sie CHF 20'000 auf einer 1%-Karte ausgeben, sind das CHF 200. Einfach.
Hier trifft Sie die Realität. CHF 200 Cashback minus CHF 150 Jahresgebühr = CHF 50. Plötzlich nicht mehr so aufregend, oder?
Wenn die Reiseversicherung der Karte Ihnen CHF 100 bei Policen spart, die Sie sowieso kaufen würden, rechnen Sie das dazu. Also CHF 50 + CHF 100 = CHF 150 Gesamtwert. Aber seien Sie ehrlich: Würden Sie diese Versicherung wirklich separat kaufen?
Eine kostenlose Karte mit 0,5% auf CHF 20'000 = CHF 100 ohne Gebührenabzug. In diesem Beispiel gewinnt die kostenlose Karte buchstäblich, es sei denn, Sie brauchen die Versicherung wirklich. Deshalb rede ich ständig von kostenlosen Karten.
Wollen Sie die manuelle Rechnung überspringen? Nutzen Sie unseren Cashback-Rechner, um Karten auf Basis Ihrer tatsächlichen Ausgabenmuster zu vergleichen und genau zu sehen, welche Karte den meisten Wert für Ihren Lebensstil liefert.
Cashback Kreditkarte beantragen: Das brauchen Sie
Eine Schweizer Kreditkarte zu beantragen ist ziemlich unkompliziert, bei den meisten Herausgebern online oder direkt in der App. Hier ist, was Sie brauchen:
- Gültige Aufenthaltsbewilligung (B, C oder Schweizer Pass)
- Einkommensnachweis (Lohnausweise oder Steuererklärungen)
- Adressbestätigung (Rechnung oder Mietvertrag)
- Bestehende Bankbeziehungen helfen, sind aber nicht erforderlich
Die Bedingungen zum Einkommen unterscheiden sich je nach Herausgeber und Kartenstufe, prüfen Sie sie also vor dem Antrag. Mit einer B-Bewilligung erhalten Sie anfangs oft eine tiefere Limite; sie steigt meist, wenn Sie Zahlungshistorie aufbauen.
Die Bearbeitungszeit reicht von sofort (wenn Sie schon Kunde sind) bis 2-3 Wochen (wenn sie Ihr Einkommen prüfen müssen und Sie neu sind).
Häufige Fehler mit Cashback Kreditkarten vermeiden
Ich optimiere seit Jahren Kreditkarten, und ich sehe Leute immer wieder die gleichen Fehler machen. Hier ist, wie Sie sie vermeiden.
Eine 1%-Karte mit CHF 150 Gebühr schlägt eine kostenlose 0,5%-Karte nur, wenn Sie über CHF 30'000 jährlich ausgeben. Die meisten Leute überschätzen massiv, wie viel sie wirklich ausgeben. Prüfen Sie Ihre Abrechnungen, bevor Sie sich festlegen.
Sie haben eine 1% Cashback Kreditkarte, super. Aber wenn sie 2% auf Fremdtransaktionen berechnet, verlieren Sie 1% bei jedem internationalen Kauf. Prüfen Sie immer die Gebührenstruktur, bevor Sie reisen oder auf internationalen Websites kaufen.
Schweizer Kreditkarten berechnen 9% bis 15% Zinsen auf unbezahlte Salden. Bei diesen Sätzen ist Ihr Cashback bedeutungslos. Zahlen Sie Ihre Karte jeden Monat vollständig, keine Ausnahmen. Wenn Sie das nicht können, brauchen Sie keine Cashback Kreditkarte, Sie brauchen ein Budget.
Premium-Karten beinhalten oft Reiseversicherung im Wert von CHF 200+ pro Jahr. Wenn Sie diese Versicherung sowieso kaufen würden, rechnen Sie sie in Ihre Wertberechnung ein. Es kann die Rechnung komplett verändern, ob eine Premium-Karte Sinn macht.
Mehrere Kreditanträge in kurzer Zeit können zukünftige Genehmigungen vermasseln. Wählen Sie eine Karte, die zu Ihren Bedürfnissen passt, statt alle zu sammeln. Das ist nicht Pokémon.
Beste Cashback Kreditkarte Schweiz 2026: Meine Empfehlung
Nach Analyse des gesamten Schweizer Marktes, hier ist, was Sie wirklich tun sollten: Die meisten Leute sollten mit einer gebührenfreien Cashback Kreditkarte starten. Sie verdienen etwas ohne jedes Risiko, Geld durch Gebühren zu verlieren. Wenn Ihre Ausgaben später steigen, können Sie immer upgraden. Aber ehrlich, die meisten Leute brauchen das nie.

Gebührenfreie 1%-Karte (Swisscard Cashback auf Amex). Null Risiko, höchster Alltagssatz.
CHF 25'000+ jährlich? Bleiben Sie bei einer kostenlosen 1%-Karte, ausser Sie brauchen Premium-Versicherung und Reisevorteile.
Achten Sie zuerst auf eine tiefe Fremdwährungsgebühr oder auf eine Karte, die im Ausland mehr zahlt.
Die Vergleichstabelle oben ordnet alle Schweizer Cashback-Karten nach echtem Wert (nicht Marketing-Blabla). Filtern Sie nach Jahresgebühr, Cashback-Satz oder was Ihnen wichtig ist. Für breitere Vergleiche inklusive Reise- und Premium-Optionen, schauen Sie unseren Überblick Beste Kreditkarten in der Schweiz.
Häufig gestellte Fragen
Was ist eine Cashback Kreditkarte?
Eine Cashback Kreditkarte erstattet Ihnen einen Prozentsatz Ihrer Ausgaben zurück, gutgeschrieben auf Ihr Kartenkonto. In der Schweiz sind das typischerweise 0,25% bis 1%, je nach Herausgeber einmal pro Jahr oder pro Quartal. Anders als bei Punkten oder Meilen müssen Sie nichts einlösen: Das Geld senkt einfach Ihre Rechnung. Gebühren, Zinsen und Bargeldbezüge bringen nie Cashback, und manche Karten zahlen den höheren Satz nur bei ausgewählten Händlern.
Welche ist die beste Cashback Kreditkarte der Schweiz?
Für Alltagsausgaben die Swisscard Cashback Cards und die Poinz Card Amex: 1% auf Zahlungen mit der American Express, keine Jahresgebühr. Die TCS Travel Mastercard Gold (CHF 100 pro Jahr) zahlt 1% bei SWISS, Edelweiss, SBB, Booking.com und Airbnb. Höhere Sätze gibt es nur mit befristeten Willkommensangeboten (siehe Tabelle) oder im Ausland: Die Cornèrcard Visa Platinum zahlt 1,7% auf Fremdwährungen, kostet ab dem zweiten Jahr aber CHF 500.
Gibt es kostenlose Kreditkarten mit Cashback in der Schweiz?
Ja. Swisscard Cashback und die Poinz Card Amex sind kostenlos und zahlen 1% auf Amex (0,25% auf der Visa oder Mastercard). Die kostenlose Certo! One zahlt 1% bei drei Lieblingshändlern und 0,25% sonst. Eine kostenlose 1%-Karte schlägt eine bezahlte «Premium»-Cashback-Karte für fast alle. Alle Karten finden Sie in unserem Ratgeber zu Cashback-Kreditkarten ohne Jahresgebühr.
Welche Gebühren kostet ein Bargeldbezug mit einer Cashback Kreditkarte?
In der Schweiz verlangen Swisscard Cashback, Poinz und Cornèrcard 4% (mindestens CHF 10), Certo! One 3,75%. Im Ausland sind es 5,2% bis 6,5%: 5,2% bei Cornèrcard, 5,25% bei Certo! One und 6,5% bei Swisscard und Poinz. Bargeldbezüge bringen nie Cashback, nehmen Sie für Bargeld also die Debitkarte.
Gibt es Cashback auf Debitkarten in der Schweiz?
Dieses Ranking umfasst nur Kreditkarten. Debitkarten sind nicht Teil davon, prüfen Sie für einen Vergleich also die Bedingungen Ihrer Bank.
Ist Cashback in der Schweiz steuerpflichtig?
Nein. Schweizer Steuerbehörden behandeln Cashback als Kaufrabatte, nicht als Einkommen. Ihre normalen Cashback-Prämien müssen nicht deklariert werden. Wenn Sie riesige Werbe-Boni bekommen oder Geschäftskarten nutzen, sprechen Sie vielleicht mit einem Steuerberater, aber für normales Zeug sind Sie fein.
Wie viel Cashback kann ich jährlich in der Schweiz verdienen?
Bei CHF 20'000 Ausgaben mit einer 1%-Karte verdienen Sie brutto CHF 200. Ziehen Sie die Jahresgebühr ab für Ihre echte Zahl. Die meisten Schweizer Haushalte verdienen netto zwischen CHF 50 und CHF 200 pro Jahr mit Cashback. Es ist nett, aber nicht lebensverändernd.