Bewertung
Platinum Kreditkarten im Vergleich: Black Cards und Metallkarten in der Schweiz
Bei GetRates heisst «Luxus» Platinum-, Metall- und Black-Karten: jede Platinum Kreditkarte ab CHF 400 pro Jahr, die Sie beantragen können, plus Karten nur auf Einladung wie die American Express Centurion. Gold-Karten finden Sie bei den besten Premium-Kreditkarten, denn dort ist das Geld für die meisten Leute besser investiert. Die Tabelle oben zeigt jede Luxuskarte, die Sie beantragen können (die Centurion gibt es nur auf Einladung, deshalb behandeln wir sie unten im Abschnitt zur Black Card): Filtern Sie nach Jahresgebühr, Fremdwährungsgebühr oder Herausgeber, klappen Sie eine Zeile für «Unser Fazit» auf und wählen Sie bis zu drei Karten für unser Vergleichstool aus.
Seien wir ehrlich: Luxus-Kreditkarten sind entweder das beste Geld, das Sie ausgeben, oder das dümmste. Es gibt praktisch keinen Mittelweg.
Eine Platinum Kreditkarte kostet zum regulären Preis CHF 400 bis CHF 900 pro Jahr, die UBS Mastercard Excellence sogar CHF 2'000. Das ist kein Tippfehler. Sie zahlen so viel für das, was die Banken «exklusive Erlebnisse» nennen (was eigentlich bedeutet: Flughafen-Lounges, ein Concierge, der Restaurants bucht, die Sie selbst buchen könnten, und Versicherungen, die Sie vielleicht nie nutzen werden).
Nach Jahren der Analyse von Schweizer Finanzprodukten habe ich das Muster erkannt. Luxuskarten bieten aussergewöhnlichen Wert für Vielreisende und Vielausgeber. Für alle anderen zahlen Sie buchstäblich Hunderte Franken jährlich für eine Metallkarte, die sich gut in Ihrem Portemonnaie anfühlt.
Der Hauptunterschied zwischen Luxus- und Premium-Karten? Unbegrenzter Lounge-Zugang statt limitierter Besuche, Gäste gratis in der Lounge, Reisestatus und Guthaben sowie umfassendere Versicherungen. Ob das 3x bis 4x so viel wert ist, hängt ganz davon ab, ob Sie das Zeug auch wirklich nutzen.
Update Oktober 2026: Wir haben dieses Ranking am 16. Oktober für Vielflieger neu aufgebaut, die die Vorteile auch nutzen. Es umfasst Platinum-Karten ab CHF 400 pro Jahr: Die PostFinance Visa Platinum (CHF 250) ist auf unsere Premium-Seite gewechselt, und die SWISS Miles & More Platinum ist neu dabei. Lounge-Erlebnis, Reisestatus und jährliche Guthaben zählen jetzt neben Versicherungen, Prämien, Concierge und Nettokosten, und eine höhere Gebühr bringt allein nie Punkte. Damit führt die Amex Platinum: CHF 460 jährliche Guthaben (SWISS-Gutschein, SIXT-ride-Guthaben und GaultMillau-Restaurantguthaben) senken ihre Gebühr von CHF 900, dazu kommen Centurion Lounges und Hotelstatus bei Hilton, Marriott, Radisson und Meliá. Am 29. Oktober haben wir alle Gebühren auf den Seiten der Herausgeber geprüft und die UBS Mastercard Excellence aufgenommen. Sie landet auf Platz zwei: Gratis-Priority-Pass für Sie und eine Begleitperson, aber CHF 2'000 pro Jahr plus CHF 1'000 Beitrittsgebühr, sie lohnt sich also nur, wenn Sie genug umsetzen, damit UBS die Gebühr zurückerstattet. Es folgen die UBS Platinum (derselbe Gratis-Priority-Pass für Sie und eine Begleitperson) und die Cornèrcard Visa Platinum (die besten Prämien und die tiefste Fremdwährungsgebühr). Die Bewertungen werden auf einer Skala von 2,5 bis 5 angezeigt.
Black Card in der Schweiz: so bekommen Sie eine
Kurze Antwort: Die einzige echte Black Card in der Schweiz ist die American Express Centurion, und beantragen können Sie sie nicht. Herausgegeben wird sie von Swisscard (seit Januar 2026 vollständig im Besitz von American Express), und zwar ausschliesslich auf Einladung.
Amex veröffentlicht für die Schweiz weder Gebühr noch Leistungen noch Aufnahmekriterien der Centurion. Ein Schweizer Karteninhaber berichtete im August 2026 auf Inside Paradeplatz, dass ihm CHF 4'500 pro Jahr belastet werden, was Swisscard ihm telefonisch bestätigt habe. Nehmen Sie das als Anhaltspunkt, nicht als Preisliste.
Ein offizielles Mindesteinkommen gibt es ebenfalls nicht, und Einkommen allein bringt Ihnen keine Einladung. Laut Berichten von Karteninhabern gehen Einladungen an Leute, die bereits eine Amex Platinum oder Gold besitzen, über mehrere Jahre mehrere hunderttausend Franken pro Jahr darüber abwickeln und immer vollständig bezahlen. Swisscard schaut auf Ihr Ausgabeverhalten, nicht auf Ihren Lohnausweis. Mehr zu den Voraussetzungen der Black Card lesen Sie in unserem Ratgeber zu Luxus-Kreditkarten.
Zwei Dinge, die oft verwechselt werden:
- Die Amex Platinum ist nicht die Centurion. Die Platinum-Metallkarte trägt zwar den Centurion-Kopf im Design, ist aber ein separates Produkt, das Sie für CHF 900 pro Jahr beantragen können. Wer «American Express Black Card» sucht, meint fast immer die Centurion.
- Eine UBS Black Card gibt es in der Schweiz nicht. Die UBS Visa Infinite, die Sie online finden, ist ein US-Produkt der UBS Bank USA. Die höchste UBS-Karte in der Schweiz ist die Mastercard Excellence, und die können Sie bestellen (mehr dazu gleich unten).
Weil Sie sie nicht beantragen können, steht die Centurion nicht in der Tabelle oben. Die Tabelle listet die Platinum- und Metallkarten, die Sie tatsächlich bestellen können.
Gibt es eine UBS Black Card? Die UBS Excellence erklärt
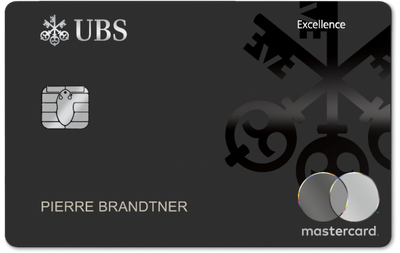
Keine Karte der UBS Schweiz heisst Black Card. Wer nach der «UBS Black Card» sucht, meint meistens die UBS Mastercard Excellence, die UBS selbst «eine der exklusivsten Kreditkarten der Welt» nennt. Anders als die Centurion gibt es sie nicht nur auf Einladung: UBS veröffentlicht den Preis und einen Bestell-Link, und auf den Kartenseiten ist von keiner Einladung die Rede.
Das steht in der offiziellen Preisliste von UBS:
- CHF 1'000 einmalige Beitrittsgebühr, danach CHF 2'000 pro Jahr
- Die Hälfte der Jahresgebühr zurück ab CHF 50'000 Jahresumsatz, die ganze ab CHF 100'000
- Gratis Priority-Pass-Lounge-Zugang für Sie und eine Begleitperson
- Eine individuell vereinbarte Kartenlimite
- Fremdwährung: Mastercard-Kurs plus 1,75% Bearbeitungszuschlag
Welche Voraussetzungen gelten also für die UBS Excellence? UBS publiziert weder ein Mindesteinkommen noch Aufnahmekriterien. Was UBS publiziert, ist die Rechnung: Unter CHF 50'000 Kartenumsatz pro Jahr zahlen Sie die vollen CHF 2'000, erst ab CHF 100'000 wird die Karte (nach der Beitrittsgebühr von CHF 1'000) gratis. Wenn Sie nicht in dieser Liga ausgeben, bekommen Sie mit der UBS Platinum Kreditkarte denselben Gratis-Priority-Pass für Sie und eine Begleitperson zu einem Bruchteil des Preises.
Kreditkarte aus Metall: welche Metallkarten gibt es in der Schweiz?
Gute Nachricht, wenn Sie einfach eine Kreditkarte aus Metall wollen: Mehrere Metallkarten können Sie in der Schweiz ganz normal beantragen.
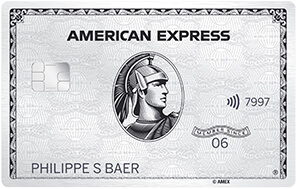
- American Express Platinum (Swisscard): CHF 900 pro Jahr, inklusive einer zusätzlichen Platinum-Metallkarte. Für Vielreisende, die Hotel- und Lounge-Vorteile wirklich nutzen.
- Cornèrcard Visa Platinum: eine 18-Gramm-Metallkarte, CHF 500 pro Jahr. Neukunden, die bis am 17. Januar 2027 beantragen, zahlen im ersten Jahr CHF 250 und erhalten bis am 14. März 2027 doppeltes Cashback (Details auf unserer Cornèrcard-Angebotsseite). Für alle, die eine Metall-Kreditkarte mit Visa-Akzeptanz und Cashback wollen.
- Viseca Visa Platinum: aus Metall, CHF 550 pro Jahr. Inklusive Gratisparkieren am Flughafen Zürich bis zu 24-mal pro Jahr.
Und die UBS Platinum? Sie wird oft als Metallkarte beschrieben, UBS selbst erwähnt aber nur ein Design nach den Felsen der Gastlosen. Deshalb fehlt sie auf dieser Liste.
Jetzt der ehrliche Teil: Metall ist ein Statusmerkmal, kein finanzieller Vorteil. Die Karte klingt toll, wenn sie auf den Tresen fällt, bringt Ihnen aber keinen einzigen Franken mehr. Wählen Sie nach Gebühren, Wechselkurs und Leistungen, und nehmen Sie das Material als Bonus.
Unterhalb der Black Card: welche Platinum Kreditkarte können Sie tatsächlich bekommen?
Wenn Sie nicht auf der Einladungsliste von Amex stehen (die meisten von uns nicht), ist eine Platinum Kreditkarte das Höchste, was die meisten beantragen. Sehen Sie sie als Stufe unter den Black Cards. Wenn Sie vor allem Lounges und Versicherungen wollen, kommen Sie mit den Gold-Karten bei den besten Premium-Kreditkarten oft günstiger ans Ziel.
Die beste Platinum Kreditkarte ist die, deren Lounge-Regeln zu Ihrem Reiseverhalten passen. Denn die Jahresgebühren reichen von rund CHF 400 bis CHF 900. Die wichtigsten Optionen mit ihren regulären Preisen:
- UBS Platinum: die ersten 6 Monate gratis, danach ab CHF 34 pro Monat für die Karte (CHF 43 im Paket UBS Banking Platinum). Unbegrenzt gratis Priority-Pass-Besuche für Sie plus eine Begleitperson.
- Cornèrcard Visa Platinum: CHF 500 (CHF 250 im ersten Jahr für Neukunden bis am 17. Januar 2027). Unbegrenzt gratis Priority Pass für Sie und eine Begleitung und eine Fremdwährungsgebühr von höchstens 1,2%, die tiefste in dieser Gruppe.
- Viseca Visa Platinum: CHF 550, halbiert ab CHF 40'000 Jahresumsatz und erlassen ab CHF 80'000. Unbegrenzte Priority-Pass-Eintritte, erhältlich über viele Kantonalbanken.
- SWISS Miles & More Platinum: CHF 700 für das Karten-Duo. Das Highlight ist der Check-in am SWISS First-Class-Schalter. Unser Vergleich zur Miles and More Kreditkarte stellt sie der Cornèrcard Miles & More Platinum gegenüber.
- American Express Platinum: CHF 900. Unbegrenzter Priority Pass plus Centurion Lounges, Hotelstatus und CHF 460 jährliche Guthaben. Es ist eine Metallkarte.
- UBS Mastercard Excellence: CHF 2'000 pro Jahr plus CHF 1'000 Beitrittsgebühr, ab CHF 50'000 Umsatz teilweise oder ganz zurückerstattet.
Ehrlich gesagt? UBS und Cornèrcard liefern das Platinum-Kernpaket zum ungefähr halben Amex-Preis.
UBS Platinum: die Einstiegsstufe unter den Black Cards
Die UBS Platinum ist der einfachste Einstieg, wenn Sie bereits bei UBS sind: solide Versicherung und eine der grosszügigsten Lounge-Regeln in dieser Gruppe, aber weit weg vom Centurion-Niveau.
Das bekommen Sie mit der UBS Visa Platinum oder der UBS Mastercard Platinum:
- Preis: die ersten 6 Monate gratis, danach ab CHF 34 pro Monat für die Karte oder CHF 43 pro Monat im Paket UBS Banking Platinum
- Ein Concierge-Service rund um die Uhr
- Priority Pass: unbegrenzt und gratis für Sie und eine Begleitperson, in über 1'800 Lounges (UBS beziffert den Wert auf rund CHF 750 pro Jahr)
- Versicherung Travel Protection Plus, mit Heilungskosten im Ausland bis CHF 1'000'000
- Eine monatliche Kartenlimite von bis zu CHF 20'000
- KeyClub-Prämien: 6 Punkte pro CHF 1'000 Umsatz
Amex Platinum: das Nächste, was Sie ohne Einladung bekommen
Die American Express Platinum ist die höchste Karte im regulären Platinum-Segment, die Sie in der Schweiz beantragen können, und der übliche Weg zu einer Centurion-Einladung. Sie ist auch die teuerste der klassischen Platinum-Karten (Status zählt, auch wenn wir das Gegenteil behaupten).
Wofür Sie CHF 900 pro Jahr zahlen, laut der Leistungsübersicht von Amex:
- CHF 460 jährliche Guthaben: ein SWISS-Gutschein über CHF 100, bis CHF 200 SIXT-ride-Guthaben und CHF 40 pro Quartal in GaultMillau-Restaurants (ab einer Rechnung von CHF 250)
- Unbegrenzter Priority Pass für Sie und die inklusive Platinum-Zusatzkarte (weitere Gäste zahlen USD 35)
- Centurion Lounges für Sie plus zwei Gäste
- Hotelstatus: Hilton Honors Gold, Marriott Bonvoy Gold Elite, Radisson Rewards Premium und Meliá Rewards Gold, dazu Fine Hotels + Resorts
- Heilungskosten im Ausland bis CHF 3'000'000
- 1 Membership-Rewards-Punkt pro CHF 1, ein reguläres Willkommensangebot von 45'000 Punkten (Amex beziffert sie mit CHF 200) und 10% Rabatt bei Gübelin, bis CHF 1'500 pro Jahr
Nutzen Sie alle Guthaben, sinkt die Gebühr von CHF 900 auf netto CHF 440. Lassen Sie die SIXT-Fahrten und die GaultMillau-Essen aus, sind Sie wieder bei fast CHF 800. Die Fremdwährungsgebühr beträgt 1,75% auf der CHF-Karte.
Visa Platinum: Metall ohne Amex-Akzeptanzprobleme
Sie können Visa Platinum-Karten von Viseca, Cornèrcard oder Ihrer Kantonalbank bekommen. Visa Infinite ist die Stufe über Standard-Platinum (weil Benennungen in der Finanzwelt dazu da sind, Sie zu verwirren).
Die Viseca Visa Platinum gibt Ihnen:
- Jahresgebühr: CHF 550, halbiert ab CHF 40'000 Jahresumsatz und erlassen ab CHF 80'000
- Unbegrenzten Priority Pass (Gäste zahlen EUR 30 pro Besuch)
- Einen Concierge-Service rund um die Uhr
- Heilungskosten im Ausland bis CHF 500'000 pro Ereignis
- 2 surprize-Punkte pro Franken und eine Fremdwährungsgebühr von 1,75%
Das Gute daran, Visa Platinum über Ihre Kantonalbank zu bekommen? Sie behalten Ihre lokale Bankbeziehung und bekommen trotzdem nationale Luxuskarten-Vorteile. Plus, Visa wird praktisch überall akzeptiert, im Gegensatz zu Amex, die immer noch in zufälligen Schweizer Läden abgelehnt wird.
Platin Kreditkarte: Voraussetzungen und Limit
Kurze Antwort: Schweizer Herausgeber publizieren für eine Platin Kreditkarte kein fixes Mindesteinkommen. Amex zum Beispiel verlangt für die Platinum nur «regelmässiges Einkommen und eine positive Bonitätsprüfung». Keine veröffentlichte Lohngrenze, keine magische Zahl.
In der Praxis schauen die Herausgeber auf drei Dinge:
- Ihr Einkommen und Ihre Fixkosten, um zu entscheiden, ob Sie die Limite tragen können
- Ihre Bonität bei der Zentralstelle für Kreditinformation ZEK und im Betreibungsregister (ein sauberer Betreibungsauszug zählt mehr als ein hoher Lohn)
- Ihre Beziehung zur Bank: UBS verkauft die Platinum in einem Bankpaket, und viele Kantonalbanken geben die Viseca Platinum an ihre eigenen Kunden heraus
Und das Limit? UBS ist der einzige Herausgeber hier, der eine Limite publiziert: bis CHF 20'000 pro Monat auf der UBS Platinum. Bei der UBS Excellence wird die Limite individuell vereinbart, die anderen Herausgeber legen Ihre Limite nach der Bonitätsprüfung fest. Die vollständige Checkliste, inklusive Black Card, finden Sie in unserem Ratgeber zu den Voraussetzungen für Luxus-Kreditkarten.
Was leisten Concierge-Services wirklich?
Jede Luxuskarte verspricht einen «24/7 Concierge». In der Praxis kümmern sich Concierge-Services um Restaurantreservierungen, Eventtickets, Reiseplanung und Geschenksuche. Unter den Platinum-Karten in unserer Tabelle haben die Amex Platinum, die UBS Platinum, die Cornèrcard Visa Platinum und die Viseca Visa Platinum einen Concierge inklusive.
Hier ist die ehrliche Wahrheit: Die meisten Karteninhaber rufen nie ihren Concierge an. Wenn Sie den Service für komplexe Reiseplanung oder schwer zu bekommende Reservierungen nutzen, ist er wirklich wertvoll. Wenn Sie Google und 10 Minuten Freizeit haben, brauchen Sie ihn wahrscheinlich nicht. Mehr zur Kreditkarte mit Concierge Service lesen Sie in unserem Ratgeber.
Was kostet eine Platinum Kreditkarte wirklich?
Die Jahresgebühren (machen Sie sich bereit)
Schweizer Platinum-Karten fallen in drei Preiskategorien:
Platinum-Einstieg
- UBS Platinum (ab CHF 34 pro Monat)
- Cornèrcard Visa Platinum (CHF 500)
- TopCard Visa Platinum (CHF 500)
- Viseca Visa Platinum (CHF 550)
Reise-Schwergewichte
- SWISS Miles & More Platinum (CHF 700)
- Cornèrcard Miles & More Platinum-Paket (CHF 750)
- American Express Platinum (CHF 900)
Echtes Geld
- UBS Mastercard Excellence (CHF 2'000 plus CHF 1'000 Beitrittsgebühr)
- Amex Centurion (nur auf Einladung, Gebühr nicht publiziert)
Die versteckten Kosten, über die niemand spricht
Jahresgebühren sind nur der Anfang. Hier leeren Luxuskarten leise Ihr Portemonnaie:
Lohnt sich unbegrenzter Lounge-Zugang?
Fast jede Platinum Kreditkarte in unserer Tabelle enthält Priority Pass, die meisten mit unbegrenzten Besuchen (die SWISS Miles & More Platinum hat gar keinen Lounge-Zugang). Der echte Unterschied sind die Gäste: UBS Platinum und Cornèrcard lassen eine Begleitperson gratis rein, Amex verlangt USD 35 pro Gast (in den Centurion Lounges sind aber zwei Gäste gratis), Viseca EUR 30.
Diese Gästepreise sind ein guter Massstab dafür, was ein Besuch wert ist: rund CHF 30. Fliegen Sie zehnmal pro Jahr hin und zurück und nutzen beide Male eine Lounge, sind das 20 Besuche, also etwa CHF 600 für Sie allein und CHF 1'200, wenn eine Begleitperson gratis mitkommt. UBS beziffert ihren Priority Pass auf rund CHF 750 pro Jahr. Wenn Sie nur ein paar Mal im Jahr fliegen, zahlen Sie für eine Lounge-Mitgliedschaft, die Sie kaum nutzen. Unser kompletter Lounge-Zugangs-Ratgeber vergleicht die Lounge-Regeln aller Schweizer Karten, Gold-Karten inklusive.
Was ist mit der Reiseversicherung, die jeder vergisst, dass er sie hat?
Medizinische Notfall-Deckung (das Wichtige)
Luxuskarten beinhalten Heilungskosten im Ausland, und genau hier unterscheiden sich die Karten stark. Die Deckung pro Karte, aus unseren Kartendaten und den Leistungsübersichten der Herausgeber:
- Amex Platinum: bis CHF 3'000'000
- Cornèrcard Visa Platinum: bis CHF 1'500'000
- UBS Platinum: bis CHF 1'000'000
- Viseca Visa Platinum: bis CHF 500'000 pro Ereignis
Die Amex Platinum geht bis CHF 3'000'000, mehr als die meisten eigenständigen Reiseversicherungen, die Sie separat kaufen würden. Unser Kreditkarten-Versicherungsratgeber vergleicht die Versicherungsleistungen aller Schweizer Karten, damit Sie genau wissen, was abgedeckt ist, bevor Sie einen Anspruch geltend machen müssen.
Reiserücktritt und Gepäckschutz
Reiserücktritt erstattet Ihnen die Kosten, wenn Krankheit, Unfall oder ein Familiennotfall Sie an der Reise hindert. Vorerkrankungen und Meinungsänderungen sind nicht gedeckt. Gepäckschutz zahlt bei verlorenem oder verspätetem Gepäck, aber die Fristen für Ansprüche sind meist kurz, melden Sie den Schaden also gleich nach der Landung. Die Limiten unterscheiden sich je Karte, prüfen Sie die Police vor der Buchung.
Mietwagenversicherung (die spart tatsächlich Geld)
Viele Luxuskarten decken den Selbstbehalt beim Mietwagen, was bedeutet, dass Sie die teure Zusatzversicherung des Vermieters überspringen können. Wenn Sie mehrmals pro Jahr ein Auto mieten, kann das allein ein paar hundert Franken wert sein.
Bevor Sie die Mietwagenversicherung ablehnen, lesen Sie das Kleingedruckte. Manche Karten decken nicht:
- Bestimmte Fahrzeugtypen (Luxusautos, SUVs, exotische Fahrzeuge)
- Bestimmte Länder oder Regionen
- Längere Mietdauern
Wer sollte tatsächlich eine Luxus-Kreditkarte haben?
- 8+ Mal pro Jahr international fliegen. Sie werden Lounge-Zugang, Versicherungsdeckung und Concierge-Services maximieren. Bei 15+ jährlichen Lounge-Besuchen deckt der Zugangswert allein einen guten Teil der Jahresgebühr.
- CHF 75'000+ jährlich auf Karten ausgeben. Die Prämien summieren sich schnell bei hohem Volumen. Der Unterschied zwischen Luxus- und Premium-Karten wird grösser, je mehr Sie ausgeben.
- Zu beschäftigt sind, Ihre eigenen Buchungen zu machen. Wenn Sie ein zeitknapper Profi sind, der Concierge-Services für Restaurant-Reservierungen, Event-Tickets und Reiseplanung tatsächlich nutzen wird, ist die Zeitersparnis echtes Geld wert.
- 3 bis 6 Mal pro Jahr reisen. Sie bekommen genug Lounge-Zugang und Versicherung von Beste Premium-Kreditkarten ohne den Luxuspreis.
- Unter CHF 50'000 jährlich ausgeben. Sie werden nicht genug Prämien verdienen, um den Aufpreis für Luxus gegenüber Premium-Karten auszugleichen.
- Die Extra-Features nicht nutzen werden. Wenn Sie Concierge-Services nicht aktiv nutzen oder alle Vorteile optimieren werden, zahlen Sie nur für eine schicke Karte, die dasselbe macht wie eine günstigere.
Wie berechne ich, ob Luxus es für mich wert ist?
Hier ist die einfache Rechnung
Berechnen Sie Ihren jährlichen Vorteilswert so:
Lounge-Zugang: Anzahl Besuche × CHF 30 (ungefähr, was Amex und Viseca für einen Gast verlangen) Versicherungsersparnisse: Anzahl Reisen × was eine separate Police Sie kosten würde Jährliche Guthaben: Nur die, die Sie wirklich nutzen (Amex Platinum: bis CHF 460) Verdiente Prämien: Jahresausgaben × (Luxus-Rate minus Premium-Rate) Concierge-Wert: Gesparte Stunden × was Ihre Zeit wert ist
Alles zusammenzählen, Jahresgebühr abziehen, und Sie haben Ihren Netto-Nutzen. Dann vergleichen Sie das mit dem, was Sie von einer Premium-Karte bekommen würden.
Beispiel: Vielreisender, der ständig fliegt
Sagen wir, Sie geben CHF 100'000 jährlich aus und machen 12 internationale Reisen. Das sind Annahmen zur Veranschaulichung, keine Offerte:
- Lounge-Besuche (24 × CHF 30): CHF 720
- Versicherungsersatz (12 × CHF 150): CHF 1'800
- Amex-Jahresguthaben, alle genutzt: CHF 460
- Extra Prämien (CHF 100'000 × 0,5%): CHF 500
- Hotel-Upgrades (6 × CHF 200): CHF 1'200
- Gesamtwert: CHF 4'680
- Amex Platinum-Gebühr: - CHF 900
- Netto-Nutzen: CHF 3'780
Sie kommen fast CHF 3'800 raus. Die Luxuskarte ist ein Kinderspiel.
Beispiel: Moderater Reisender (die meisten Leute)
Sie geben CHF 40'000 jährlich aus und machen 4 internationale Reisen:
- Lounge-Besuche (6 × CHF 30): CHF 180
- Versicherungsersatz (4 × CHF 150): CHF 600
- Extra Prämien (CHF 40'000 × 0,5%): CHF 200
- Gesamtwert: CHF 980
- Luxuskarten-Gebühr: - CHF 500
- Luxus-Netto-Nutzen: CHF 480
- Premium-Karten-Gebühr: - CHF 200
- Premium-Netto-Nutzen: CHF 780
Sehen Sie das? Sie sind mit der Premium-Karte besser dran. Die Luxuskarte kostet Sie CHF 300 pro Jahr für das Privileg, sie zu haben.
Welche Fehler machen Leute mit Luxuskarten?
Metallkarten fühlen sich toll an. Platinum-Branding klingt beeindruckend. Aber wenn Sie CHF 900 jährlich für eine Karte zahlen, die CHF 600 an echtem Wert liefert, geben Sie CHF 300 pro Jahr für Prestige aus. Das ist ein teurer emotionaler Kauf (und glauben Sie mir, die Kassiererin bei Migros interessiert Ihre Platinum-Karte nicht).
So viele Leute zahlen Luxuskarten-Gebühren und nutzen nie Concierge-Services, reichen Versicherungsansprüche ein oder besuchen Flughafen-Lounges. Verfolgen Sie Ihre tatsächliche Vorteilsnutzung alle paar Monate. Wenn Sie nicht Wert in Höhe der Jahresgebühr erfassen, wechseln Sie zu Beste Kreditkarten, die zu dem passen, was Sie tatsächlich tun.
Sie können eine Luxuskarte haben, die 2% auf internationale Einkäufe nimmt. Geben Sie CHF 20'000 im Ausland aus und das sind CHF 400 Gebühren. Diese versteckten Kosten allein können den Wertunterschied zwischen Luxus- und Premium-Karten auslöschen. Prüfen Sie die FX-Gebühren, bevor Sie sich von den fancy Vorteilen verführen lassen.
Mehrere Luxuskarten mit überlappenden Vorteilen zu halten ist einfach Geldverbrennung. Mehrere Priority Pass-Mitgliedschaften, doppelte Versicherungsdeckung, wozu? Konsolidieren Sie auf eine primäre Luxuskarte und nutzen Sie gebührenfreie Alternativen für alles andere.
Können Ausländer tatsächlich Schweizer Luxus-Kreditkarten bekommen?
Ja, wenn Sie hier wohnen. Sie brauchen eine Schweizer Aufenthaltsbewilligung, eine Schweizer Adresse und in den meisten Fällen ein Schweizer Bankkonto. UBS und Amex Platinum Schweiz akzeptieren beide qualifizierte ausländische Einwohner.
Hier ist der Haken: Ihre Kreditgeschichte aus dem Ausland überträgt sich nicht in die Schweiz. Nichts davon. Die Herausgeber beurteilen Sie nach Ihrer Schweizer Bonität, deshalb brauchen Neuzuzüger oft einige Monate lokale Bankgeschichte, bevor eine Luxuskarte bewilligt wird. Unser Ratgeber zu Kreditkarten für Expats zeigt, welche Herausgeber welche Bewilligungen akzeptieren.
Meine ehrliche Meinung zu Luxuskarten
Nach der Analyse tausender Karten-Setups durch GetRates und der Optimierung meines eigenen Portemonnaies, hier ist was ich gelernt habe: Luxuskarten sind wirklich wertvoll für vielleicht 10% bis 15% der Schweizer Einwohner. Für alle anderen sind sie teure Eitelkeit.

Die Mathematik lügt nicht. Wenn Sie 10+ Mal pro Jahr international reisen, CHF 75'000+ auf Karten ausgeben und Lounges, Guthaben und Concierge tatsächlich nutzen, kann eine Platinum Kreditkarte CHF 2'000 bis CHF 4'000 pro Jahr über die Gebühr hinaus bringen. Das ist echtes Geld, das es wert ist, erfasst zu werden. Für eine tiefere Analyse der Voraussetzungen, Karten-für-Karten-Vergleiche und wer sich tatsächlich qualifiziert, lesen Sie unseren kompletten Luxus-Kreditkarten-Ratgeber.
Aber wenn Sie ein paar Mal pro Jahr reisen, moderat ausgeben und einfach nur eine Karte wollen, die überall funktioniert? Sie zahlen CHF 300 bis CHF 600 jährlich für das Privileg, eine Metallkarte in Ihrem Portemonnaie zu haben und Vorteile, die Sie nie anrühren werden. Nehmen Sie stattdessen eine solide Premium-Karte oder sogar eine gebührenfreie Cashback-Kreditkarte.
Nutzen Sie die Vergleichstabelle oben. Seien Sie ehrlich über Ihre tatsächliche Reisehäufigkeit und Ausgabemuster. Die Zahlen werden Ihnen die Wahrheit sagen, auch wenn es nicht das ist, was Sie hören wollen.
Häufig gestellte Fragen
Was ist eine Black Card?
«Black Card» ist der Spitzname der American Express Centurion, einer Karte, die nur auf Einladung vergeben wird. Umgangssprachlich wird der Begriff auch für jede dunkle oder metallene Top-Karte verwendet. In der Schweiz ist die Centurion die einzige echte Black Card: Swisscard gibt sie heraus, und Amex veröffentlicht weder Gebühr noch Aufnahmekriterien.
Wie bekomme ich die American Express Centurion in der Schweiz?
Beantragen geht nicht, Sie müssen eingeladen werden. In der Praxis heisst das: eine Amex Platinum oder Gold von Swisscard besitzen, über mehrere Jahre sehr hohe Umsätze darauf machen und jeden Monat vollständig bezahlen. Ein Mindesteinkommen ist nicht publiziert, und ein Schweizer Karteninhaber berichtete 2026 von CHF 4'500 Jahresgebühr. Rechnen Sie also nach, bevor Sie zusagen.
Gibt es eine UBS Black Card, und was ist die UBS Excellence?
Eine UBS Black Card gibt es in der Schweiz nicht (die UBS Visa Infinite ist ein US-Produkt). Die höchste UBS-Karte hier ist die UBS Mastercard Excellence: CHF 1'000 Beitrittsgebühr, danach CHF 2'000 pro Jahr, wobei die Hälfte ab CHF 50'000 Jahresumsatz und die ganze Gebühr ab CHF 100'000 zurückerstattet wird. Sie enthält Gratis-Priority-Pass für Sie und eine Begleitperson, und UBS verlangt keine Einladung.
Welches Einkommen brauche ich für eine Platin Kreditkarte?
Schweizer Herausgeber publizieren kein Mindesteinkommen. Amex verlangt für die Platinum Kreditkarte regelmässiges Einkommen und eine positive Bonitätsprüfung, UBS koppelt ihre Platinum an ein Bankpaket. Entscheidend sind ein sauberer Eintrag bei der ZEK und im Betreibungsregister sowie ein Einkommen, das zur gewünschten Limite passt. Eine gute Beziehung zu Ihrer Bank hilft mehr als eine runde Lohnzahl.
Welches Limit hat eine Platinum Kreditkarte?
Die Limite wird nach der Bonitätsprüfung individuell festgelegt. UBS ist der einzige Herausgeber, der für seine Platinum Kreditkarte eine Obergrenze publiziert: bis CHF 20'000 pro Monat. Bei der UBS Mastercard Excellence wird die Limite individuell vereinbart. Brauchen Sie für einen grossen Einkauf mehr, fragen Sie den Herausgeber vor der Reise.
Welche ist die beste Platinum Kreditkarte der Schweiz?
In unserem Ranking liegt die Amex Platinum für Vielflieger vorne, die ihre CHF 460 Jahresguthaben, die Centurion Lounges und den Hotelstatus nutzen. Die UBS Mastercard Excellence folgt auf Platz zwei, lohnt ihre CHF 2'000 Gebühr aber nur ab CHF 50'000 Jahresumsatz. Für die meisten liefern die UBS Platinum und die Cornèrcard Visa Platinum das Kernpaket einer Platinum Kreditkarte (unbegrenzter Priority Pass mit Gratis-Begleitperson, solide Versicherung) zum ungefähr halben Preis. Die Viseca Visa Platinum passt zu Kantonalbank-Kunden, die genug ausgeben, damit die Gebühr halbiert oder erlassen wird.
Lohnt sich die Amex Platinum für CHF 900 in der Schweiz?
Nur wenn Sie sie intensiv nutzen. Die CHF 460 Jahresguthaben senken die Nettokosten auf CHF 440, aber nur, wenn Sie den SWISS-Gutschein, die SIXT-Fahrten und vier GaultMillau-Essen pro Jahr wirklich nutzen. Kommen regelmässige Lounge-Besuche und Hotelstatus dazu, rechnet sie sich. Für Gelegenheitsreisende ist sie Geldverschwendung.