Bewertung
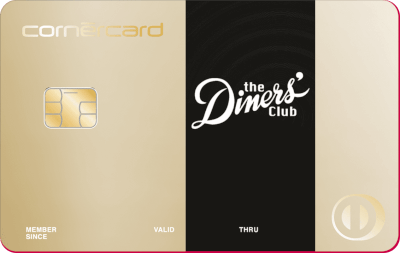
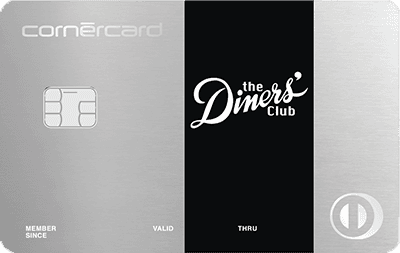
Kurz gesagt: Die beste Gold Kreditkarte der Schweiz ist derzeit die Diners Club Gold Card mit CHF 100 Jahresgebühr im ersten Jahr. Sie führt unseren Vergleich von 34 Gold- und Premium-Karten an.
Eine Gold Kreditkarte kostet meist rund CHF 200 pro Jahr. Dafür erhalten Sie eine Reiseversicherung, eine höhere Limite und bei vielen Karten eine Priority-Pass-Mitgliedschaft. Ob sich das lohnt, hängt an drei Zahlen: wie oft Sie reisen, wie viel Sie im Ausland ausgeben und ob Sie die Versicherung sonst separat kaufen würden.
Gold Kreditkarte Schweiz: So funktioniert unser Vergleich
Bei GetRates heisst Premium: Gold-Karten und Platinum-Karten unter CHF 400 pro Jahr. Metall-, Black- und Platinum-Karten ab CHF 400 vergleichen wir separat bei den Platinum Kreditkarten ab CHF 400.
Die Tabelle oben rankt jede Karte für ein typisches Profil: rund CHF 2'000 Ausgaben pro Monat, ein Fünftel davon im Ausland, zwei bis drei Reisen pro Jahr. Bewertet werden sieben Kriterien: Versicherungen, Jahresgebühr plus Fremdwährungsgebühren, Lounge-Zugang, Prämien und jährliche Guthaben, Willkommensangebot, Services (Concierge, kostenlose Partnerkarte, Akzeptanz in Schweizer Geschäften) und Kundenzufriedenheit. Bei gleichen Leistungen liegt die günstigere Karte vorne.
Sortieren Sie nach Jahresgebühr, prüfen Sie die Fremdwährungsgebühr (die entscheidet, was Sie im Ausland wirklich zahlen), und klappen Sie eine Zeile auf, um Lounge- und Versicherungsdetails unter Unser Fazit zu lesen. Mit Zum Vergleich hinzufügen prüfen Sie bis zu drei Karten Punkt für Punkt in unserem Vergleichstool.
Update Oktober 2026: Visa- und Mastercard-Versionen mit identischen Konditionen stehen jetzt in einer Zeile. Die Gold-Karte von Viseca, die zehn Banken mit gleichen Leistungen verkaufen, ist als ein Produkt gekennzeichnet; jeder Eintrag nennt die anderen Banken. Die Bewertungen werden auf einer Skala von 2,5 bis 5 angezeigt.
Die beste Gold Kreditkarte für Ihren Bedarf
Die Rangliste zeigt den besten Allrounder. Wenn Sie wissen, was Sie brauchen, geht es schneller:
- Starke Reiseversicherung zu moderater Gebühr: Diners Club Gold. Heilungskosten im Ausland bis CHF 1'500'000, Annullationsschutz bis CHF 40'000, 0,6% Cashback (1,2% im Ausland) und 1,2% Fremdwährungsgebühr. Für Geschäfte ohne Diners brauchen Sie eine Visa oder Mastercard dazu.
- Einfaches Cashback ohne Punkte: Cornèrcard Gold. 0,6% auf CHF-Einkäufe, 1,2% in Fremdwährung, 1,2% Fremdwährungsgebühr und Rechtsschutz beim Einkauf. Kein Lounge-Zugang.
- Bei Ihrer Kantonalbank: Viseca Gold, die Gold-Karte der meisten Kantonalbanken. Die Version der AKB hat mit CHF 144 die tiefste Jahresgebühr.
- Für Raiffeisen-Kunden: Raiffeisen Gold. 0,5% Cashback, CHF 198 pro Jahr, 1,5% Fremdwährungsgebühr und Annullationskosten bis CHF 15'000.
- Für Meilensammler: das Miles & More Gold Paket von Cornèrcard mit Visa und Diners Club. Mehr dazu im Vergleich der Miles and More Kreditkarten.
- Für Restaurants und Hotels: die American Express Gold Card, auch über Alpian erhältlich. CHF 25 Restaurant-Guthaben pro Quartal und 1 Membership-Rewards-Punkt pro Franken, aber 2,5% Fremdwährungsgebühr und lückenhaftere Akzeptanz in Schweizer Geschäften.
- Für UBS-Kunden: die UBS Gold Kreditkarte. Laut UBS ab CHF 12 pro Monat für bestehende Kunden, mit kostenloser Priority-Pass-Mitgliedschaft.
Sie wollen unbegrenzten Lounge-Zugang und einen persönlichen Concierge? Das bieten erst die Karten der Luxusstufe. Vergleichen Sie dafür unsere Platinum Kreditkarten ab CHF 400.
Was kostet eine Gold Kreditkarte?
CHF 80 bis CHF 350 pro Jahr, meist CHF 200
- Pro Monat rund CHF 7 bis CHF 29
- Reiseversicherung bei fast allen Karten
- Priority-Pass-Mitgliedschaft bei vielen, Besuche meist kostenpflichtig
- Prämien von 0,3% bis 1% der Ausgaben
Ab CHF 400 pro Jahr
- Unbegrenzter Lounge-Zugang bei vielen Karten
- Höhere Versicherungssummen
- Concierge-Service
- Verglichen bei den Platinum Kreditkarten ab CHF 400
Im ersten Jahr kosten viele Gold-Karten weniger. Die aktuellen Rabatte sehen Sie in der Tabelle oben; sie ändern sich laufend.
Versteckte Kosten
Fremdwährungsgebühren liegen bei Gold-Karten zwischen 0,84% (UBS key4 premium) und 2,5% (American Express Gold, SWISS Miles & More Gold). Die meisten verlangen 1,75%. Bei CHF 5'000 Fremdwährungsausgaben pro Jahr sind das CHF 42 bis CHF 125, die in Gebühren verschwinden.
Visa Gold oder Mastercard Gold: Was ist der Unterschied?
Für Sie als Karteninhaber ist der Unterschied klein. Jahresgebühr, Versicherungen und Prämien legt der Herausgeber fest, nicht das Netzwerk. Viseca und die Kantonalbanken, Raiffeisen, UBS, Bonus Card und LibertyCard bieten ihre Gold-Karte deshalb als Visa und als Mastercard zu identischen Konditionen an. Unsere Tabelle zeigt diese Zwillinge in einer Zeile.
Beide Netzwerke werden in der Schweiz und weltweit fast überall akzeptiert. Anders ist es bei American Express Gold und Diners Club Gold: Sie laufen über eigene Netzwerke, die in Schweizer Geschäften seltener akzeptiert werden. Planen Sie dafür eine zweite Karte ein. Die Details zu Akzeptanz und Wechselkursen finden Sie in unserem Ratgeber Visa oder Mastercard.
Welche Versicherungen hat eine Gold Kreditkarte?
Fast jede Gold-Karte hat eine Reiseversicherung, aber der Umfang unterscheidet sich stark. Drei Beispiele, direkt von den Herausgebern:
- Raiffeisen Gold: Annullationskosten bis CHF 15'000, Gepäck bis CHF 5'000, Gepäckverspätung bis CHF 1'000, medizinische Reise-Assistance bis CHF 250'000 und Mietwagen-Selbstbehalt bis CHF 10'000.
- Diners Club Gold: Heilungskosten im Ausland bis CHF 1'500'000 und Annullationsschutz bis CHF 40'000.
- UBS Gold: Reise- und Flugunfallversicherung, Mietwagen-Selbstbehalt und Bestpreisgarantie. Flugverspätung, verlorenes Gepäck, Behandlungskosten im Ausland sowie Rettung und Rückführung deckt erst die Zusatzversicherung Travel Insurance Plus für CHF 98 pro Jahr, die bei der Platinum inklusive ist.
Das Beispiel UBS zeigt, worauf es ankommt: "Reiseversicherung inklusive" kann eine Unfallversicherung sein oder ein Paket mit Annullation und Heilungskosten. Prüfen Sie auch, ob die Reise mit der Karte bezahlt sein muss. Welche Karten am meisten abdecken, zeigt unser Vergleich Kreditkarte mit Reiseversicherung.
Gold Kreditkarte mit Rechtsschutz
Rechtsschutz ist bei Gold-Karten die Ausnahme. Folgende Karten schliessen ihn laut Herausgeber ein:
- Cornèrcard Gold: Rechtsschutz bei Streitigkeiten rund um den Kauf von Waren und Dienstleistungen, auch bei Mietwagen und Online-Einkäufen. Privat- und Verkehrsrechtsschutz gibt es nur als kostenpflichtige Zusatzversicherung.
- Bonus Card Gold: Reise-Rechtsschutz, egal ob die Reise mit der Karte bezahlt wurde, und Shopping-Rechtsschutz, wenn mindestens 50% mit der Karte bezahlt wurden.
- Gold-Karten von LUKB, BEKB und SGKB (Viseca): Online-Rechtsschutz, bei der LUKB bis CHF 10'000 pro Ereignis.
Bei der UBS Gold nennt UBS keinen Rechtsschutz unter den inkludierten Versicherungen.
Zusatzkarte: Was kostet die Partnerkarte?
Wer die Karte mit Partnerin oder Partner teilt, zahlt die Zusatzkarte jedes Jahr mit. Die Unterschiede sind grösser, als die Jahresgebühr vermuten lässt:
- UBS Gold und SWISS Miles & More Gold: Das Kartenset enthält bereits zwei Karten.
- ZKB Gold: CHF 25 pro Jahr. Viseca Gold: CHF 25 im ersten Jahr, danach CHF 50.
- PostFinance Gold: CHF 40. Raiffeisen Gold: CHF 48, für Mitglieder im ersten Jahr gratis.
- Die meisten Kantonalbanken und Cornèrcard Gold: CHF 50.
- Bonus Card Gold: CHF 72. Diners Club Gold: CHF 100.
- American Express Gold: CHF 150.
Bei zwei Karten kann eine Gold-Karte mit höherer Jahresgebühr also günstiger sein als eine mit tiefer Gebühr und teurer Zusatzkarte.
Punkte, Meilen oder Cashback: Was bringt eine Gold-Karte zurück?
Cashback ist am einfachsten: Diners Club Gold und Cornèrcard Gold zahlen 0,6% auf CHF-Einkäufe und 1,2% in Fremdwährung, Raiffeisen Gold 0,5%.
Punkteprogramme brauchen mehr Rechnerei. Die UBS Gold bringt 4 KeyClub-Punkte pro CHF 1'000; ein Punkt ist bei KeyClub-Partnern CHF 1 wert, also 0,4%. Die American Express Gold bringt 1 Membership-Rewards-Punkt pro Franken.
Bei CHF 24'000 Ausgaben pro Jahr bringen 0,6% Cashback CHF 144. Das deckt die Jahresgebühr der meisten Gold-Karten nicht allein. Der Rest muss aus Versicherung und Lounges kommen, die Sie wirklich nutzen. Wer nur Rendite will, ist mit den besten Cashback-Kreditkarten oft besser bedient.
Bonus Card und LibertyCard: von Punkten zu Cashback
Ab dem 30. November 2026 sammeln Bonus Card, TUI Bonus Card und LibertyCard automatisch Cashback statt Punkte. Die Bonus Card Gold zahlt dann 0,6% auf CHF-Einkäufe und 1,2% in Fremdwährung, die Exclusive 0,9% und 1,7%. Fixe Partner-Multiplikatoren und MyCountry fallen weg. Unser Ranking bewertet diese Karten bereits mit den neuen Sätzen.
Lounge-Zugang mit einer Gold Kreditkarte
Viele Gold-Karten bringen eine Mitgliedschaft bei Priority Pass, mit Lounges unter anderem in Zürich, Genf und Basel. Der Haken: Bei Gold-Karten ist meist nur die Mitgliedschaft gratis, die Besuche bezahlen Sie einzeln. Die UBS Gold etwa schliesst die Mitgliedschaft im Wert von EUR 89 ein. Cornèrcard Gold, Raiffeisen Gold und Bonus Card Gold haben keinen Lounge-Zugang.
Unbegrenzte Gratis-Besuche bietet aktuell keine Karte in unserer Gold-Tabelle. Wer mehrmals pro Jahr in die Lounge will, rechnet besser mit einer Platinum-Karte. Welche Karte wie viele Besuche einschliesst, zeigt unser Lounge-Zugang-Ratgeber.
Wer braucht wirklich eine Gold Kreditkarte?
- Reisende mit 3+ Reisen pro Jahr, die die Reiseversicherung sonst separat kaufen würden.
- Paare, die eine Karte mit günstiger oder inklusiver Zusatzkarte teilen.
- Vielausgeber, die eine höhere Limite und Kaufschutz brauchen.
- Gelegenheitsreisende (1 bis 2 Reisen pro Jahr): Eine separate Reiseversicherung kostet oft weniger als die Jahresgebühr.
- Moderate Ausgeber (unter CHF 15'000 pro Jahr): Die Prämien decken die Gebühr nicht. Eine gebührenfreie Kreditkarte ist meist besser.
- Wer Lounge und Versicherung nicht nutzt: Dann zahlen Sie nur für die Farbe der Karte.
Lohnt sich eine Gold Kreditkarte? Die Rechnung
Addieren Sie, was Sie wirklich nutzen: vermiedene Versicherungsprämien, Lounge-Besuche, die Sie sonst bezahlen würden, Prämien auf Ihre Ausgaben und gesparte Zusatzkarten-Gebühren. Ziehen Sie die Jahresgebühr ab. Ist das Ergebnis positiv, lohnt sich die Karte.
- Versicherung statt separater Police (5 × CHF 100, Annahme): CHF 500
- Prämien (CHF 30'000 × 0,6%): CHF 180
- Gesamtwert: CHF 680
- Jahresgebühr: - CHF 200
- Nettonutzen: CHF 480
- Versicherung statt separater Police (1 × CHF 100, Annahme): CHF 100
- Prämien (CHF 10'000 × 0,6%): CHF 60
- Gesamtwert: CHF 160
- Jahresgebühr: - CHF 200
- Nettonutzen: - CHF 40
Im zweiten Fall verlieren Sie Geld. Eine gebührenfreie Karte plus eine Reiseversicherung für die eine Reise ist günstiger.
Gold oder Platinum: Wann lohnt sich der Aufpreis?
Auf GetRates gilt: Premium heisst Gold-Karten und Platinum-Karten unter CHF 400, bei denen die Jahresgebühr Versicherung, etwas Lounge-Zugang und eine höhere Limite bezahlt. Luxus heisst Platinum-, Metall- und Black-Karten ab CHF 400, bis hin zur Amex Centurion, die es nur auf Einladung gibt.
Der Aufpreis lohnt sich vor allem für Lounges. Gold-Karten bringen meist nur die Mitgliedschaft, Platinum-Karten oft Gratis-Besuche, teils mit Begleitperson. Bei UBS ist die Zusatzversicherung Travel Insurance Plus in der Platinum inklusive, bei der Gold kostet sie CHF 98 pro Jahr. Wer selten in die Lounge geht, fährt mit Gold besser. Alle Karten der Luxusstufe finden Sie bei den Platinum Kreditkarten ab CHF 400, die Hintergründe im Luxus-Kreditkarten-Ratgeber.
Häufige Fehler bei Gold-Karten
Viele zahlen CHF 200 pro Jahr und besuchen nie eine Lounge, beanspruchen nie die Versicherung und verdienen kaum Prämien. Prüfen Sie einmal im Jahr, was Sie wirklich genutzt haben. Wenn es die Gebühr nicht deckt, wechseln Sie auf eine günstigere Karte.
Gold klingt gut, bringt aber nichts, wenn die Leistungen nicht zu Ihnen passen. Eine kostenlose Cashback-Karte schlägt eine Gold-Karte für CHF 200 bei den meisten Ausgabemustern.
2,5% auf CHF 10'000 Auslandsausgaben sind CHF 250 pro Jahr. Das übersteigt oft die Prämien auf diese Einkäufe. Wer viel im Ausland zahlt, wählt eine Gold-Karte mit 1,2% oder weniger.
Gold Kreditkarte für Ausländer in der Schweiz
Mit einer Aufenthaltsbewilligung B, C oder G und Wohnsitz in der Schweiz können Sie eine Gold-Karte beantragen. Die Herausgeber prüfen Ihr Einkommen, Ihre Schulden und Ihren Eintrag bei der Zentralstelle für Kreditinformation (ZEK). Ein Mindesteinkommen nennen die meisten Herausgeber auf ihren Kartenseiten nicht. Für Neuzuzüger ohne Schweizer Bonitätsgeschichte ist die erste Limite oft tiefer. Welche Karten sich für den Start eignen, zeigt unser Ratgeber Kreditkarten für Expats.
Meine ehrliche Meinung zu Gold-Karten
Nach der Analyse hunderter Kartenkonfigurationen über GetRates ist mein Fazit: Eine Gold-Karte lohnt sich nur, wenn Sie die Versicherung wirklich brauchen. Lounge und Prämien sind bei Gold meist zu klein, um die Gebühr allein zu tragen.

Wenn Sie mehrmals pro Jahr reisen und sonst eine Reiseversicherung kaufen würden, kann sich eine Gold-Karte deutlich auszahlen. Wenn nicht, finden Sie im Vergleich der besten Kreditkarten günstigere Alternativen.
Häufig gestellte Fragen
Welche ist die beste Gold Kreditkarte der Schweiz?
In unserem aktuellen Vergleich von 34 Karten führt die Diners Club Gold Card. Die beste Karte für Sie hängt davon ab, was Sie nutzen: Diners Club Gold für starke Reiseversicherung, Cornèrcard Gold für einfaches Cashback, Viseca Gold über Ihre Kantonalbank. Filtern Sie die Tabelle oben nach dem, was für Sie zählt.
Was kostet eine Gold Kreditkarte pro Jahr und pro Monat?
Gold-Karten kosten in unserem Vergleich CHF 80 bis CHF 350 pro Jahr, meist CHF 200. Das sind rund CHF 7 bis CHF 29 pro Monat. Viele Karten sind im ersten Jahr günstiger. Rechnen Sie die Zusatzkarte mit: Sie kostet je nach Anbieter nichts extra bis CHF 150 pro Jahr.
Was ist bei einer Visa Gold oder Mastercard Gold mitversichert?
Das legt die Bank fest, nicht das Netzwerk. Die Raiffeisen Gold deckt zum Beispiel Annullationskosten bis CHF 15'000, Gepäck bis CHF 5'000, medizinische Reise-Assistance bis CHF 250'000 und den Mietwagen-Selbstbehalt bis CHF 10'000. Die UBS Gold enthält eine Reise- und Flugunfallversicherung und den Mietwagen-Selbstbehalt; Gepäck und Behandlungskosten im Ausland kosten dort CHF 98 pro Jahr extra.
Ist bei einer Gold Kreditkarte eine Reiserücktrittsversicherung dabei?
Bei vielen, aber nicht bei allen. Die Raiffeisen Gold deckt Annullationskosten bis CHF 15'000, die Diners Club Gold bis CHF 40'000. Die UBS Gold nennt keine Annullationsversicherung unter den inkludierten Leistungen. Prüfen Sie auch, ob die Reise mit der Karte bezahlt sein muss.
Welche Gold Kreditkarte hat einen Rechtsschutz?
Die Cornèrcard Gold schliesst Rechtsschutz bei Streitigkeiten rund um Einkäufe ein, auch bei Mietwagen und Online-Einkäufen. Die Bonus Card Gold hat Reise- und Shopping-Rechtsschutz. Die Gold-Karten von LUKB, BEKB und SGKB haben einen Online-Rechtsschutz, bei der LUKB bis CHF 10'000 pro Ereignis.
Welche Voraussetzungen gelten für eine Gold Kreditkarte?
Sie müssen mindestens 18 sein, in der Schweiz wohnen, ein regelmässiges Einkommen haben und einen sauberen ZEK-Eintrag. Swisscard nennt genau diese Voraussetzungen für die American Express Gold, ohne Mindesteinkommen. Die meisten anderen Herausgeber publizieren ebenfalls keine Einkommensschwelle, prüfen aber Ihre Kreditfähigkeit.
Gold oder Platinum: Was ist der Unterschied?
Platinum-Karten ab CHF 400 bringen vor allem bessere Lounge-Leistungen und höhere Versicherungssummen. Bei Gold-Karten ist meist nur die Priority-Pass-Mitgliedschaft gratis, die Besuche kosten extra. Wer selten in die Lounge geht, fährt mit Gold günstiger.