
Schweizer Premium-Kreditkarten
Reiseversicherung, Lounge-Zugang und Concierge-Services. Lohnen sich die Premium-Vorteile?
Erweiterte Reiseversicherung
Premium-Karten beinhalten umfassende Reiseversicherung mit Deckung bis CHF 5 Millionen, inklusive medizinische Notfälle, Reiserücktritt und Mietwagen-Schutz.
Flughafen-Lounge-Zugang
Geniessen Sie Priority Pass-Mitgliedschaft mit mehreren kostenlosen Lounge-Besuchen pro Jahr an Flughäfen weltweit, inklusive Zürich, Genf und Basel.
Concierge-Services
Zugang zu 24/7 Concierge-Services für Restaurantreservierungen, Event-Tickets, Reisearrangements und persönliche Lifestyle-Assistenz.
Höhere Prämienraten
Premium-Karten bieten typischerweise 1,5x bis 3x mehr Prämien pro ausgegebenen CHF als Standard-Karten, mit Bonus-Multiplikatoren bei Reisen und Gastronomie.
Top Premium-Kreditkarten der Schweiz
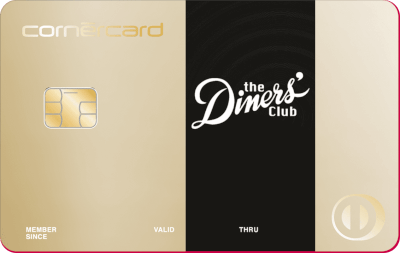
Diners Club Gold Card
Diners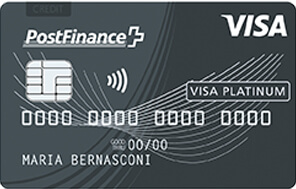
PostFinance Visa Platinum Card
PostFinance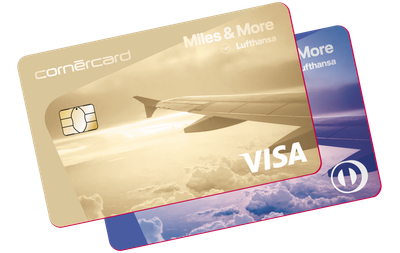
Cornèrcard Miles & More Gold Kombi-Angebot
CornèrcardRatgeber & Ressourcen
Detaillierte Ratgeber für die Wahl der richtigen Karte
Kreditkarte mit Lounge-Zugang Schweiz
Kreditkarte Lounge Zugang Schweiz 2026. Priority Pass Karten von UBS, Viseca, Amex und Cornèrcard im Vergleich.
Kreditkarten Versicherung Vergleich Schweiz
Kreditkarten Versicherung Schweiz im Vergleich. Reise-, Mietwagen- und Kaufschutz nach Kartenstufe verglichen.
Finden Sie Ihre perfekte Karte in 60 Sekunden
Beantworten Sie 5 kurze Fragen und erhalten Sie personalisierte Empfehlungen.
Über Schweizer Premium-Kreditkarten
Premium-Kreditkarten bieten eine deutliche Aufwertung gegenüber Standard-Karten für Schweizer Karteninhaber, die häufig reisen oder höhere Ausgaben haben. Sie vereinen erhöhte Prämien-Sammelraten mit einer Reise- und Lifestyle-Vorteilspalette, die die Jahresgebühr leicht ausgleichen kann.
Schweizer Premium-Karten sind Gold-Karten und Platinum-Karten unter CHF 400 von Anbietern wie Viseca, UBS, Cornèrcard, Raiffeisen, Diners Club und American Express. Die Jahresgebühren liegen zwischen CHF 80 und CHF 350, meist bei CHF 200. Die enthaltene Reiseversicherung, eine Priority-Pass-Mitgliedschaft und eine höhere Limite können für Vielreisende mehr Wert bieten als die Gebühr kostet.