
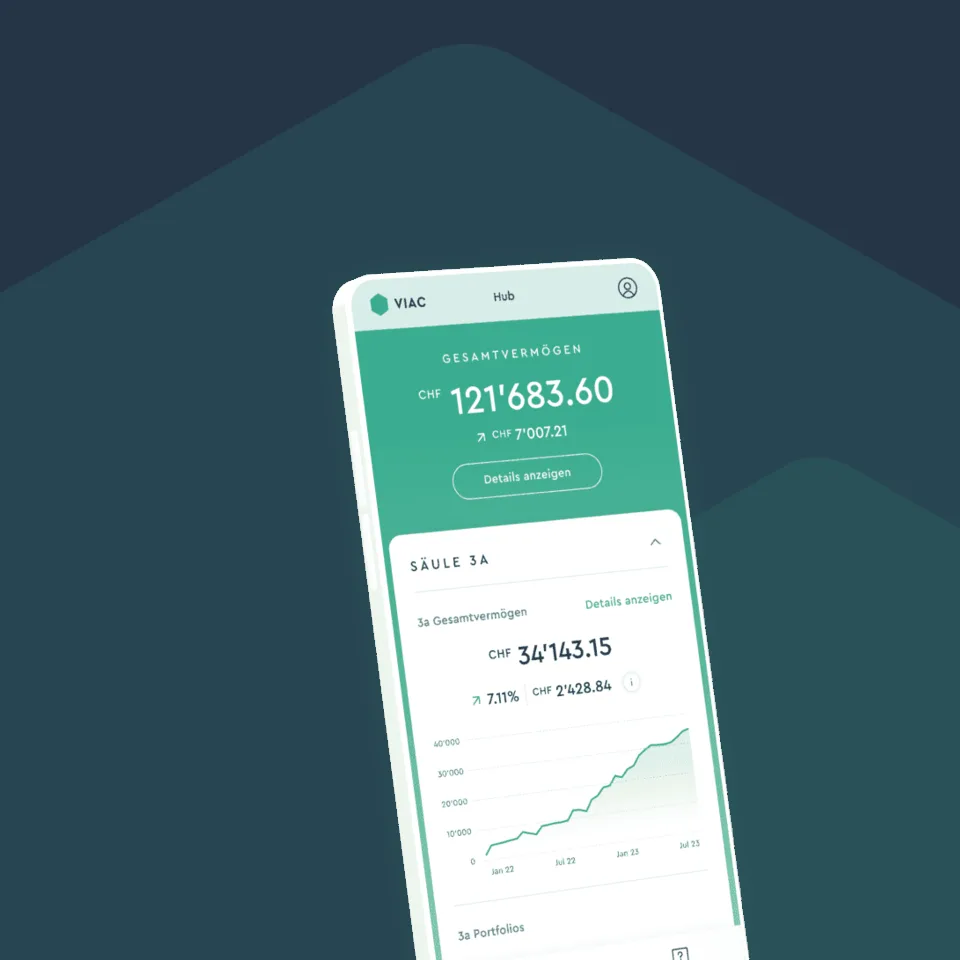

Comment utiliser le code promo VIAC
- 1
Copiez le code
Cliquez sur le bouton ci-dessus. GETRATE est copié et l'inscription VIAC s'ouvre dans un nouvel onglet. Attention : c'est GETRATE, sans S.
- 2
Lancez votre inscription chez VIAC
Inscrivez-vous dans l'app VIAC ou sur le web, saisissez vos données et répondez aux quelques questions qui servent à vous proposer une stratégie. Comptez une dizaine de minutes.
- 3
Saisissez GETRATE comme code de bienvenue
À la fin de l'inscription, VIAC vous demande un code de bienvenue. Collez-y GETRATE, VIAC le confirme directement à l'écran. Ne sautez pas cette étape : le code est prévu pour l'inscription.
- 4
Identifiez-vous et versez
Confirmez votre identité et faites votre premier versement 3a. Dès lors, VIAC gère CHF 2 000 de votre avoir investi sans prélever ses frais.
Conditions
- Réservé aux nouveaux clients VIAC, un code de bienvenue par personne.
- Saisissez GETRATE (7 lettres, sans S) pendant l'inscription. Oublié ? Contactez tout de suite le support VIAC en indiquant le code. Nous ne pouvons pas promettre qu'il sera ajouté après coup.
- Vous recevez une franchise de frais, pas de l'argent : VIAC renonce à ses frais de gestion sur CHF 2 000 d'avoir investi. Rien n'est versé.
- Les coûts propres aux fonds restent dus, comme pour tous les clients VIAC.
- Utilisez le code avant le 31 déc. 2027. Une fois appliquée, la franchise reste valable aussi longtemps que vous êtes client.
VIAC, c'est quoi ?
VIAC est l'app de prévoyance suisse qui a popularisé le 3e pilier investi. Trois anciens banquiers l'ont lancée en 2017 avec la Banque WIR. Aujourd'hui, l'app couvre le 3e pilier, le libre passage, VIAC Invest pour la fortune libre dès CHF 1 et l'assurance vie. Vous choisissez une stratégie de Global 20 à Global 100 (le chiffre correspond à peu près à la part d'actions) ou composez la vôtre, et chaque franc versé est investi.
Votre 3a est un produit de la Fondation de prévoyance Terzo de la Banque WIR. L'argent non investi reste à la Banque WIR et bénéficie du privilège de faillite jusqu'à CHF 100 000. Les titres des fonds UBS sont conservés par UBS comme avoirs distincts : ils n'entrent pas dans une masse en faillite. En prime, VIAC vous offre une couverture Life Basic de CHF 2 500 en cas d'invalidité ou de décès par tranche de CHF 10 000 investis.
Produits concernés
Combien valent CHF 2 000 sans frais, en francs ?
Soyons honnêtes sur l'ordre de grandeur. Le code vous épargne les frais de gestion VIAC sur CHF 2 000, et ces frais dépendent de votre stratégie. Avec les frais de nos tests VIAC, voici ce que cela donne :
| Stratégie | Frais VIAC | Par an | 10 ans | 20 ans | 30 ans |
|---|---|---|---|---|---|
| Global 20 | 0,17 % | CHF 3.40 | CHF 34 | CHF 68 | CHF 102 |
| Global 40 | 0,28 % | CHF 5.60 | CHF 56 | CHF 112 | CHF 168 |
| Global 60 | 0,38 % | CHF 7.60 | CHF 76 | CHF 152 | CHF 228 |
| Global 80 | 0,40 % | CHF 8 | CHF 80 | CHF 160 | CHF 240 |
| Global 100 | 0,40 % | CHF 8 | CHF 80 | CHF 160 | CHF 240 |
Formule : CHF 2 000 × frais VIAC × années. La franchise est fixe à CHF 2 000, l'économie ne grandit donc pas avec votre avoir. Si les francs économisés restent investis à 5 % par an, Global 100 atteint environ CHF 530 après 30 ans au lieu de CHF 240.
C'est au début que le code se voit vraiment. Avec CHF 10 000 en Global 100, vous paieriez normalement CHF 40 par an. Avec le code, c'est CHF 32, soit des frais effectifs de 0,32 % au lieu de 0,40 %.
Combien coûte VIAC ?
VIAC prélève des frais de gestion uniques qui couvrent les transactions, la garde des titres et l'administration de la fondation. Ils vont de 0,17 % pour Global 20 à 0,40 % pour les stratégies riches en actions, et VIAC les plafonne à 0,40 % par an quelle que soit votre stratégie. Ils sont calculés chaque mois sur l'avoir investi moyen : la part en liquidités de votre 3a n'est jamais facturée.
S'y ajoutent les coûts des fonds eux-mêmes, minuscules chez VIAC : 0,01 % à 0,06 % par an selon nos données. Pas de frais de tenue de compte, de garde ni de changement de stratégie. Chaque test détaille le coût complet : Global 20, Global 40, Global 60, Global 80 et Global 100.
VIAC vs finpension vs frankly
Ces trois apps dominent le 3e pilier investi en Suisse, et leurs prix sont proches. finpension facture 0,39 % par an forfaitaire, soit 0,39 % à 0,42 % avec les coûts des fonds. frankly, l'app de la ZKB, coûte 0,44 % tout compris. VIAC se situe à 0,40 % au maximum plus 0,01 % à 0,06 % de coûts de fonds, et avec GETRATE vos premiers CHF 2 000 ne vous coûtent rien. Sur un petit avoir, VIAC devient ainsi la moins chère des trois.
Laquelle choisir ? VIAC si vous voulez l'app la plus aboutie, des stratégies clés en main et l'assurance vie offerte. finpension si vous voulez régler chaque fonds vous-même. frankly si le nom ZKB compte pour vous. Notre comparatif VIAC vs finpension vs frankly passe en revue frais, stratégies et sécurité.
VIAC avis : est-ce que ça vaut le coup ?
Pour la plupart des gens qui veulent un 3e pilier investi avec une bonne app : oui. VIAC est bon marché, simple, et sa stratégie Global 100 figure parmi les toutes meilleures de notre comparatif du 3e pilier. Le code ne changera pas votre vie, mais c'est une réduction permanente pour sept lettres tapées.
Là où j'hésiterais : si vous voulez piloter chaque fonds, finpension vous conviendra mieux. Et si vous préférez un conseiller en face de vous, une app seule ne vous satisfera pas. Vous hésitez sur le fonds ? Notre classement des meilleurs fonds 3a les compare tous.
VIAC : questions fréquentes
Quel est le code VIAC actuel ?
C'est GETRATE, sept lettres, sans S. Saisissez-le dans le champ du code de bienvenue à la fin de votre inscription VIAC et VIAC ne prélèvera pas ses frais de gestion sur CHF 2 000 de votre avoir, aussi longtemps que vous restez client. Il est valable jusqu'au 31 déc. 2027.
Existe-t-il aussi un code de parrainage VIAC ?
Oui, mais il rapporte moins. Chaque client VIAC a un code d'invitation personnel dans son profil de l'app, et l'accepter donne une franchise de frais de CHF 1 000. GETRATE vous donne CHF 2 000 : c'est donc le meilleur choix à l'ouverture du compte.
Puis-je saisir le code VIAC après l'ouverture du compte ?
Le code est prévu pour l'inscription. Si vous l'avez oublié, écrivez tout de suite au support VIAC (chat, e-mail ou téléphone) en indiquant GETRATE, sans garantie qu'il soit ajouté après coup. Déjà client ? Vous augmentez votre franchise en invitant des amis depuis l'app.
Le code fonctionne-t-il pour VIAC Invest ou le libre passage ?
La franchise est créditée sur votre profil VIAC, et selon la FAQ Invest de VIAC elle réduit aussi les frais de VIAC Invest. Pour le libre passage, VIAC ne dit rien publiquement : demandez au support avant de compter dessus.
Combien vaut le code VIAC ?
Entre CHF 3.40 et CHF 8 par an selon votre stratégie, car les frais VIAC vont de 0,17 % à 0,40 %. Sur un 3e pilier de 30 ans, cela fait CHF 102 à CHF 240, et environ CHF 530 pour Global 100 si l'économie reste investie à 5 % par an.
Pourquoi GETRATE et pas GETRATES ?
Le système de VIAC n'accepte que des codes de sept caractères au maximum, d'où GETRATE. GETRATES ne fonctionne pas.
Mon argent est-il en sécurité chez VIAC ?
Oui. Votre 3a appartient à la Fondation de prévoyance Terzo de la Banque WIR, distincte de la banque. L'argent non investi à la Banque WIR est protégé jusqu'à CHF 100 000 par le privilège de faillite, et les parts de fonds conservées chez UBS sont des avoirs distincts qui restent à vous même si la banque faisait faillite.
VIAC ou finpension : lequel est le meilleur ?
Ils sont au coude à coude sur les coûts : VIAC facture 0,40 % au maximum plus de petits coûts de fonds, finpension 0,39 % forfaitaire. VIAC a l'app la plus conviviale et l'assurance vie offerte, finpension vous donne plus de contrôle sur les fonds. Avec GETRATE, VIAC est moins cher sur vos premiers CHF 2 000.
GetRates gagne-t-il de l'argent avec VIAC ?
Non. VIAC n'a pas de programme d'affiliation rémunéré, nous ne touchons donc rien quand vous utilisez GETRATE. Nous le présentons parce que c'est un vrai avantage pour vous.
À propos de l'auteur
Entrepreneur ayant développé un SaaS de zéro à plusieurs millions de revenus. Construit GetRates.ch pour apporter de la transparence à la finance suisse.
À propos du réviseur
Travaille dans la banque suisse, forte d'une expérience en enquêtes AML et en paiements transfrontaliers. Vérifie l'exactitude et les conditions cachées des contenus de GetRates.ch avant publication.


