

Comment utiliser le code promo finpension
- 1
Copiez le code
Cliquez sur le bouton ci-dessus. RTEQJB est copié et l'inscription finpension s'ouvre dans un nouvel onglet. Ce sont six lettres majuscules : R, T, E, Q, J, B.
- 2
Inscrivez-vous et choisissez votre produit
Inscrivez-vous dans l'app finpension ou la web app, choisissez le pilier 3a, le libre passage ou Invest, puis répondez aux questions qui servent à définir votre stratégie. Gardez votre carte d'assurance maladie à portée de main : elle indique le numéro AVS dont vous avez besoin.
- 3
Saisissez RTEQJB sur la dernière page
Sur la dernière page de l'inscription, finpension demande un code de recommandation. Collez-y RTEQJB. Oublié ? Vous avez 24 heures pour l'ajouter via «Profil → Inviter des amis → Utiliser le code». Passé ce délai, le code ne peut plus être saisi.
- 4
Versez CHF 1 000 dans les 12 mois
Dès qu'au moins CHF 1 000 sont arrivés sur votre portefeuille finpension dans les 12 mois, finpension vous crédite les CHF 25 et les déduit de vos frais.
Conditions
- Saisissez RTEQJB à l'inscription ou à l'ouverture d'un nouveau produit, au plus tard dans les 24 heures. Ensuite, il ne peut plus être ajouté.
- Versez au moins CHF 1 000 dans les 12 mois. Le crédit n'arrive qu'après.
- Vous recevez un crédit de CHF 25 sur les frais, pas de l'argent liquide : finpension le déduit des frais que vous paieriez sinon. Rien n'est versé.
- Valable pour le pilier 3a, le libre passage et finpension Invest.
- Vos frais restent les frais standard de finpension (0,39 % pour le 3a, 0,49 % pour le libre passage). Le code ne vous coûte rien de plus.
Qu'est-ce que finpension ?
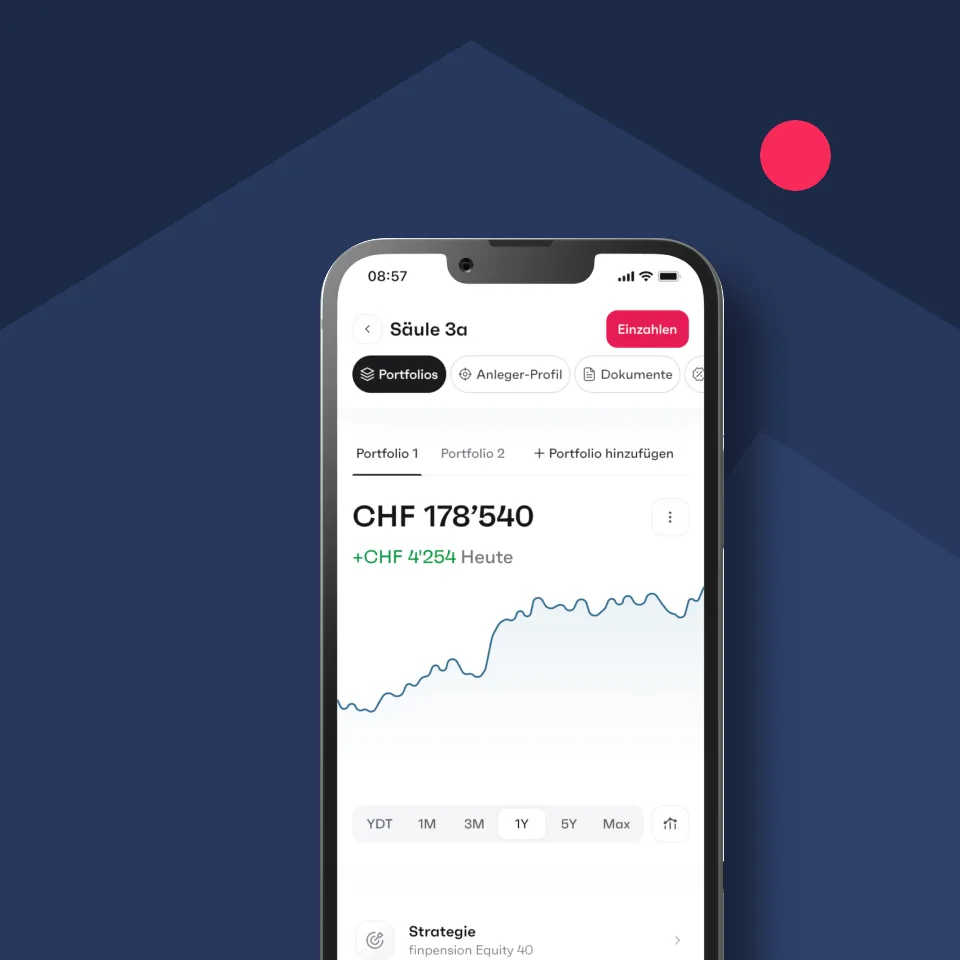
finpension est une app de prévoyance et de placement basée à Lucerne, avec un bureau à Genève. Elle couvre le pilier 3a (en compte ou investi), le libre passage, finpension Invest pour votre patrimoine libre, et les plans 1e pour l'avoir de caisse de pension au-delà du plafond de salaire habituel. Pour le 3a investi, vous choisissez parmi 18 stratégies prêtes à l'emploi, de 0 % à 100 % d'actions, chacune en version Global, Suisse ou Durable, ou vous composez votre propre mélange fonds par fonds. Les versements sont investis chaque semaine, et vous pouvez gérer jusqu'à cinq portefeuilles 3a en parallèle.
Votre 3a appartient à la finpension 3a Vorsorgestiftung, une fondation de prévoyance dont le siège est à Schwyz et qui est surveillée par l'autorité de surveillance LPP et des fondations de Suisse centrale (ZBSA). Les stratégies utilisent des fonds indiciels institutionnels de Swisscanto (Banque cantonale de Zurich) ou d'UBS, réservés à l'argent de la prévoyance. C'est pourquoi aucun TER de fonds ne s'ajoute aux frais forfaitaires, et ces fonds peuvent récupérer une grande partie de l'impôt étranger à la source sur les dividendes que les ETF ordinaires perdent.
Produits concernés
Combien coûte vraiment finpension ?
Un seul chiffre : 0,39 % par an pour le pilier 3a, quelle que soit la stratégie. Les fonds indiciels n'ont pas de TER propre, et aucuns frais de dépôt, de transaction, de compte ou de change ne s'ajoutent. Le libre passage coûte 0,49 % tout compris, et finpension Invest 0,39 % plus 0,08 % à 0,10 % de coûts de fonds.
Le fonds 3a investi moyen de notre comparatif coûte 0,59 % par an, frais de gestion et coûts des fonds compris (90 fonds, sans finpension). Un écart de 0,2 point de pourcentage, ça semble négligeable. Voici ce qu'il représente si vous versez le maximum chaque année :
| Après | Versé | finpension | Fonds 3a moyen | Vous gardez |
|---|---|---|---|---|
| 10 ans | CHF 72 580 | CHF 88 670 | CHF 87 700 | CHF 970 de plus |
| 20 ans | CHF 145 160 | CHF 215 080 | CHF 210 370 | CHF 4 710 de plus |
| 30 ans | CHF 217 740 | CHF 395 310 | CHF 381 970 | CHF 13 340 de plus |
Calcul : vous versez CHF 7 258 au début de chaque année (le maximum 2026 pour les salariés), le portefeuille progresse de 4 % par an avant frais, et les frais sont déduits de cette croissance : 3,61 % net chez finpension, 3,41 % pour le fonds moyen. Le risque de placement est le même dans les deux cas.
Les CHF 25 de RTEQJB sont un petit plus, mais ce sont les frais qui font la différence. Sur CHF 50 000, finpension facture CHF 195 par an, contre environ CHF 295 pour le fonds 3a moyen. Chaque stratégie a son propre avis : Global 20, Global 40, Global 60, Global 80 et Global 100.
finpension ou VIAC : lequel est le moins cher ?
VIAC et finpension sont les deux apps que tout le monde compare, et nous avons un code pour chacune. Voici ce qui les distingue sur ce que vous remarquerez vraiment :
| finpension | VIAC | |
|---|---|---|
| Frais 3a | 0,39 % tout compris | 0,17 % à 0,40 % plus 0,01 % à 0,06 % de coûts de fonds |
| Global 100, coût total | 0,39 % | 0,41 % |
| Global 20, coût total | 0,39 % | 0,17 % |
| Part d'actions maximale | 99 % (Global 100) | 99 % (Global 100) |
| Stratégie personnalisée | Oui, fonds par fonds | Oui, dans des limites fixées |
| Notre code | RTEQJB : CHF 25 de crédit sur les frais, une fois | GETRATE : CHF 2 000 sans frais à vie |
Tout dépend de votre stratégie. Avec beaucoup d'actions, finpension est un peu moins cher : 0,39 % contre 0,41 % à 0,42 % chez VIAC. Avec une stratégie prudente, VIAC l'emporte nettement, car ses frais descendent à 0,17 % pour Global 20.
Côté codes, celui de VIAC vaut plus sur la durée : CHF 2 000 gérés sans frais font économiser jusqu'à CHF 8 par an tant que vous restez client, alors que les CHF 25 de finpension ne sont versés qu'une fois. Notre page code promo VIAC explique GETRATE, et le comparatif VIAC vs finpension vs frankly détaille frais, stratégies et sécurité.
Libre passage et Invest : le code y fonctionne aussi
La plupart des pages de codes ne parlent que du 3a. Or RTEQJB se saisit à l'ouverture d'un produit : il fonctionne donc aussi quand vous transférez votre avoir de libre passage chez finpension après avoir quitté un emploi, ou quand vous ouvrez finpension Invest pour votre patrimoine libre.
Le libre passage coûte 0,49 % tout compris avec les mêmes 18 stratégies. finpension vous permet aussi de répartir votre avoir de prévoyance sur deux fondations, Freizügigkeit et Freizügigkeit 2, pour le retirer plus tard en plusieurs fois et étaler l'impôt. finpension Invest coûte 0,39 % plus 0,08 % à 0,10 % de coûts de fonds. Déjà client finpension ? Vous pouvez utiliser RTEQJB à l'ouverture de l'un de ces produits, à condition de le saisir dans les 24 heures.
finpension vaut-il le coup ? Notre avis
Oui, si vous voulez investir votre 3a et que les frais comptent pour vous. Des frais forfaitaires de 0,39 %, aucun coût de fonds en plus, des fonds institutionnels qui récupèrent l'impôt étranger à la source et une liberté totale pour composer votre stratégie. Avec une forte part d'actions, c'est l'une des façons les moins chères d'investir son 3a dans notre comparatif du pilier 3a.
Les CHF 25 ne changent pas le calcul : ne choisissez donc pas finpension pour le code, choisissez-le pour ses frais. Si vous préférez une stratégie prudente, VIAC est moins cher. Si vous tenez au nom d'une banque derrière votre 3a, frankly de la ZKB coûte 0,44 %. Pour voir comment chaque stratégie finpension se classe face aux autres fonds 3a, consultez notre classement des meilleurs fonds 3a.
finpension : questions fréquentes
Quel est le code finpension actuel ?
C'est RTEQJB. Saisissez-le sur la dernière page de votre inscription finpension, ou dans les 24 heures via «Profil → Inviter des amis → Utiliser le code». Dès que vous avez versé au moins CHF 1 000 dans les 12 mois, finpension vous crédite CHF 25 sur vos frais.
Existe-t-il un code de parrainage finpension ?
Oui, RTEQJB fonctionne exactement comme un code de parrainage. Chaque client finpension a aussi son code personnel dans l'app. Pour vous, ils valent tous le même crédit de CHF 25 sur les frais : vos frais sont donc identiques, quel que soit le code utilisé.
Où saisir le code promo finpension ?
Sur la dernière page de l'inscription, ou à l'ouverture d'un nouveau produit dans l'app. Si vous l'avez sauté, allez dans «Profil → Inviter des amis → Utiliser le code» dans les 24 heures.
J'ai oublié de saisir le code. Puis-je l'ajouter plus tard ?
Seulement dans les 24 heures qui suivent l'inscription ou l'ouverture du produit, via «Profil → Inviter des amis → Utiliser le code». Passé ce délai, finpension n'accepte plus le code.
Le code fonctionne-t-il pour le libre passage et Invest ?
Oui. Le code couvre le pilier 3a, le libre passage et finpension Invest. Les mêmes règles s'appliquent : le saisir dans les 24 heures et verser au moins CHF 1 000 dans les 12 mois.
Les clients finpension existants peuvent-ils l'utiliser ?
finpension accepte un code dans les 24 heures suivant l'ouverture d'un nouveau produit. Un client existant qui ouvre par exemple le libre passage ou Invest peut donc utiliser RTEQJB à ce moment-là. Il ne s'applique pas aux produits que vous avez déjà.
finpension ou VIAC : lequel choisir ?
Avec beaucoup d'actions, finpension est un peu moins cher (0,39 % contre 0,41 % à 0,42 %). Avec une stratégie prudente, c'est VIAC, dès 0,17 %. Le code VIAC GETRATE vaut plus sur la durée, tandis que finpension vous laisse plus de contrôle sur les fonds.
Mon argent est-il en sécurité chez finpension ?
Oui. Votre 3a appartient à la finpension 3a Vorsorgestiftung, pas à finpension SA, et la fondation est surveillée par la ZBSA. Les fonds indiciels sont des avoirs distincts détenus par la banque dépositaire : ils restent à vous même si une banque fait faillite. L'avoir de prévoyance détenu en liquidités est protégé jusqu'à CHF 100 000, séparément de vos propres dépôts bancaires.
finpension propose-t-il aussi un compte 3a ?
Oui. Vous pouvez garder votre 3a finpension en liquidités plutôt que dans une stratégie. Le taux suit le taux directeur de la Banque nationale suisse, actuellement 0,00 %, et les mêmes frais de 0,39 % s'appliquent, soit un rendement net d'environ -0,39 % par an. C'est utile pour placer de l'argent brièvement avant de passer à une stratégie, ce que vous pouvez faire à tout moment. Pour des liquidités que vous comptez garder, un compte d'épargne 3a rapporte davantage.
GetRates gagne-t-il de l'argent avec finpension ?
Oui. finpension nous verse une commission unique quand quelqu'un ouvre un compte avec RTEQJB. Elle ne vous coûte rien, vos frais restent les mêmes et elle n'a aucune influence sur nos classements.
À propos de l'auteur
Entrepreneur ayant développé un SaaS de zéro à plusieurs millions de revenus. Construit GetRates.ch pour apporter de la transparence à la finance suisse.
À propos du réviseur
Travaille dans la banque suisse, forte d'une expérience en enquêtes AML et en paiements transfrontaliers. Vérifie l'exactitude et les conditions cachées des contenus de GetRates.ch avant publication.


