
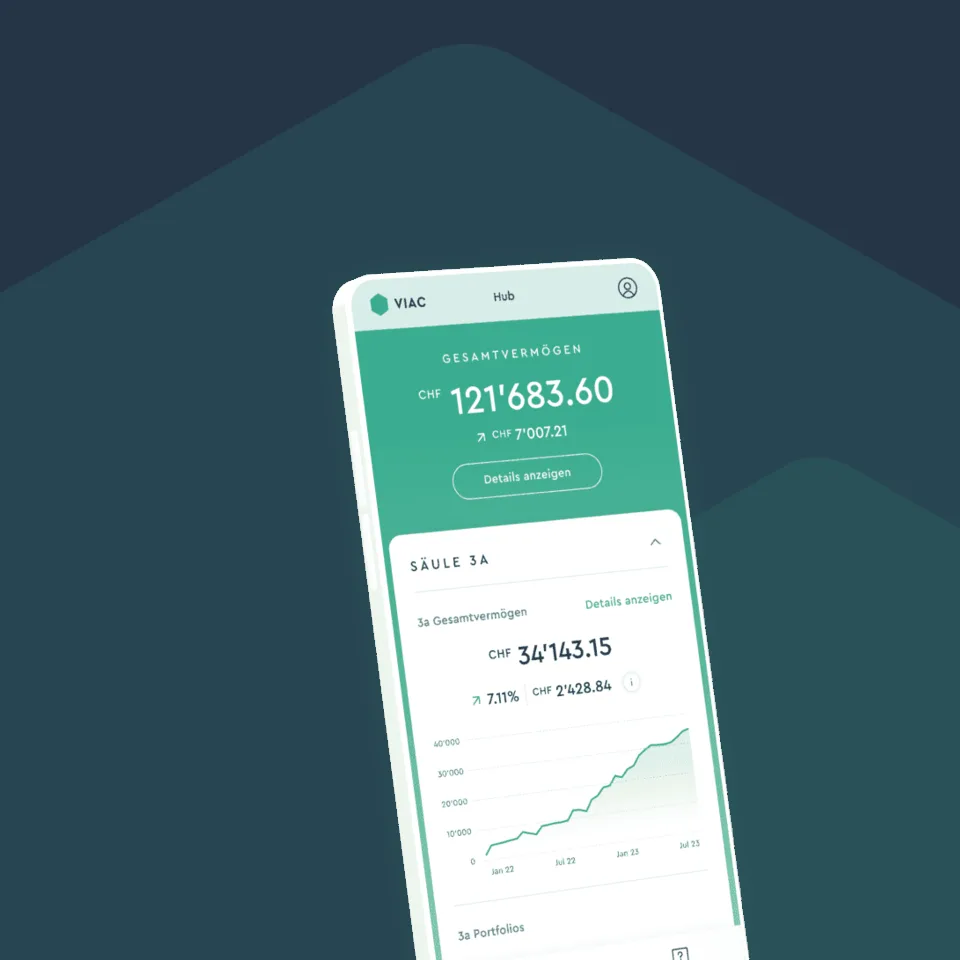

So lösen Sie den VIAC Promo Code ein
- 1
Code kopieren
Klicken Sie auf den Button oben. GETRATE wird kopiert und die VIAC-Anmeldung öffnet sich in einem neuen Tab. Achtung: Der Code heisst GETRATE, ohne S.
- 2
Registrierung bei VIAC starten
Melden Sie sich in der VIAC-App oder im Web an, erfassen Sie Ihre Angaben und beantworten Sie die paar Fragen, mit denen VIAC Ihnen eine Strategie vorschlägt. Das dauert rund 10 Minuten.
- 3
GETRATE als Willkommenscode eingeben
Am Schluss der Registrierung fragt VIAC nach einem «Willkommenscode». Fügen Sie dort GETRATE ein, VIAC bestätigt den Code direkt am Bildschirm. Überspringen Sie diesen Schritt nicht: Der Code ist für die Anmeldung gedacht.
- 4
Identifizieren und einzahlen
Bestätigen Sie Ihre Identität und leisten Sie Ihre erste 3a-Einzahlung. Ab dann verwaltet VIAC CHF 2'000 Ihres investierten Vermögens ohne Verwaltungsgebühr.
Bedingungen
- Nur für neue VIAC-Kundinnen und -Kunden, ein Willkommenscode pro Person.
- Geben Sie GETRATE (7 Buchstaben, ohne S) bei der Registrierung ein. Vergessen? Melden Sie sich sofort beim VIAC-Support und nennen Sie den Code. Ob er nachträglich erfasst wird, können wir nicht versprechen.
- Sie erhalten einen Gebührenfreibetrag, kein Geld: VIAC verzichtet auf CHF 2'000 investiertem Vermögen auf die Verwaltungsgebühr. Ausbezahlt wird nichts.
- Die Produktkosten der Fonds fallen weiterhin an, wie bei allen VIAC-Kunden.
- Verwenden Sie den Code bis 31. Dez. 2027. Einmal eingelöst, bleibt der Freibetrag, solange Sie Kundin oder Kunde sind.
Was ist VIAC?
VIAC ist die Schweizer Vorsorge-App, die die investierte Säule 3a populär gemacht hat. Drei ehemalige Banker haben sie 2017 zusammen mit der Bank WIR lanciert. Heute deckt die App die Säule 3a, die Freizügigkeit, VIAC Invest für das freie Vermögen ab CHF 1 sowie Lebensversicherungen ab. Sie wählen eine Strategie von Global 20 bis Global 100 (die Zahl entspricht ungefähr dem Aktienanteil) oder stellen Ihre eigene zusammen, und jeder eingezahlte Franken wird investiert.
Ihre 3a ist ein Produkt der Terzo Vorsorgestiftung der WIR Bank. Nicht investiertes Geld liegt bei der Bank WIR und ist dank Konkursprivileg bis CHF 100'000 geschützt. Wertschriften in UBS-Fonds verwahrt die UBS als Sondervermögen, sie fallen also nicht in eine Konkursmasse. Dazu schenkt Ihnen VIAC pro CHF 10'000 investiertem Vermögen eine Life-Basic-Deckung von CHF 2'500 bei Invalidität oder Tod.
Wofür das Angebot gilt
Wie viel ist CHF 2'000 gebührenfrei in Franken wert?
Bleiben wir ehrlich bei der Grössenordnung. Der Code spart Ihnen die VIAC-Verwaltungsgebühr auf CHF 2'000, und diese Gebühr hängt von Ihrer Strategie ab. Mit den Gebühren aus unseren VIAC-Tests ergibt das:
| Strategie | VIAC-Gebühr | Pro Jahr | 10 Jahre | 20 Jahre | 30 Jahre |
|---|---|---|---|---|---|
| Global 20 | 0.17% | CHF 3.40 | CHF 34 | CHF 68 | CHF 102 |
| Global 40 | 0.28% | CHF 5.60 | CHF 56 | CHF 112 | CHF 168 |
| Global 60 | 0.38% | CHF 7.60 | CHF 76 | CHF 152 | CHF 228 |
| Global 80 | 0.40% | CHF 8 | CHF 80 | CHF 160 | CHF 240 |
| Global 100 | 0.40% | CHF 8 | CHF 80 | CHF 160 | CHF 240 |
Formel: CHF 2'000 × VIAC-Gebühr × Jahre. Der Freibetrag ist fix CHF 2'000, die Ersparnis wächst also nicht mit Ihrem Vermögen. Bleiben die gesparten Franken zu 5% pro Jahr investiert, werden bei Global 100 nach 30 Jahren rund CHF 530 statt CHF 240 daraus.
Richtig spürbar ist der Code am Anfang. Mit CHF 10'000 in Global 100 zahlen Sie normalerweise CHF 40 pro Jahr. Mit dem Code sind es CHF 32, also effektiv 0.32% statt 0.40%.
Was kostet VIAC?
VIAC verrechnet eine einzige Verwaltungsgebühr, die Transaktionen, Depotführung und Stiftungsadministration abdeckt. Sie reicht von 0.17% bei Global 20 bis 0.40% bei den aktienlastigen Strategien, und VIAC deckelt sie bei 0.40% pro Jahr, egal was Sie wählen. Berechnet wird sie monatlich auf dem durchschnittlich investierten Vermögen: Auf dem Kontoguthaben Ihrer 3a fällt nie eine Gebühr an.
Dazu kommen die Kosten der Fonds selbst, und die sind bei VIAC winzig: 0.01% bis 0.06% pro Jahr laut unseren Daten. Es gibt keine Kontoführungs-, Depot- oder Wechselgebühren. Die vollständigen Kosten finden Sie in jedem Test: Global 20, Global 40, Global 60, Global 80 und Global 100.
VIAC vs. finpension vs. frankly
Diese drei Apps dominieren die investierte Säule 3a in der Schweiz, und ihre Preise liegen nahe beieinander. finpension verlangt pauschal 0.39% pro Jahr, inklusive Fondskosten 0.39% bis 0.42%. frankly, die App der ZKB, kostet 0.44% All-in. VIAC liegt bei höchstens 0.40% plus 0.01% bis 0.06% Fondskosten, und mit GETRATE kosten Sie die ersten CHF 2'000 nichts. Bei kleinen Vermögen ist VIAC damit die günstigste der drei.
Welche also? VIAC, wenn Sie die beste App, fertige Strategien und die Gratis-Lebensversicherung wollen. finpension, wenn Sie jeden Fonds selbst feinjustieren möchten. frankly, wenn Ihnen der Name ZKB wichtig ist. Unser Vergleich VIAC vs. finpension vs. frankly geht Gebühren, Strategien und Sicherheit im Detail durch.
VIAC Erfahrungen: Lohnt es sich?
Für die meisten, die eine investierte Säule 3a mit einer guten App wollen: ja. VIAC ist günstig, einfach, und die Strategie Global 100 gehört in unserem Säule-3a-Vergleich zu den allerbesten. Der Code verändert Ihr Leben nicht, aber er ist ein dauerhafter Rabatt für sieben getippte Buchstaben.
Wo ich zögern würde: Wer jeden Fonds selbst steuern will, ist bei finpension besser aufgehoben. Und wer lieber mit einer Beraterin oder einem Berater am Tisch sitzt, wird mit einer reinen App nicht glücklich. Unsicher, welcher Fonds passt? Unser Ranking der besten 3a-Fonds vergleicht alle.
VIAC: häufige Fragen
Wie lautet der aktuelle VIAC Code?
Er lautet GETRATE, sieben Buchstaben, ohne S. Geben Sie ihn am Schluss der VIAC-Registrierung im Feld «Willkommenscode» ein, und VIAC verrechnet auf CHF 2'000 Ihres Vermögens keine Verwaltungsgebühr, solange Sie Kundin oder Kunde sind. Er gilt bis 31. Dez. 2027.
Gibt es auch einen VIAC Freunde-werben-Code?
Ja, aber er bringt weniger. Jede VIAC-Kundin und jeder VIAC-Kunde hat in der App unter Profil > Freunde einen persönlichen Code, und wer einen annimmt, erhält CHF 1'000 Gebührenfreibetrag. GETRATE bringt Ihnen CHF 2'000 und ist bei der Kontoeröffnung deshalb die bessere Wahl.
Kann ich den VIAC Code nach der Kontoeröffnung eingeben?
Der Code ist für die Registrierung gedacht. Falls Sie ihn vergessen haben, schreiben Sie sofort dem VIAC-Support (Chat, E-Mail oder Telefon) und nennen Sie GETRATE. Eine nachträgliche Erfassung können wir aber nicht garantieren. Bereits Kundin oder Kunde? Ihren Freibetrag erhöhen Sie, indem Sie Freunde über die App einladen.
Gilt der Code auch für VIAC Invest oder die Freizügigkeit?
Der Freibetrag wird Ihrem VIAC-Profil gutgeschrieben, und laut VIACs eigenem Invest-FAQ senkt er auch die Gebühren bei VIAC Invest. Zur Freizügigkeit sagt VIAC öffentlich nichts. Fragen Sie dort beim Support nach, bevor Sie darauf zählen.
Wie viel ist der VIAC Code wert?
Zwischen CHF 3.40 und CHF 8 pro Jahr, je nach Strategie, weil die VIAC-Gebühr zwischen 0.17% und 0.40% liegt. Über eine 30-jährige Säule 3a sind das CHF 102 bis CHF 240, bei Global 100 rund CHF 530, wenn die Ersparnis zu 5% pro Jahr investiert bleibt.
Warum GETRATE und nicht GETRATES?
Das System von VIAC akzeptiert nur Codes mit höchstens sieben Zeichen, deshalb lautet der Code GETRATE. Mit GETRATES funktioniert es nicht.
Ist mein Geld bei VIAC sicher?
Ja. Ihre 3a gehört der Terzo Vorsorgestiftung der WIR Bank, einer von der Bank getrennten Vorsorgestiftung. Nicht investiertes Geld bei der Bank WIR ist bis CHF 100'000 durch das Konkursprivileg geschützt, und Fondsanteile bei der UBS sind Sondervermögen, die Ihnen auch bei einem Bankkonkurs gehören.
VIAC oder finpension: Was ist besser?
Bei den Kosten liegen sie Kopf an Kopf: VIAC verlangt höchstens 0.40% plus kleine Fondskosten, finpension pauschal 0.39%. VIAC hat die freundlichere App und die Gratis-Lebensversicherung, finpension gibt Ihnen mehr Kontrolle über die Fonds. Mit GETRATE ist VIAC auf Ihren ersten CHF 2'000 günstiger.
Verdient GetRates an VIAC?
Nein. VIAC hat kein bezahltes Partnerprogramm, wir erhalten also nichts, wenn Sie GETRATE verwenden. Wir zeigen den Code, weil er Ihnen einen echten Vorteil bringt.
Über den Autor
Unternehmer, der ein SaaS von Grund auf zu mehreren Millionen Umsatz aufgebaut hat. Entwickelt GetRates.ch, um Transparenz in die Schweizer Finanzwelt zu bringen.
Über die Prüferin
Arbeitet im Schweizer Bankwesen, mit Erfahrung in AML-Ermittlungen und grenzüberschreitenden Zahlungen. Prüft GetRates.ch-Inhalte vor der Veröffentlichung auf Genauigkeit und versteckte Bedingungen.


