

Come usare il codice promo finpension
- 1
Copia il codice
Clicca sul pulsante qui sopra. RTEQJB viene copiato e la registrazione di finpension si apre in una nuova scheda. Sono sei lettere maiuscole: R, T, E, Q, J, B.
- 2
Registrati e scegli il prodotto
Registrati nell'app di finpension o nella web app (disponibili in tedesco, francese e inglese), scegli pilastro 3a, libero passaggio o Invest e rispondi alle domande con cui finpension definisce la tua strategia. Tieni a portata di mano la tessera della cassa malati: riporta il numero AVS che ti serve.
- 3
Inserisci RTEQJB nell'ultima pagina
Nell'ultima pagina della registrazione finpension chiede un codice di raccomandazione. Incolla lì RTEQJB. Te ne sei dimenticato? Hai 24 ore per aggiungerlo da «Profile → Invite friends → Redeem code» nell'app. Dopo non è più possibile inserirlo.
- 4
Versa CHF 1'000 entro 12 mesi
Appena sul tuo portafoglio finpension arrivano almeno CHF 1'000 entro 12 mesi, finpension ti accredita i CHF 25 e li scala dalle tue commissioni.
Condizioni
- Inserisci RTEQJB quando ti registri o apri un nuovo prodotto, al più tardi entro 24 ore. Dopo non può più essere aggiunto.
- Versa almeno CHF 1'000 entro 12 mesi. Il credito arriva solo dopo.
- Ricevi un credito di CHF 25 sulle commissioni, non denaro contante: finpension lo scala dalle commissioni che altrimenti pagheresti. Non viene versato nulla.
- Vale per pilastro 3a, libero passaggio e finpension Invest.
- Le tue commissioni restano quelle standard di finpension (0,39% per il 3a, 0,49% per il libero passaggio). Il codice non ti costa nulla in più.
Cos'è finpension?
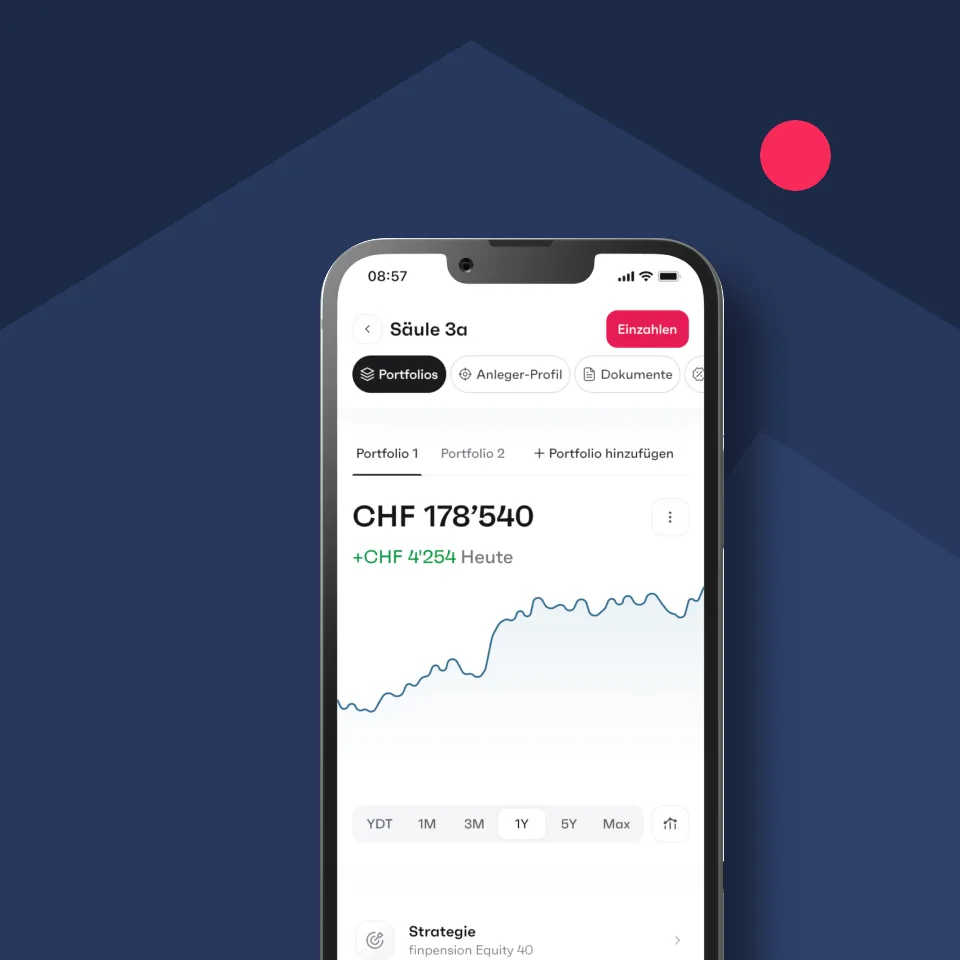
finpension è un'app di previdenza e investimento di Lucerna, con un ufficio a Ginevra. Copre il pilastro 3a (come conto o investito), il libero passaggio, finpension Invest per il tuo patrimonio libero e i piani 1e per l'avere di cassa pensione oltre il consueto tetto salariale. Per il 3a investito scegli tra 18 strategie già pronte, dallo 0% al 100% di azioni, ognuna nelle varianti Global, Svizzera e Sostenibile, oppure componi il tuo mix fondo per fondo. I versamenti vengono investiti ogni settimana e puoi gestire fino a cinque portafogli 3a in parallelo.
Il tuo 3a appartiene alla finpension 3a Vorsorgestiftung, una fondazione di previdenza con sede a Svitto e sorvegliata dall'autorità di vigilanza LPP e sulle fondazioni della Svizzera centrale (ZBSA). Le strategie usano fondi indicizzati istituzionali di Swisscanto (Banca cantonale di Zurigo) o di UBS, riservati al denaro della previdenza. Per questo alla commissione forfettaria non si aggiunge alcun TER dei fondi, e questi fondi possono recuperare buona parte dell'imposta estera alla fonte sui dividendi che gli ETF comuni perdono.
Prodotti interessati
Quanto costa davvero finpension?
Un solo numero: 0,39% all'anno per il pilastro 3a, qualunque strategia tu scelga. I fondi indicizzati non hanno un TER proprio, e non si aggiungono spese di deposito, di transazione, di conto o di cambio. Il libero passaggio costa lo 0,49% tutto compreso, finpension Invest lo 0,39% più dallo 0,08% allo 0,10% di costi dei fondi.
Il fondo 3a investito medio del nostro confronto costa lo 0,59% all'anno, commissione di gestione e costi dei fondi insieme (90 fondi, finpension esclusa). Una differenza di 0,2 punti percentuali sembra poca cosa. Ecco cosa significa se versi il massimo ogni anno:
| Dopo | Versato | finpension | Fondo 3a medio | Ti resta |
|---|---|---|---|---|
| 10 anni | CHF 72'580 | CHF 88'670 | CHF 87'700 | CHF 970 in più |
| 20 anni | CHF 145'160 | CHF 215'080 | CHF 210'370 | CHF 4'710 in più |
| 30 anni | CHF 217'740 | CHF 395'310 | CHF 381'970 | CHF 13'340 in più |
Calcolo: versi CHF 7'258 all'inizio di ogni anno (il massimo 2026 per i dipendenti), il portafoglio cresce del 4% all'anno prima delle commissioni, e la commissione viene detratta da questa crescita: 3,61% netto con finpension, 3,41% per il fondo medio. Il rischio d'investimento è lo stesso in entrambi i casi.
I CHF 25 di RTEQJB sono un piccolo extra, ma la differenza la fa la commissione. Su CHF 50'000 finpension chiede CHF 195 all'anno, il fondo 3a medio circa CHF 295. Ogni strategia ha la sua recensione: Global 20, Global 40, Global 60, Global 80 e Global 100.
finpension o VIAC: chi costa meno?
VIAC e finpension sono le due app che tutti confrontano, e noi abbiamo un codice per entrambe. Ecco come si comportano su ciò che noterai davvero:
| finpension | VIAC | |
|---|---|---|
| Commissione 3a | 0,39% tutto compreso | Dallo 0,17% allo 0,40% più dallo 0,01% allo 0,06% di costi dei fondi |
| Global 100, costo totale | 0,39% | 0,41% |
| Global 20, costo totale | 0,39% | 0,17% |
| Quota azionaria massima | 99% (Global 100) | 99% (Global 100) |
| Strategia personalizzata | Sì, fondo per fondo | Sì, entro limiti stabiliti |
| Il nostro codice | RTEQJB: CHF 25 di credito sulle commissioni, una volta | GETRATE: CHF 2'000 senza commissioni a vita |
Dipende dalla tua strategia. Con molte azioni finpension costa un po' meno: 0,39% contro lo 0,41-0,42% di VIAC. Con una strategia prudente vince nettamente VIAC, perché la sua commissione scende allo 0,17% per Global 20.
Quanto ai codici, quello di VIAC vale di più nel tempo: CHF 2'000 gestiti senza commissioni fanno risparmiare fino a CHF 8 all'anno finché resti cliente, mentre i CHF 25 di finpension arrivano una volta sola. La nostra pagina del codice promo VIAC spiega GETRATE, e il confronto VIAC vs finpension vs frankly analizza nel dettaglio commissioni, strategie e sicurezza.
Libero passaggio e Invest: il codice vale anche lì
La maggior parte delle pagine sui codici parla solo del 3a. Ma RTEQJB si inserisce all'apertura di un prodotto, quindi funziona anche quando trasferisci il tuo avere di libero passaggio a finpension dopo aver lasciato un lavoro, o quando apri finpension Invest per il tuo patrimonio libero.
Il libero passaggio costa lo 0,49% tutto compreso, con le stesse 18 strategie. finpension ti permette anche di dividere il tuo avere di previdenza tra due fondazioni, Freizügigkeit e Freizügigkeit 2, per prelevarlo più avanti a tappe e distribuire le imposte. finpension Invest costa lo 0,39% più dallo 0,08% allo 0,10% di costi dei fondi. Sei già cliente finpension? Puoi usare RTEQJB quando apri uno di questi prodotti, purché tu lo inserisca entro 24 ore.
finpension conviene? Il nostro parere
Sì, se vuoi investire il tuo 3a e badi ai costi. Una commissione forfettaria dello 0,39%, nessun costo dei fondi in più, fondi istituzionali che recuperano l'imposta estera alla fonte e piena libertà di comporre la tua strategia. Con una quota azionaria alta, è uno dei modi più economici di investire il 3a nel nostro confronto del pilastro 3a.
I CHF 25 non cambiano i conti, quindi non scegliere finpension per il codice: sceglila per la commissione. Se preferisci una strategia prudente, VIAC costa meno. Se vuoi il nome di una banca dietro al tuo 3a, frankly della ZKB costa lo 0,44%. Per vedere come si posiziona ogni strategia finpension rispetto agli altri fondi 3a, guarda la nostra classifica dei migliori fondi 3a.
finpension: domande frequenti
Qual è il codice finpension attuale?
È RTEQJB. Inseriscilo nell'ultima pagina della registrazione finpension, oppure entro 24 ore da «Profile → Invite friends → Redeem code» nell'app. Quando hai versato almeno CHF 1'000 entro 12 mesi, finpension ti accredita CHF 25 sulle commissioni.
Esiste un codice di raccomandazione finpension?
Sì, RTEQJB funziona esattamente come uno di questi. Ogni cliente finpension ha anche un codice personale nell'app. Per te valgono tutti lo stesso credito di CHF 25 sulle commissioni, quindi le tue commissioni sono uguali qualunque codice usi.
Dove inserisco il codice promo finpension?
Nell'ultima pagina della registrazione, o quando apri un nuovo prodotto nell'app. Se l'hai saltato, vai su «Profile → Invite friends → Redeem code» entro 24 ore.
Ho dimenticato di inserire il codice. Posso aggiungerlo dopo?
Solo entro 24 ore dalla registrazione o dall'apertura del prodotto, da «Profile → Invite friends → Redeem code». Dopo, finpension non accetta più il codice.
Il codice vale anche per il libero passaggio e Invest?
Sì. Il codice vale per pilastro 3a, libero passaggio e finpension Invest. Le regole sono le stesse: inserirlo entro 24 ore e versare almeno CHF 1'000 entro 12 mesi.
Chi è già cliente finpension può usarlo?
finpension accetta un codice entro 24 ore dall'apertura di un nuovo prodotto. Chi è già cliente e apre per esempio il libero passaggio o Invest può quindi usare RTEQJB in quel momento. Non vale per i prodotti che hai già.
finpension o VIAC: quale è meglio?
Con molte azioni finpension costa un po' meno (0,39% contro 0,41-0,42%). Con una strategia prudente costa meno VIAC, dallo 0,17%. Il codice VIAC GETRATE vale di più nel tempo, mentre finpension ti dà più controllo sui fondi.
I miei soldi sono al sicuro da finpension?
Sì. Il tuo 3a appartiene alla finpension 3a Vorsorgestiftung, non a finpension SA, e la fondazione è sorvegliata dalla ZBSA. I fondi indicizzati sono patrimoni separati custoditi dalla banca depositaria: restano tuoi anche se una banca fallisce. L'avere di previdenza tenuto in liquidità è protetto fino a CHF 100'000, separatamente dai tuoi depositi bancari.
finpension offre anche un conto 3a?
Sì. Puoi tenere il tuo 3a finpension in liquidità invece che in una strategia. Il tasso segue il tasso guida della Banca nazionale svizzera, oggi 0,00%, e si applica la stessa commissione dello 0,39%, quindi il rendimento netto è di circa -0,39% all'anno. Ha senso per parcheggiare denaro per poco tempo prima di passare a una strategia, cosa che puoi fare in qualsiasi momento. Per la liquidità che vuoi tenere a lungo, un conto di risparmio 3a rende di più.
GetRates guadagna con finpension?
Sì. finpension ci paga una commissione unica quando qualcuno apre un conto con RTEQJB. Non ti costa nulla, le tue commissioni restano le stesse e non ha alcuna influenza sulle nostre classifiche.
Informazioni sull'autore
Imprenditore che ha sviluppato un SaaS da zero a ricavi multimilionari. Costruisce GetRates.ch per portare trasparenza nella finanza svizzera.
Informazioni sul revisore
Lavora nel settore bancario svizzero, con esperienza in indagini AML e pagamenti transfrontalieri. Verifica l'accuratezza e le condizioni nascoste dei contenuti di GetRates.ch prima della pubblicazione.


