

So lösen Sie den finpension Promo Code ein
- 1
Code kopieren
Klicken Sie oben auf den Button. RTEQJB wird kopiert und die Registrierung von finpension öffnet sich in einem neuen Tab. Der Code besteht aus sechs Grossbuchstaben: R, T, E, Q, J, B.
- 2
Registrieren und Produkt wählen
Registrieren Sie sich in der finpension-App oder der Web-App, wählen Sie Säule 3a, Freizügigkeit oder Invest und beantworten Sie die Fragen, mit denen finpension Ihre Strategie festlegt. Halten Sie Ihre Krankenversicherungskarte bereit: Darauf steht die AHV-Nummer, die Sie brauchen.
- 3
RTEQJB auf der letzten Seite eingeben
Auf der letzten Seite der Registrierung fragt finpension nach einem Empfehlungscode. Fügen Sie RTEQJB dort ein. Vergessen? Sie haben 24 Stunden Zeit, ihn unter «Profil → Freunde einladen → Code einlösen» nachzutragen. Danach lässt sich der Code nicht mehr eingeben.
- 4
Innert 12 Monaten CHF 1'000 einzahlen
Sobald innert 12 Monaten mindestens CHF 1'000 in Ihrem finpension-Portfolio eingegangen sind, schreibt finpension Ihnen die CHF 25 gut und verrechnet sie mit Ihren Gebühren.
Bedingungen
- Geben Sie RTEQJB bei der Registrierung oder bei der Eröffnung eines neuen Produkts ein, spätestens innert 24 Stunden. Danach kann er nicht mehr erfasst werden.
- Zahlen Sie innert 12 Monaten mindestens CHF 1'000 ein. Erst dann kommt die Gutschrift.
- Sie erhalten eine Gebührengutschrift von CHF 25, kein Bargeld: finpension zieht sie von den Gebühren ab, die Sie sonst zahlen würden. Ausbezahlt wird nichts.
- Gilt für Säule 3a, Freizügigkeit und finpension Invest.
- Ihre Gebühren bleiben die üblichen von finpension (0.39% für die 3a, 0.49% für die Freizügigkeit). Der Code kostet Sie nichts zusätzlich.
Was ist finpension?
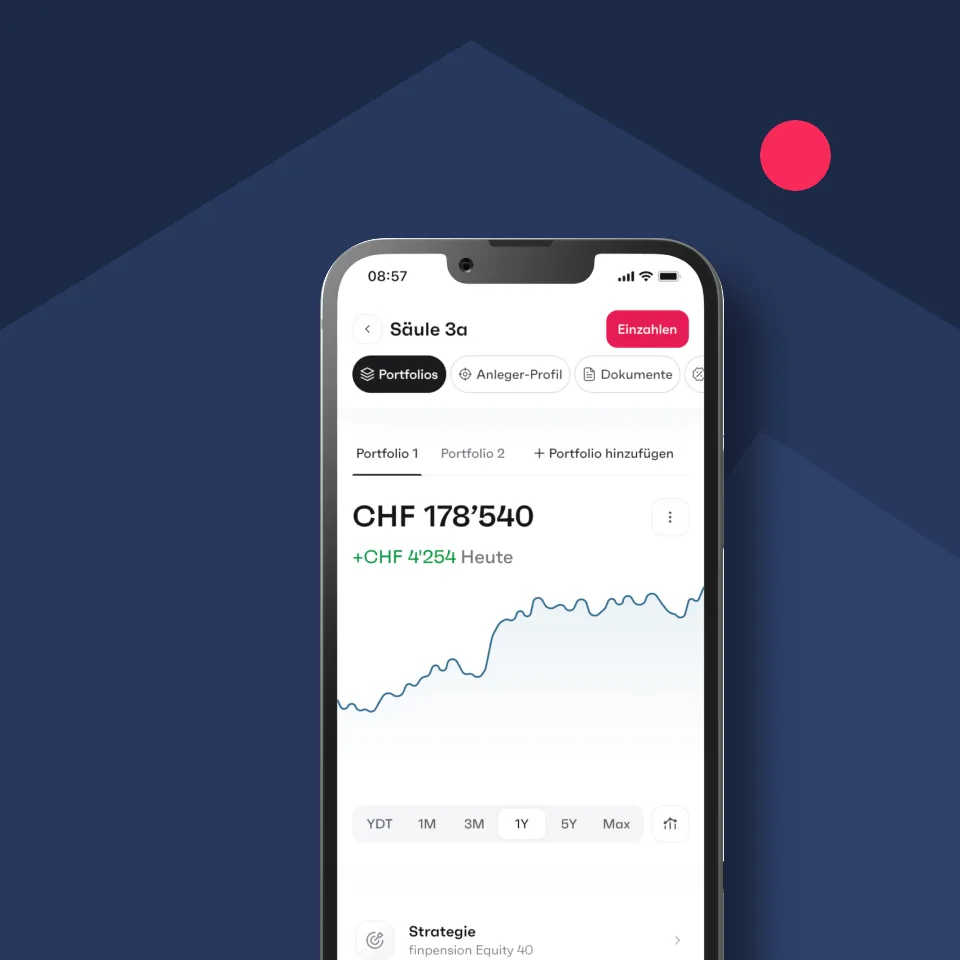
finpension ist eine Vorsorge- und Anlage-App aus Luzern mit einem Büro in Genf. Sie deckt die Säule 3a ab (als Konto oder investiert), die Freizügigkeit, finpension Invest für Ihr freies Vermögen sowie 1e-Pläne für Pensionskassengeld über der üblichen Lohngrenze. Für die investierte 3a wählen Sie aus 18 fertigen Strategien mit 0% bis 100% Aktien, je in den Varianten Global, Schweiz und Nachhaltig, oder Sie stellen Ihre eigene Mischung Fonds für Fonds zusammen. Einzahlungen werden jede Woche investiert, und Sie können bis zu fünf 3a-Portfolios nebeneinander führen.
Ihre 3a gehört der finpension 3a Vorsorgestiftung, einer Vorsorgestiftung mit Sitz in Schwyz, die von der Zentralschweizer BVG- und Stiftungsaufsicht (ZBSA) beaufsichtigt wird. Die Strategien nutzen institutionelle Indexfonds von Swisscanto (Zürcher Kantonalbank) oder UBS, die Vorsorgegeldern vorbehalten sind. Deshalb kommt keine Fonds-TER zur Pauschalgebühr hinzu, und diese Fonds können einen grossen Teil der ausländischen Quellensteuer auf Dividenden zurückfordern, die gewöhnliche ETFs verlieren.
Wofür das Angebot gilt
Was kostet finpension wirklich?
Eine einzige Zahl: 0.39% pro Jahr für die Säule 3a, egal welche Strategie Sie wählen. Die Indexfonds haben keine eigene TER, und es kommen keine Depot-, Transaktions-, Konto- oder Wechselgebühren dazu. Die Freizügigkeit kostet 0.49% All-in, finpension Invest 0.39% plus 0.08% bis 0.10% Fondskosten.
Der durchschnittliche investierte 3a-Fonds in unserem Vergleich kostet 0.59% pro Jahr, Verwaltungsgebühr und Fondskosten zusammen (90 Fonds, ohne finpension). 0.2 Prozentpunkte klingen nach wenig. So viel macht es aus, wenn Sie jedes Jahr den Maximalbetrag einzahlen:
| Nach | Eingezahlt | finpension | Durchschnitt 3a-Fonds | Sie behalten |
|---|---|---|---|---|
| 10 Jahren | CHF 72'580 | CHF 88'670 | CHF 87'700 | CHF 970 mehr |
| 20 Jahren | CHF 145'160 | CHF 215'080 | CHF 210'370 | CHF 4'710 mehr |
| 30 Jahren | CHF 217'740 | CHF 395'310 | CHF 381'970 | CHF 13'340 mehr |
Berechnung: Sie zahlen zu Beginn jedes Jahres CHF 7'258 ein (das Maximum 2026 für Angestellte), das Portfolio wächst vor Gebühren um 4% pro Jahr, und die Gebühr wird von diesem Wachstum abgezogen: netto 3.61% bei finpension, 3.41% beim Durchschnittsfonds. Das Anlagerisiko ist in beiden Fällen gleich.
Die CHF 25 mit RTEQJB sind ein nettes Extra, den Unterschied macht aber die Gebühr. Bei CHF 50'000 verlangt finpension CHF 195 pro Jahr, der durchschnittliche 3a-Fonds rund CHF 295. Jede Strategie hat ihre eigene Bewertung: Global 20, Global 40, Global 60, Global 80 und Global 100.
finpension oder VIAC: Wer ist günstiger?
VIAC und finpension sind die zwei Apps, die alle vergleichen, und wir haben für beide einen Code. So schneiden sie bei dem ab, was Sie wirklich merken:
| finpension | VIAC | |
|---|---|---|
| 3a-Gebühr | 0.39% All-in | 0.17% bis 0.40% plus 0.01% bis 0.06% Fondskosten |
| Global 100, Gesamtkosten | 0.39% | 0.41% |
| Global 20, Gesamtkosten | 0.39% | 0.17% |
| Höchster Aktienanteil | 99% (Global 100) | 99% (Global 100) |
| Eigene Strategie | Ja, Fonds für Fonds | Ja, innerhalb fester Grenzen |
| Unser Code | RTEQJB: CHF 25 Gebührengutschrift, einmalig | GETRATE: CHF 2'000 lebenslang gebührenfrei |
Es hängt von Ihrer Strategie ab. Mit hohem Aktienanteil ist finpension etwas günstiger: 0.39% gegenüber 0.41% bis 0.42% bei VIAC. Mit einer vorsichtigen Strategie gewinnt VIAC klar, weil die Gebühr bei Global 20 auf 0.17% sinkt.
Bei den Codes ist der von VIAC langfristig mehr wert: CHF 2'000 gebührenfrei verwaltet sparen bis zu CHF 8 pro Jahr, solange Sie Kunde bleiben, während die CHF 25 von finpension einmalig sind. Unsere VIAC-Promo-Seite erklärt GETRATE, und der Vergleich VIAC vs finpension vs frankly geht Gebühren, Strategien und Sicherheit im Detail durch.
Freizügigkeit und Invest: Der Code gilt auch dort
Die meisten Code-Seiten reden nur von der 3a. RTEQJB wird aber bei der Eröffnung eines Produkts eingegeben, also funktioniert er auch, wenn Sie nach einem Stellenwechsel Ihr Freizügigkeitsguthaben zu finpension bringen oder finpension Invest für Ihr freies Vermögen eröffnen.
Die Freizügigkeit kostet 0.49% All-in mit denselben 18 Strategien. finpension erlaubt zudem, Ihr Vorsorgegeld auf zwei Stiftungen aufzuteilen, Freizügigkeit und Freizügigkeit 2, damit Sie es später gestaffelt beziehen und die Steuer verteilen können. finpension Invest kostet 0.39% plus 0.08% bis 0.10% Fondskosten. Schon Kunde bei finpension? Sie können RTEQJB bei der Eröffnung eines dieser Produkte nutzen, solange Sie ihn innert 24 Stunden eingeben.
Lohnt sich finpension? Unsere Einschätzung
Ja, wenn Sie Ihre 3a investieren möchten und auf die Kosten achten. Eine pauschale Gebühr von 0.39%, keine Fondskosten obendrauf, institutionelle Fonds, die ausländische Quellensteuer zurückholen, und volle Freiheit für eine eigene Strategie. Mit hohem Aktienanteil gehört finpension zu den günstigsten Wegen, die 3a zu investieren, wie unser Säule-3a-Vergleich zeigt.
Die CHF 25 ändern die Rechnung nicht, wählen Sie finpension also nicht wegen des Codes. Wählen Sie es wegen der Gebühr. Bevorzugen Sie eine vorsichtige Strategie, ist VIAC günstiger. Möchten Sie den Namen einer Bank hinter Ihrer 3a, kostet frankly von der ZKB 0.44%. Wie jede finpension-Strategie gegen die übrigen 3a-Fonds abschneidet, sehen Sie in unserer Rangliste der besten 3a-Fonds.
finpension: häufige Fragen
Wie lautet der aktuelle finpension Code?
Er lautet RTEQJB. Geben Sie ihn auf der letzten Seite der finpension-Registrierung ein oder innert 24 Stunden unter «Profil → Freunde einladen → Code einlösen». Sobald Sie innert 12 Monaten mindestens CHF 1'000 eingezahlt haben, schreibt finpension Ihnen CHF 25 an die Gebühren gut.
Gibt es einen finpension Empfehlungscode?
Ja, RTEQJB funktioniert genau wie einer. Jede finpension-Kundin und jeder Kunde hat zudem einen persönlichen Empfehlungscode in der App. Für Sie sind alle die gleichen CHF 25 Gebührengutschrift wert, Ihre Gebühren sind also gleich, egal welchen Code Sie nutzen.
Wo gebe ich den finpension Gutscheincode ein?
Auf der letzten Seite der Registrierung oder bei der Eröffnung eines neuen Produkts in der App. Haben Sie ihn übersprungen, gehen Sie innert 24 Stunden zu «Profil → Freunde einladen → Code einlösen».
Ich habe den Code vergessen. Kann ich ihn nachträglich eingeben?
Nur innert 24 Stunden nach der Registrierung oder der Eröffnung des Produkts, unter «Profil → Freunde einladen → Code einlösen». Danach akzeptiert finpension den Code nicht mehr.
Gilt der Code auch für Freizügigkeit und Invest?
Ja. Der Code gilt für Säule 3a, Freizügigkeit und finpension Invest. Es gelten dieselben Regeln: innert 24 Stunden eingeben und innert 12 Monaten mindestens CHF 1'000 einzahlen.
Können bestehende finpension-Kunden den Code nutzen?
finpension akzeptiert einen Code innert 24 Stunden nach der Eröffnung eines neuen Produkts. Wer schon Kunde ist und zum Beispiel die Freizügigkeit oder Invest eröffnet, kann RTEQJB also dann nutzen. Für bestehende Produkte gilt er nicht.
finpension oder VIAC: Was ist besser?
Mit hohem Aktienanteil ist finpension etwas günstiger (0.39% gegenüber 0.41% bis 0.42%). Mit einer vorsichtigen Strategie ist es VIAC, ab 0.17%. Der VIAC-Code GETRATE ist langfristig mehr wert, dafür gibt Ihnen finpension mehr Kontrolle über die Fonds.
Ist mein Geld bei finpension sicher?
Ja. Ihre 3a gehört der finpension 3a Vorsorgestiftung, nicht der finpension AG, und die Stiftung wird von der ZBSA beaufsichtigt. Die Indexfonds sind Sondervermögen bei der Depotbank und bleiben Ihres, auch wenn eine Bank ausfällt. Vorsorgegeld, das als Bargeld gehalten wird, ist bis CHF 100'000 geschützt, getrennt von Ihren eigenen Bankguthaben.
Bietet finpension auch ein 3a-Konto an?
Ja. Sie können Ihr finpension 3a auch als Konto statt in einer Strategie führen. Der Zins folgt dem Leitzins der Schweizerischen Nationalbank, aktuell 0.00%, und es gilt dieselbe Gebühr von 0.39%. Netto ergibt das rund -0.39% pro Jahr. Sinnvoll ist das, um Geld kurz zu parkieren, bevor Sie jederzeit in eine Strategie wechseln. Für Geld, das Sie länger auf dem Konto lassen möchten, zahlt ein 3a-Sparkonto mehr.
Verdient GetRates an finpension?
Ja. finpension zahlt uns eine einmalige Kommission, wenn jemand mit RTEQJB ein Konto eröffnet. Sie kostet Sie nichts, Ihre Gebühren bleiben gleich, und sie hat keinen Einfluss auf unsere Rankings.
Über den Autor
Unternehmer, der ein SaaS von Grund auf zu mehreren Millionen Umsatz aufgebaut hat. Entwickelt GetRates.ch, um Transparenz in die Schweizer Finanzwelt zu bringen.
Über die Prüferin
Arbeitet im Schweizer Bankwesen, mit Erfahrung in AML-Ermittlungen und grenzüberschreitenden Zahlungen. Prüft GetRates.ch-Inhalte vor der Veröffentlichung auf Genauigkeit und versteckte Bedingungen.


