
So lösen Sie den findependent Promo Code ein
- 1
Code kopieren
Klicken Sie auf den Button oben. GETRATES3A wird kopiert und die 3a-Seite von findependent öffnet sich in einem neuen Tab. Geben Sie GETRATES3A ein, wenn die App nach einem Code fragt.
- 2
App herunterladen und registrieren
findependent gibt es nur als App. Laden Sie sie für iOS oder Android herunter und starten Sie dort die Registrierung. Die 3a-Eröffnung geht rund um die Uhr, und für den Start reicht CHF 1.
- 3
GETRATES3A bei der Registrierung eingeben
findependent fragt bei der ersten Registrierung in der App nach dem Code. Geben Sie dort GETRATES3A ein. Überspringen Sie diesen Schritt nicht: Der Code gilt für Neukunden bei der Anmeldung, und pro Kundin oder Kunde wird nur ein Code akzeptiert.
- 4
Lösung wählen und erste Einzahlung machen
Wählen Sie eine der 15 fertigen Strategien oder stellen Sie Ihre eigene zusammen, und zahlen Sie per QR-Rechnung von irgendeiner Schweizer Bank ein. CHF 1 genügt: Sobald Ihre erste 3a-Einzahlung verbucht ist, verwaltet findependent CHF 2'000 Ihres 3a-Vermögens ohne Gebühr.
Bedingungen
- Nur für neue findependent-Kundinnen und -Kunden, ein Code pro Person.
- Geben Sie GETRATES3A bei der ersten Registrierung in der findependent App ein. Vergessen? Melden Sie sich sofort beim findependent-Support und nennen Sie den Code. Ob er nachträglich erfasst wird, können wir nicht versprechen.
- Der Code zählt, sobald Ihre erste 3a-Einzahlung verbucht ist. CHF 1 reicht.
- Sie erhalten einen Gebührenfreibetrag, kein Geld: findependent verzichtet auf CHF 2'000 Ihres 3a-Vermögens auf die Gebühr von 0.29%. Ausbezahlt wird nichts.
- Es gibt kein Zeitlimit. Einmal eingelöst, bleibt der Freibetrag, solange Sie Kundin oder Kunde sind. Auf allem über CHF 2'000 gilt die normale Gebühr von 0.29%.
Was ist findependent?
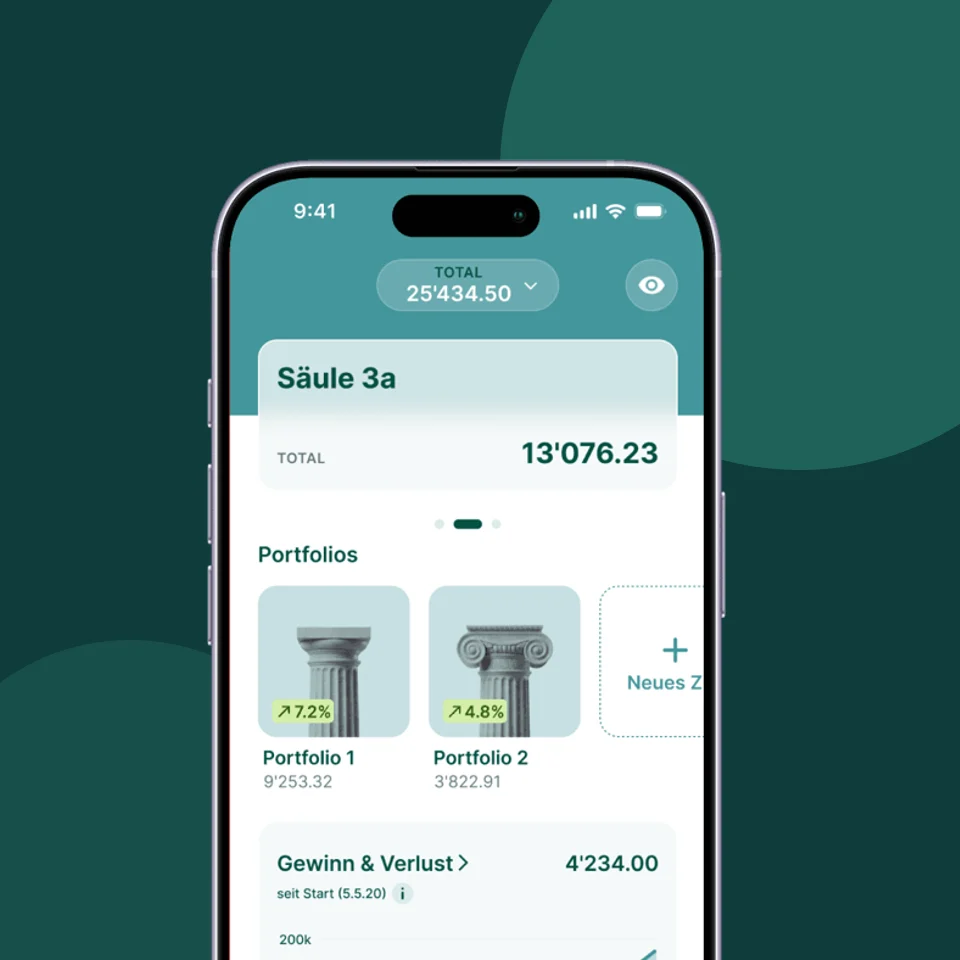
findependent ist die Anlage-App der Findependent AG, eines von der FINMA beaufsichtigten Wertpapierhauses mit Sitz in Aarau. Die Anlage-App gibt es seit 2021, die Säule 3a ist am 19. Oktober 2026 gestartet. Sie wählen aus 15 Strategien: drei Schwerpunkte (Standard, Global und Schweiz) in fünf Risikostufen von 20% bis 99% Aktien. Oder Sie stellen Ihr eigenes Portfolio aus 33 Swisscanto-Indexfonds zusammen. Starten können Sie ab CHF 1, und Sie können bis zu fünf separate 3a-Portfolios führen. So beziehen Sie Ihr Geld bei der Pensionierung gestaffelt und sparen Steuern.
Ihre 3a gehört der findependent 3a Vorsorgestiftung, einer von der Findependent AG rechtlich getrennten Vorsorgestiftung. Ginge das Unternehmen Konkurs, wäre Ihre 3a nicht betroffen. Die Indexfondsanteile liegen bei der Zürcher Kantonalbank (ZKB) als Sondervermögen, ausserhalb jeder Konkursmasse. Rund 1% liegt als Bargeld bei der Hypothekarbank Lenzburg und ist dank Konkursprivileg bis CHF 100'000 geschützt. Die Fonds sind institutionelle Swisscanto-Indexfonds mit 0.00% TER, und für Aktien aus den USA und Japan setzt findependent IPF-Fonds ein, die nur Vorsorgeeinrichtungen offenstehen und von der ausländischen Quellensteuer befreit sind.
Wofür das Angebot gilt
- findependent Global 99Säule 3aZum Test
- findependent Global 80Säule 3aZum Test
- findependent Global 60Säule 3aZum Test
- findependent Global 40Säule 3aZum Test
- findependent Global 20Säule 3aZum Test
- findependent Standard 99Säule 3aZum Test
- findependent Standard 80Säule 3aZum Test
- findependent Standard 60Säule 3aZum Test
- findependent Standard 40Säule 3aZum Test
- findependent Standard 20Säule 3aZum Test
- findependent Schweiz 99Säule 3aZum Test
- findependent Schweiz 80Säule 3aZum Test
- findependent Schweiz 60Säule 3aZum Test
- findependent Schweiz 40Säule 3aZum Test
- findependent Schweiz 20Säule 3aZum Test
Wie viel ist CHF 2'000 gebührenfrei in Franken wert?
Bleiben wir ehrlich bei der Grössenordnung. findependent verrechnet eine einzige Gebühr von 0.29% pro Jahr, egal welche Strategie Sie wählen. Der Code erlässt sie auf CHF 2'000 Ihres 3a-Vermögens, die Ersparnis ist also für alle gleich:
| Zeitraum | Gesparte Gebühr |
|---|---|
| Pro Jahr | CHF 5.80 |
| 10 Jahre | CHF 58 |
| 30 Jahre | CHF 174 |
Formel: CHF 2'000 × 0.29% × Jahre. Der Freibetrag ist fix CHF 2'000, die Ersparnis wächst also nicht mit Ihrem Vermögen.
Spürbar ist der Code vor allem am Anfang. Mit CHF 10'000 in Ihrer findependent 3a sinkt Ihre effektive Gebühr dank Code von 0.29% auf 0.232%. Schön, aber das echte Geld sparen Sie über die Jahre mit den 0.29% selbst.
findependent 3a Erfahrungen: unser Urteil
Wir haben alle 15 findependent 3a-Strategien nach demselben Raster bewertet wie jeden anderen 3a-Fonds in unserer Datenbank. Alle fünf Global-Strategien schaffen es in unsere Top 31 von 109, angeführt von Global 99 auf Platz 1. Daneben gibt es die Schwerpunkte Standard und Schweiz in denselben fünf Risikostufen, die zwischen Platz 3 und Platz 37 liegen: Alle 15 finden Sie in der Liste der Strategien auf dieser Seite.
Zwei Dinge sollten Sie wissen. Diese Ränge stützen sich auf den Backtest von findependent, weil die 3a erst am 19. Oktober 2026 gestartet ist: Die Gebühr von 0.29% ist echt, die Renditen sind simuliert. Und die älteren findependent Erfahrungsberichte, die Sie im Netz finden, betreffen die Anlage-App, nicht die 3a. Über die Säule 3a sagen sie wenig aus.
findependent Gebühren: Was kostet die Säule 3a?
Eine Zahl: 0.29% pro Jahr, all-in. Darin enthalten sind Verwaltung, Depot bei der ZKB, Rebalancing, Strategiewechsel, Einzahlungen und eingehende Übertragungen. Belastet wird die Gebühr quartalsweise auf dem Durchschnittswert, pro Portfolio, mehrere Portfolios kosten also nichts extra. Die Fonds haben keine eigene TER, es gibt keine Wechselkursaufschläge, weil alle Fonds in CHF gehandelt werden, und weder Stempelsteuer noch Börsengebühren.
Das sind die tiefsten Gesamtkosten aller 3a-Fonds in unserer Datenbank ab 40% Aktien. Auf CHF 50'000 verrechnet findependent CHF 145 pro Jahr, finpension CHF 195 und VIAC Global 100 rund CHF 205. Zwei Punkte sollten Sie kennen: Der Schweizer Immobilienfonds in den Strategien 20, 40, 60 und 80 investiert in andere Immobilienfonds, die eigene Kosten haben. Und die Gebühr für Vorbezüge (Wohneigentum, Selbstständigkeit, Auswanderung) hat findependent nicht veröffentlicht. Der Wechsel zu einem anderen 3a-Anbieter ist gratis. Jede Strategie hat ihren eigenen Test: Global 20, Global 40, Global 60, Global 80 und Global 99. Was aus Ihren eigenen 3a-Einzahlungen werden kann, zeigt Ihnen unser 3a-Rechner.
Platz 1 in unserem 3a-Vergleich, aber mit einem Backtest
findependent Global 99 landet in unserem Ranking der 3a-Fonds auf Platz 1 von 109, knapp vor VIAC Global 100. Bevor Sie sich freuen, der Haken: Die findependent 3a ist erst am 19. Oktober 2026 gestartet, eine echte Erfolgsbilanz gibt es also noch nicht. Die Renditen, die findependent publiziert, sind ein Backtest aus Indexdaten nach allen Kosten, von Januar 2005 bis September 2026. Auf dieser Basis zeigt Global 99 kumuliert +180.6% über 10 Jahre, mit einem schlechtesten Kalenderjahr von -42.9% im Jahr 2008.
Das Ranking stützt sich also auf zwei Dinge: eine Gebühr, die wir heute prüfen können, und simulierte Renditen, die wir nicht prüfen können. Der Gebührenteil ist solide. Der Performanceteil zeigt, wie sich die Strategie verhalten hätte, nicht wie sie sich verhalten hat. findependent zeigt ab Oktober 2026 die effektive Performance, und das Ranking wird die echten Zahlen abbilden, sobald sie vorliegen.
findependent vs. VIAC vs. finpension
VIAC und finpension sind die zwei Apps, die findependent schlagen muss, und wir haben für jede einen Code. So schneiden die drei bei dem ab, was Sie wirklich merken:
| findependent | VIAC | finpension | |
|---|---|---|---|
| 3a-Gebühr | 0.29% all-in | 0.17% bis 0.40% plus 0.01% bis 0.06% Fondskosten | 0.39% all-in |
| Aktienreichste Strategie, Gesamtkosten | Global 99: 0.29% | Global 100: 0.41% | Global 100: 0.39% |
| Rang der besten Strategie (von 109) | Platz 1 (Backtest) | Platz 2 | Platz 7 |
| Unser Code | GETRATES3A: CHF 2'000 gebührenfrei, ohne Zeitlimit | GETRATE: CHF 2'000 lebenslang gebührenfrei | RTEQJB: CHF 25 Gebührengutschrift, einmalig |
Bei den Gebühren gewinnt findependent auf jeder Stufe ab 40% Aktien. Günstiger ist nur VIAC Global 20 mit insgesamt 0.22% für eine vorsichtige Strategie. Die Codes von findependent und VIAC funktionieren gleich (CHF 2'000 gratis verwaltet), die CHF 25 von finpension gibt es einmal.
Wo VIAC und finpension noch vorne liegen: jahrelange echte Performance, und finpension bietet zusätzlich ein 3a-Konto. Unsere Seiten zum VIAC Code und zum finpension Code erklären die Codes, und der Vergleich VIAC vs. finpension vs. frankly nimmt die beiden etablierten Anbieter im Detail unter die Lupe.
findependent Erfahrungen: Lohnt es sich?
Wenn Ihnen die Kosten am wichtigsten sind: ja. 0.29% all-in ist die tiefste Gebühr, die wir für eine investierte Säule 3a ab 40% Aktien gesehen haben. Die Fonds sind institutionelle Swisscanto-Indexfonds im Depot der ZKB, und Sie können mit CHF 1 starten. Der Code verändert Ihr Leben nicht, aber er ist ein dauerhafter Rabatt für zehn getippte Zeichen.
Wo ich zögern würde: Die 3a ist brandneu, ihre Renditen sind ein Backtest und keine Erfolgsbilanz. Investiert wird nur einmal pro Woche, es gibt kein 3a-Konto, alles läuft über die App ohne Beratung, und die Vorbezugsgebühr ist noch nicht publiziert. Ist Ihnen eine lange Erfolgsbilanz wichtig, sind VIAC oder finpension die sichere Wahl. Wie jede Strategie abschneidet, sehen Sie in unserem Säule-3a-Vergleich und im Ranking der besten 3a-Fonds.
findependent: häufige Fragen
Wie lautet der aktuelle findependent Code?
Er lautet GETRATES3A. Geben Sie ihn bei der ersten Registrierung in der findependent App ein, und findependent verrechnet auf CHF 2'000 Ihres 3a-Vermögens keine Gebühr, ohne Zeitlimit.
Wo gebe ich den findependent Code ein?
In der findependent App, bei Ihrer ersten Registrierung. findependent gibt es nur als App (iOS und Android), eine Web-Anmeldung, bei der Sie den Code stattdessen eingeben könnten, gibt es nicht.
findependent Code für die Säule 3a oder fürs Anlegen: Welchen soll ich nehmen?
Das hängt davon ab, was Sie eröffnen. Die findependent Codes, die Sie im Netz finden, etwa GO20 von findependent selbst, bringen CHF 20 Startguthaben in der findependent Anlage-App. GETRATES3A ist der 3a-Code: CHF 2'000 gebührenfrei verwaltet, ohne Zeitlimit. findependent akzeptiert nur einen Code pro Person, Sie müssen sich also entscheiden. Eröffnen Sie die 3a, ist GETRATES3A CHF 5.80 pro Jahr wert und überholt einmalige CHF 20 nach rund 3.5 Jahren. Wollen Sie vor allem die Anlage-App nutzen, bringt ein Code mit CHF 20 Startguthaben sofort mehr. Ob GETRATES3A auch die CHF 20 auf der Anlageseite freischaltet, hat findependent nicht gesagt.
Ich habe den Code vergessen. Kann ich ihn nachträglich eingeben?
Der Code ist für die erste Registrierung gedacht. Falls Sie ihn vergessen haben, melden Sie sich sofort beim findependent-Support und nennen Sie GETRATES3A. Eine nachträgliche Erfassung können wir aber nicht garantieren.
Können bestehende findependent-Kunden den Code nutzen?
Möglicherweise, bestätigt ist es aber nicht. Der Code wird bei der ersten Registrierung eingegeben, und findependent akzeptiert nur einen Code pro Person. Ob Kundinnen und Kunden, die die findependent Anlage-App bereits nutzen, GETRATES3A beim Eröffnen einer 3a noch einlösen können, hat findependent nicht bestätigt. Trifft das auf Sie zu, fragen Sie beim findependent-Support nach, bevor Sie die 3a eröffnen.
Wie viel ist der findependent Code wert?
CHF 5.80 pro Jahr, weil die findependent-Gebühr auf allem 0.29% beträgt. Das sind CHF 58 über 10 Jahre und CHF 174 über 30 Jahre. Bei einem Guthaben von CHF 10'000 sinkt Ihre effektive Gebühr von 0.29% auf 0.232%.
Ist die Performance von findependent echt?
Noch nicht. Die findependent 3a ist am 19. Oktober 2026 gestartet, die gezeigten Renditen sind daher ein Backtest: Indexdaten von Januar 2005 bis September 2026, nach allen Kosten. Auf dieser Basis steht findependent Global 99 in unserem Vergleich auf Platz 1 von 109. Betrachten Sie das als Simulation, nicht als erzielte Rendite. Die effektive Performance folgt ab Oktober 2026.
Ist mein Geld bei findependent sicher?
Ja. Ihre 3a gehört der findependent 3a Vorsorgestiftung, einer von der Findependent AG rechtlich getrennten Vorsorgestiftung. Die Findependent AG selbst wird von der FINMA beaufsichtigt. Die Fondsanteile liegen bei der ZKB als Sondervermögen, die Ihnen auch bei einem Bankkonkurs gehören, und das rund 1% Bargeld bei der Hypothekarbank Lenzburg ist dank Konkursprivileg bis CHF 100'000 geschützt.
findependent, VIAC oder finpension: Was ist besser?
Bei den Kosten findependent: 0.29% all-in gegenüber 0.39% bei finpension und bis 0.41% bei VIAC Global 100. Günstiger ist VIAC nur mit der vorsichtigen Strategie Global 20. VIAC und finpension haben jahrelange echte Performance, die Zahlen von findependent sind noch ein Backtest. Der VIAC Code GETRATE bringt Ihnen dieselben CHF 2'000 gebührenfrei wie GETRATES3A.
Bietet findependent ein 3a-Konto an?
Nein. Die findependent 3a ist reine Anlage, ein 3a-Konto oder Sparkonto gibt es nicht. Wollen Sie Ihre 3a als Bargeld halten, ist ein 3a-Sparkonto die bessere Wahl.
Verdient GetRates an findependent?
Ja. findependent zahlt uns einmalig CHF 25, wenn sich jemand mit GETRATES3A anmeldet. Zudem hat findependent eine einmalige Integrationsgebühr bezahlt, um schneller gelistet zu werden; auf das Ranking hat das keinen Einfluss. Für Sie ist beides kostenlos, Ihre Gebühr bleibt gleich, und findependent wird nach demselben Raster bewertet wie jeder andere 3a-Fonds.
Über den Autor
Unternehmer, der ein SaaS von Grund auf zu mehreren Millionen Umsatz aufgebaut hat. Entwickelt GetRates.ch, um Transparenz in die Schweizer Finanzwelt zu bringen.
Über die Prüferin
Arbeitet im Schweizer Bankwesen, mit Erfahrung in AML-Ermittlungen und grenzüberschreitenden Zahlungen. Prüft GetRates.ch-Inhalte vor der Veröffentlichung auf Genauigkeit und versteckte Bedingungen.